

Bróker de seguros de caravanas
El seguro de caravana tiene dos grandes variantes: en circulación, para la que viaja enganchada al coche, y estática en camping, para la que pasa la temporada en una parcela. La primera gira en torno a la responsabilidad civil y los daños en carretera; la segunda, al robo, el temporal, el contenido y el avance. La obligación legal depende de si supera los 750 kg. En Seguros Broker estudiamos tu caso y comparamos ofertas.
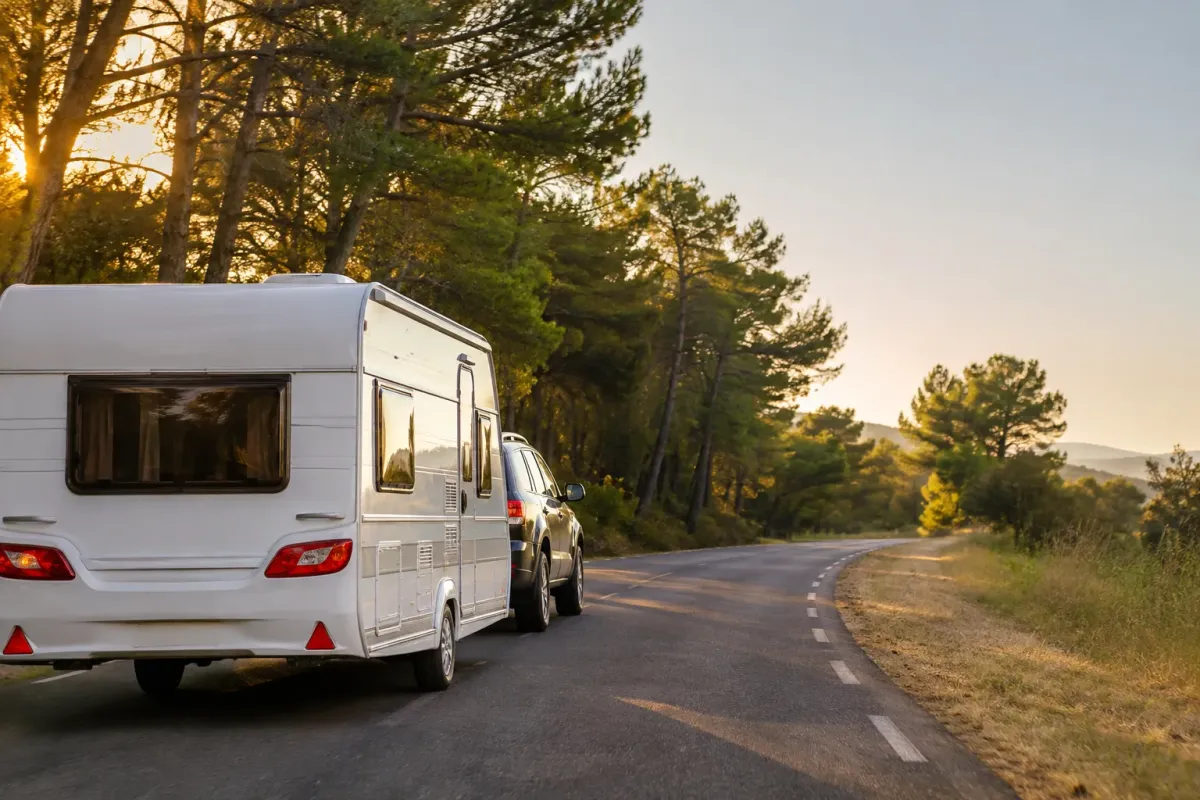
Una caravana no tiene motor, y de ahí salen casi todas las confusiones. Para la ley del seguro obligatorio es un remolque, y su régimen cambia con la masa máxima autorizada: hasta 750 kg no tiene obligación de seguro propio; por encima, se matricula y necesita su póliza. Para una aseguradora, además, no es lo mismo una caravana que recorre Europa cada verano que otra que no ha salido del camping en diez años.
El seguro del coche que la arrastra no resuelve el problema. Responde, con matices, de los daños que el conjunto cause a terceros, pero no paga ni un euro de lo que le ocurra a la caravana: ni el vuelco, ni el robo en el parking de invierno, ni el granizo, ni lo que guardas dentro. Esa protección solo existe si la contratas para ella.
En esta página explicamos las variantes, las garantías y la norma, artículo por artículo. Si tu vivienda con ruedas tiene motor, ve a seguros de autocaravanas o a seguros de camper. Las reglas generales del seguro de vehículos están en seguros de coche.
Pide un estudio de tu seguro de caravanas
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro de caravana según su uso y su peso
En caravanas las modalidades no se ordenan en escalones de terceros a todo riesgo, sino por cómo se usa la caravana y por lo que pesa. Sobre cada variante se eligen después las garantías de daños.
Seguro de caravana en circulación
Para la caravana que viaja. La base es la responsabilidad civil como remolque, obligatoria si supera los 750 kg, a la que se añaden defensa jurídica, asistencia y, si se quiere, daños propios, robo, incendio y contenido. Cubre tanto la marcha como las estancias temporales en campings y áreas durante el viaje.
Para quién: Familias que salen con la caravana en vacaciones y fines de semana y la guardan el resto del año en un parking o en una parcela propia.
Seguro de caravana estática en camping
Para la caravana instalada en una parcela por temporadas o todo el año. Funciona como un pequeño seguro de hogar: daños a la caravana y al avance por incendio, robo, fenómenos atmosféricos y vandalismo, contenido y responsabilidad civil frente a vecinos y camping. No está pensado para circular.
Para quién: Quien usa la caravana como segunda residencia en un camping y apenas la mueve o no la mueve nunca.
Solo responsabilidad civil del remolque
Es el mínimo legal para caravanas y remolques de más de 750 kg: una póliza que cubre los daños a terceros y nada más. Es barata y cumple la ley, pero deja toda la caravana a tu riesgo. Algunas aseguradoras la emiten solo si el vehículo tractor está asegurado con ellas.
Para quién: Caravanas antiguas de poco valor y propietarios que solo quieren cumplir la obligación.
Caravana con daños propios
Es el equivalente al todo riesgo. Añade a la variante en circulación los daños de la caravana por accidente, vuelco, golpe de maniobra o caída de objetos, normalmente con franquicia, además de robo e incendio. Se ofrece sobre todo a caravanas nuevas o de pocos años.
Para quién: Caravanas recientes o de alto valor, y las que están financiadas.
Remolques ligeros de hasta 750 kg
Minicaravanas, remolques tienda y remolques de carga que no superan esa masa no están obligados a tener seguro propio. Conviene declararlos en la póliza del coche y, si tienen valor, contratar para ellos daños, robo e incendio, porque el seguro del coche no los repara.
Para quién: Dueños de caravanas pequeñas, remolques tienda y portamotos.
Casas móviles y caravanas residenciales
Las casas móviles instaladas en campings no circulan por sí mismas y se aseguran con pólizas de daños y responsabilidad civil cercanas a las de una vivienda. Si es tu caso, cuéntanoslo: el estudio se hace como el de una caravana estática, con el valor de la instalación completa.
Para quién: Propietarios de casas móviles y de caravanas de gran tamaño con instalación fija.
Coberturas del seguro de caravana, una a una
Salvo la responsabilidad civil, todas son voluntarias y se contratan con un capital. Lo que sigue describe lo que suelen ofrecer; el alcance exacto es el de cada póliza.
Responsabilidad civil enganchada y desenganchada
Paga los daños a terceros que cause la caravana en marcha, formando conjunto con el coche, y también parada: si se desfrena y rueda contra otro vehículo, o si se suelta del enganche. Comprueba que la póliza cubre de forma expresa a la caravana desenganchada y en estancia.
Daños propios por accidente y vuelco
Repara o indemniza la caravana tras un accidente de circulación, un vuelco por balanceo, un reventón o un golpe al maniobrar. Es la garantía que marca la diferencia en carretera, y la primera que se pierde con una póliza limitada a responsabilidad civil.
Robo de la caravana y de su interior
Cubre la sustracción de la caravana entera y los daños del intento. La póliza suele condicionar la garantía a medidas concretas, como antirrobo de lanza, cepo o parking cerrado. El robo del interior exige forzamiento; el hurto de lo dejado en el exterior, casi nunca se cubre.
Incendio y explosión
Indemniza los daños por fuego, explosión o rayo. En una caravana, con cocina y calefacción de gas y paredes ligeras, un incendio suele ser pérdida total. Pregunta si la garantía alcanza al avance y al contenido.
Fenómenos atmosféricos
Viento, pedrisco, nieve y lluvia intensa, además de la caída de árboles o ramas, a partir de los umbrales que fije el contrato. Es la garantía más usada en caravanas estáticas. Los riesgos extraordinarios, como una inundación de esa naturaleza, corresponden al Consorcio de Compensación de Seguros cuando la póliza incluye daños.
Contenido y enseres
Ropa, menaje, televisión, pequeños electrodomésticos y mobiliario de camping, con un capital asegurado que fijas tú. El dinero, las joyas y la electrónica de valor tienen límites bajos o quedan excluidos.
Avance, toldo y cerramientos
Se aseguran si se declaran, como accesorio o dentro del contenido.
Avance de temporada
Es una estructura textil expuesta al viento y al sol. Mira si el temporal está cubierto, con qué condiciones de anclaje y con qué depreciación.
Suelos, tarimas y casetas auxiliares
Lo que has instalado en la parcela (tarima, cocina exterior, caseta de almacenaje) solo entra si la póliza lo menciona.
Daños por agua y rotura de cristales
Fugas accidentales de la instalación interior y rotura de ventanas y claraboyas, que en una caravana son acrílicas. No incluye las filtraciones por juntas envejecidas.
Actos vandálicos
Los actos vandálicos son frecuentes en parkings de invernaje y en campings cerrados fuera de temporada. Comprueba si la garantía exige denuncia y si aplica franquicia.
Asistencia y defensa jurídica
La asistencia debe remolcar la caravana, y no solo el coche, si cualquiera de los dos se avería, y resolver el alojamiento. La defensa jurídica reclama por ti cuando el daño lo causa un tercero o el propio camping.
Qué no cubre un seguro de caravana
Estas son las situaciones que con más frecuencia terminan en un siniestro rechazado o reducido.
Remolcar sin el permiso o con el conjunto fuera de norma
Un conjunto que supera la masa que admite tu permiso, o la masa remolcable del coche, deja sin efecto las garantías voluntarias. Los terceros cobran, y la aseguradora puede reclamarte después.
Robo sin las medidas de seguridad exigidas
Si la póliza pide antirrobo, cepo o recinto cerrado y la caravana estaba desenganchada en la calle sin nada, el robo puede quedar sin indemnización.
Filtraciones, humedad y falta de mantenimiento
El agua que entra poco a poco por sellados viejos, la condensación, el desgaste de neumáticos y frenos o la corrosión no son siniestros.
Avance y toldo no declarados o mal anclados
Lo no declarado no existe para la aseguradora, y lo declarado puede tener excluido el viento o exigir un anclaje correcto.
Uso como vivienda habitual o alquiler
Residir todo el año en la caravana o alquilarla a terceros son usos distintos del declarado. Hay que comunicarlos, y no todas las compañías los aceptan.
Objetos de valor y dinero
Efectivo, joyas, cámaras, bicicletas de gama alta o herramientas profesionales suelen quedar fuera del contenido o con sublímites reducidos.
Circular con una póliza de caravana estática
La póliza de camping no está hecha para la carretera. Si decides moverla, avisa antes para adaptar el contrato.
Tabla comparativa de los seguros de caravana
Comparación orientativa de las tres fórmulas más contratadas. Cada aseguradora compone sus pólizas a su manera y lo que cuenta es lo que figure en la tuya.
| Cobertura | Solo responsabilidad civil | En circulación con daños | Estática en camping |
|---|---|---|---|
| Responsabilidad civil como remolque en circulación | Sí | Sí | No, salvo pacto |
| Responsabilidad civil en estancia y en la parcela | Según póliza | Sí | Sí |
| Defensa jurídica y reclamación de daños | Habitual | Sí | Sí |
| Daños propios por accidente o vuelco | No | Sí, con franquicia habitual | No |
| Robo de la caravana | No | Sí | Sí |
| Incendio y explosión | No | Sí | Sí |
| Fenómenos atmosféricos | No | Habitual u opcional | Sí |
| Contenido y enseres | No | Opcional | Sí, con capital propio |
| Avance y toldo declarados | No | Opcional | Habitual u opcional |
| Actos vandálicos | No | Opcional | Habitual |
| Asistencia a la caravana | Opcional | Habitual | No aplica |
¿Te ayudamos a elegir tu seguro de caravanas?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de caravana
Es un seguro de estudio: pocas compañías lo trabajan y cada una pide datos distintos. El precio no depende del conductor tanto como de la caravana, su valor y dónde pasa el año.
Valor y antigüedad de la caravana
Determina la prima de daños, robo e incendio. Indica el valor real, con sus extras: declarar menos abarata la póliza y recorta la indemnización por la regla proporcional.
Masa máxima autorizada
Separa el remolque ligero, sin obligación de seguro propio, de la caravana matriculada. También condiciona el permiso necesario y el coche que puede arrastrarla.
Uso en circulación o estático
La que viaja paga por el riesgo de carretera; la estática, por el de robo, temporal e incendio en la parcela.
Lugar de estacionamiento o invernaje
Parking cerrado y vigilado, parcela privada, camping abierto todo el año o calle. Es lo que más pesa en la garantía de robo.
Ubicación del camping
La zona influye: campings en cauces, primera línea de costa o áreas con arbolado denso tienen más exposición a inundación, viento y caída de ramas.
Capitales de contenido y avance
Se suman a la prima según el valor declarado. Revisa el inventario cada temporada.
Garantías y franquicia elegidas
Desde la sola responsabilidad civil hasta el paquete completo con daños propios. Una franquicia más alta reduce el precio.
Qué dice la ley sobre el seguro y la matrícula de caravanas
La caravana es un vehículo a efectos del seguro
El artículo 1 bis del Real Decreto Legislativo 8/2004 incluye en la definición de vehículo a motor a todo remolque y semirremolque destinado a ser utilizado con un vehículo automóvil, tanto enganchado como no enganchado. Por eso una caravana parada también puede generar responsabilidad cubierta por este seguro.
Excepción para remolques de hasta 750 kg
El artículo 2.8 del mismo texto exceptúa de la obligación de aseguramiento a los remolques y semirremolques que no excedan de 750 kg de masa máxima autorizada. La norma no dice que sus daños no se indemnicen: dice que el propietario no está obligado a contratar un seguro propio para ellos. Los que superan esa masa quedan sujetos a la obligación general del artículo 2.1.
Matrícula propia por encima de 750 kg
El artículo 25.1 del Reglamento General de Vehículos (Real Decreto 2822/1998) exige matricular, para ponerlos en circulación, los remolques y semirremolques de masa máxima autorizada superior a 750 kg. Los remolques ligeros no se matriculan y circulan con una placa que repite la matrícula del vehículo que los arrastra.
Permiso para remolcar
Según el artículo 4.2 del Reglamento General de Conductores (Real Decreto 818/2009), el permiso B permite llevar un remolque de hasta 750 kg, y uno mayor si la masa máxima autorizada del conjunto no excede de 4.250 kg. Cuando ese conjunto supera los 3.500 kg, el artículo 5.5 exige una prueba o formación específica. El B+E admite remolques de hasta 3.500 kg.
Cuándo deja de ser obligatorio el seguro
El artículo 2.8 exceptúa también a los vehículos que no se usan como medio de transporte y están dados de baja temporal o definitiva en el registro de Tráfico. Una caravana matriculada que no se mueve del camping, pero sigue de alta, continúa obligada.
Errores frecuentes al asegurar una caravana
Creer que el seguro del coche la cubre entera. Cubre, como mucho, la responsabilidad frente a terceros del conjunto. Los daños de la caravana, su robo y su contenido necesitan garantías propias.
No comprobar la masa máxima autorizada. De ese dato de la ficha técnica dependen la matrícula, la obligación de seguro y el permiso. No lo confundas con la tara ni con lo que pesa vacía.
Asegurar como circulante una caravana fija. O al revés. Las garantías, los riesgos y las exclusiones no coinciden, y la aseguradora puede oponer la declaración inexacta.
Olvidar el avance y el contenido. En una caravana estática, el avance, la tarima y el ajuar acumulado pueden valer tanto como la propia caravana.
Dejarla en invernaje sin las medidas que pide la póliza. El robo en parkings de temporada es el siniestro más caro, y el que más se rechaza por incumplir las condiciones de seguridad.
Dar por bueno el seguro del camping. Protege al camping, no a tus bienes. Lee el contrato de parcela: es frecuente que te exija póliza propia.
Cómo comparar tu seguro de caravanas con Seguros Broker
Cuéntanos qué caravana tienes y cómo la usas
Marca, modelo, año, masa máxima autorizada, matrícula si la tiene, valor, si viaja o está en camping y dónde pasa el invierno.
Estudiamos las ofertas que encajan
Al ser un seguro de estudio, consultamos a las aseguradoras que trabajan caravanas y te presentamos las opciones con sus garantías y capitales.
Ajusta capitales de contenido y avance
Un asesor repasa contigo el inventario, las medidas antirrobo que exige cada oferta y las exclusiones de viento.
Contrata con la correduría
La póliza se formaliza con la correduría con la que trabajamos, con la documentación de la caravana y, si procede, del camping.
Aseguradoras con seguros de caravanas
El seguro de caravanas lo trabajan pocas compañías y con criterios muy distintos sobre antigüedad, valor y tipo de estancia. Por eso no mostramos un comparador automático: estudiamos tu caso y te trasladamos las ofertas que de verdad admiten tu caravana.
También: Occident.
Preguntas frecuentes sobre seguros de caravanas
¿Es obligatorio el seguro para una caravana?
Depende de su masa máxima autorizada. La ley trata a los remolques como vehículos a motor a efectos del seguro, estén enganchados o no (artículo 1 bis del Real Decreto Legislativo 8/2004), pero el artículo 2.8 exceptúa de la obligación de aseguramiento a los remolques y semirremolques que no excedan de 750 kg de masa máxima autorizada. Por encima de esa cifra, la caravana se matricula y su propietario debe mantener un seguro de responsabilidad civil propio. La mayoría de las caravanas de turismo superan los 750 kg, así que lo normal es que lo necesites. Consulta el término remolque y las opciones en seguros de caravanas.
¿El seguro de mi coche cubre la caravana que remolco?
Solo en parte, y no los daños de la caravana. Si es un remolque ligero, de hasta 750 kg, no tiene obligación de seguro propio y los daños que cause el conjunto a terceros se tramitan con la póliza del coche; aun así, muchas aseguradoras piden que declares que remolcas. Si supera los 750 kg, necesita su propia póliza de responsabilidad civil. En ninguno de los dos casos el seguro del coche paga la reparación, el robo o el incendio de la caravana, ni lo que lleva dentro: para eso hace falta un seguro de caravana en circulación con garantías de daños.
¿Qué carné necesito para llevar una caravana?
Con el permiso B puedes remolcar una caravana de hasta 750 kg de masa máxima autorizada. Si la caravana supera esa masa, el B sigue sirviendo mientras el conjunto de coche y caravana no pase de 4.250 kg; y cuando el conjunto excede de 3.500 kg, el artículo 5.5 del Reglamento General de Conductores exige además superar una prueba específica o una formación. Para conjuntos mayores hace falta el B+E, que admite remolques de hasta 3.500 kg (artículo 4.2 del Real Decreto 818/2009). Remolcar sin el permiso adecuado deja sin efecto las garantías voluntarias de tu seguro de caravana y es motivo de exclusión en casi todas las pólizas.
¿Qué seguro necesita una caravana que está fija en un camping?
Uno pensado para el riesgo de estancia y no para el de carretera. El seguro de caravana estática en camping cubre los daños de la propia caravana, del avance y del contenido frente a incendio, robo, fenómenos atmosféricos y actos vandálicos, y tu responsabilidad civil frente a los vecinos de parcela y el propio camping. Muchos campings lo exigen en el contrato de temporada. Ten presente que, si la caravana supera los 750 kg y sigue de alta en Tráfico, la obligación de tener el seguro de responsabilidad civil de vehículos se mantiene aunque no se mueva.
¿El seguro cubre el robo de la caravana?
Sí, cuando la póliza incluye la garantía de robo, que no forma parte del seguro de responsabilidad civil. Una caravana desenganchada se la lleva cualquiera con un coche con bola, y por eso las aseguradoras suelen poner condiciones: antirrobo en la lanza o cepo en la rueda, parking vigilado o cerrado, y a veces localizador. Si no se cumplen, pueden rechazar el siniestro. Revisa también si está cubierto el robo de lo que hay dentro, que exige forzamiento, y el hurto de objetos dejados fuera, que casi nunca entra. Lo comparamos contigo en seguros de caravanas.
¿Están cubiertos los daños por viento, granizo o inundación?
Con una póliza que solo tenga responsabilidad civil, no: esa garantía paga lo que tú causas a otros, no lo que le pasa a tu caravana. Hace falta la cobertura de fenómenos atmosféricos, que indemniza los daños por viento, pedrisco, nieve o lluvia cuando superan los umbrales que fije el contrato. Los eventos catalogados como riesgos extraordinarios, como una inundación extraordinaria, los asume el Consorcio de Compensación de Seguros en las pólizas con garantías de daños. La caída de ramas en la parcela y el granizo sobre el techo son los partes más habituales en campings. Lo vemos en el seguro de caravana estática.
¿El avance de la caravana está cubierto?
Solo si figura en la póliza. El avance, el toldo y los cerramientos fijos de temporada no forman parte de la caravana tal como salió de fábrica, así que hay que declararlos con su valor como accesorio o dentro del capital de contenido, según lo organice cada aseguradora. Aun declarados, el viento es el punto delicado: bastantes pólizas excluyen o limitan los daños del avance por temporal, o exigen que esté correctamente anclado. Pregunta cómo se valora, porque es una estructura textil que se deprecia rápido. Encontrarás el detalle en el seguro de caravana estática en camping.
¿Qué pasa si la caravana se suelta o vuelca en marcha?
Los daños a otras personas y a sus bienes están cubiertos por la responsabilidad civil del conjunto: la póliza del coche y, si la caravana pesa más de 750 kg, también la suya. Los daños de la propia caravana solo se pagan si contrataste daños propios para ella; con una póliza limitada a responsabilidad civil, la pérdida es tuya. Un balanceo que acaba en vuelco suele terminar en siniestro total, así que mira con qué valor indemniza la póliza. La aseguradora revisará la carga, el estado de los neumáticos y el enganche. Las opciones están en el seguro de caravana en circulación.
¿El seguro cubre lo que guardo dentro de la caravana?
Solo con la garantía de contenido, y hasta el capital asegurado que elijas. Suele cubrir ropa, menaje, ropa de cama, pequeños electrodomésticos, televisión y mobiliario de camping frente a incendio, robo con fuerza y daños por agua o temporal. Quedan fuera, o con límites muy bajos, el dinero, las joyas y los aparatos de valor. En una caravana estática, donde se acumula el ajuar de varias temporadas, es fácil quedarse corto: haz inventario y revísalo cada año para evitar el infraseguro. Te ayudamos a calcularlo al comparar tu seguro de caravana.
¿El seguro del camping cubre mi caravana?
No cuentes con ello. La póliza del camping protege al propio establecimiento: sus instalaciones y su responsabilidad civil cuando el daño se debe a algo que le es imputable, como un fallo de sus instalaciones. No cubre el robo de tu caravana, el granizo, el incendio que empieza en la parcela de al lado ni lo que tú causes a otros. De hecho, muchos contratos de parcela exigen que tengas póliza propia y limitan lo que el camping asume. Lee esa cláusula antes de firmar la temporada y contrata un seguro de caravana estática con franquicia y capitales acordes al valor real.
Ver todas las preguntas sobre seguros de caravanas
Otros seguros que te pueden interesar
 Seguros de autocaravanas Si tu vivienda con ruedas tiene motor propio, el seguro y la obligación legal son otros.
 Seguros de furgonetas camper Para furgonetas acondicionadas, que se aseguran como vehículo con su reforma declarada.
 Seguros de coche El vehículo que arrastra la caravana debe declarar el remolque en su póliza.
 Seguros de hogar Algunas garantías de la caravana estática se parecen a las del hogar, pero no la sustituyen.
 Seguros de viaje Asistencia sanitaria y anulación para la familia cuando sales de ruta al extranjero.
Actualizado el .
Fuentes consultadas
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 2822/1998, de 23 de diciembre, por el que se aprueba el Reglamento General de Vehículos (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 818/2009, de 8 de mayo, por el que se aprueba el Reglamento General de Conductores (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Referencias legales según los artículos 1 bis, 2.1 y 2.8 del Real Decreto Legislativo 8/2004, el artículo 25.1 del Real Decreto 2822/1998 y los artículos 4.2 y 5.5 del Real Decreto 818/2009, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026.