

Bróker de seguros de autobuses y autocares
Un autobús necesita dos seguros obligatorios: el de responsabilidad civil de circulación y el Seguro Obligatorio de Viajeros. Sobre ellos se añaden lunas, incendio, robo, daños propios, paralización y asistencia, con variantes para servicio discrecional, escolar, urbano y flotas. En Seguros Broker estudiamos tu caso con varias aseguradoras y te explicamos qué exige la ley a cada tipo de transporte antes de que contrates.
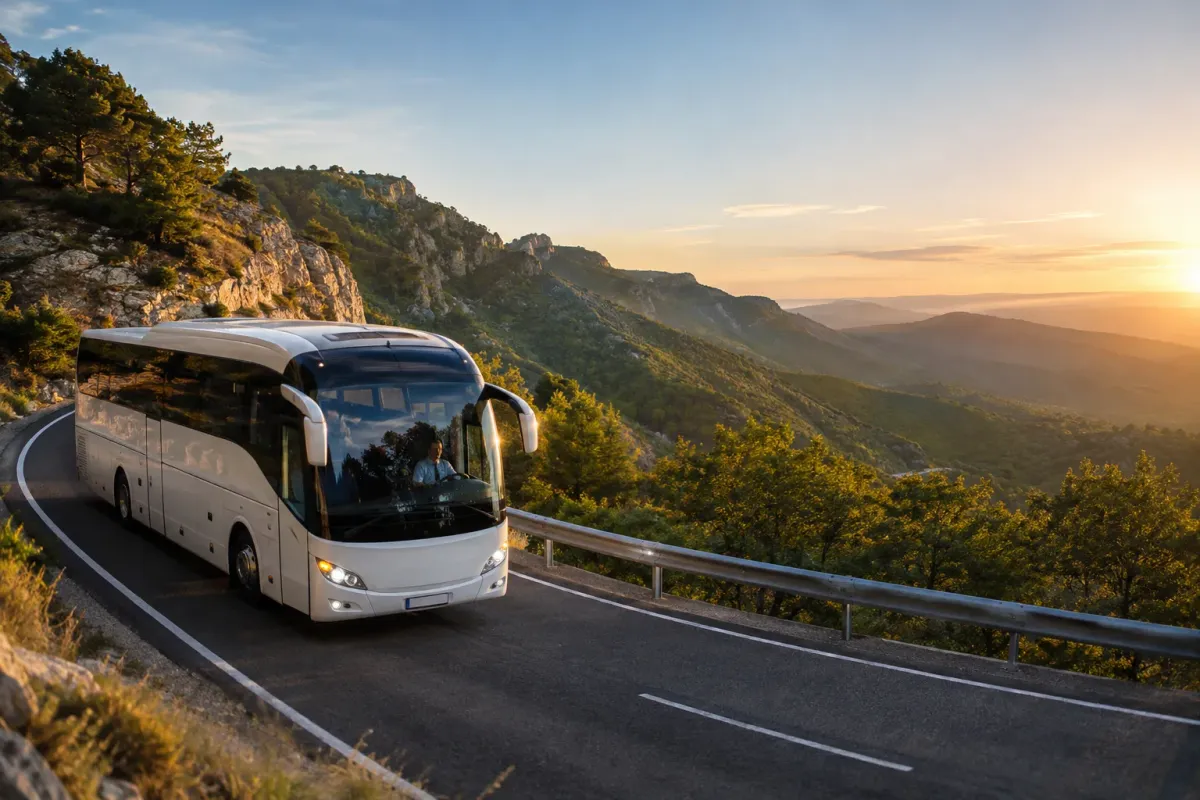
Asegurar un autobús no es asegurar un coche grande. Dentro viajan decenas de personas a las que el transportista debe llevar sanas y salvas a su destino, y la ley protege a esos pasajeros por dos vías a la vez. A la aseguradora le importa sobre todo qué servicio prestas: no es lo mismo una línea urbana con paradas cada trescientos metros que un autocar de gran turismo en ruta internacional o una ruta escolar.
Las reglas generales del seguro de circulación (quién debe asegurar, sanciones, cambio de compañía) están en la página de seguros de coche y no las repetimos. Aquí nos centramos en lo propio del transporte de viajeros: el seguro de los pasajeros, las exigencias del transporte de menores, las lunas de gran tamaño, la paralización y la forma de asegurar una flota.
Este ramo se trabaja mediante estudio personalizado: reunimos los datos de tu vehículo o de tu empresa y pedimos oferta a las compañías que aceptan transporte de viajeros, con los mismos capitales y la misma franquicia, para que compares garantías y no solo la prima. Si tu vehículo es un monovolumen o una furgoneta de hasta nueve plazas, consulta los seguros de furgonetas.
Pide un estudio de tu seguro de autobuses
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro de autobús según cobertura y servicio
Las tres primeras modalidades son los escalones de protección del vehículo, de menos a más. La cuarta es el seguro de los pasajeros, que acompaña siempre a cualquiera de ellas en el transporte público. Las cuatro últimas son variantes por tipo de servicio, que cambian exigencias legales, capitales y precio.
Seguro de autobús a terceros
Incluye la responsabilidad civil obligatoria y, casi siempre, una responsabilidad civil voluntaria que amplía el capital, defensa jurídica y accidentes del conductor. Responde de los daños a otros vehículos, a peatones y a los propios pasajeros. No repara tu autobús si la culpa es tuya.
Para quién: Vehículos con muchos años y poco valor de mercado, o empresas que asumen con fondos propios los daños de su parque.
Terceros ampliado con lunas, incendio y robo
Añade la rotura de lunas, el incendio y el robo. En un autocar las lunas no son un detalle: el parabrisas panorámico y los cristales laterales de gran formato son piezas caras y de reposición lenta. Algunas compañías suman la pérdida total por accidente.
Para quién: Autobuses de valor medio, sobre todo los que hacen muchos kilómetros por carretera o duermen en campas abiertas.
Seguro de autobús a todo riesgo
Incorpora los daños propios: la aseguradora repara el vehículo aunque el accidente sea culpa del conductor o no haya contrario. En vehículos pesados se contrata casi siempre con franquicia, y de importe elevado. Revisa qué valor se paga en una pérdida total y si los equipos montados después (plataforma elevadora, sistemas de vídeo, portaesquís) están declarados.
Para quién: Autocares nuevos o financiados mediante leasing o renting, y autónomos con un solo vehículo que no podrían reponer.
Seguro Obligatorio de Viajeros
El Seguro Obligatorio de Viajeros es un seguro de accidentes, no de responsabilidad civil. Indemniza al pasajero lesionado con las cantidades de un baremo, haya o no culpa del conductor, y es compatible con cualquier otra indemnización. Lo contrata el transportista y se suele emitir junto a la póliza del vehículo, aunque es un contrato con reglas propias.
Para quién: Toda empresa o autónomo que realice transporte público colectivo de viajeros con vehículos de nueve o más plazas.
Autocares de servicio discrecional y turístico
Excursiones, traslados, circuitos y viajes de empresa. Son servicios sin itinerario fijo, con muchos kilómetros de carretera, conductores que rotan y salidas al extranjero. Pesan la asistencia con traslado de los viajeros, el equipaje, la paralización en temporada alta y el ámbito territorial de las garantías voluntarias.
Para quién: Empresas de discrecional, agencias con vehículos propios y autónomos que trabajan para touroperadores.
Transporte escolar y de menores
La normativa exige a quien transporta escolares o menores tener cubierta de forma ilimitada la responsabilidad civil por los daños a los ocupantes. No todas las aseguradoras la ofrecen, y las que lo hacen miran la antigüedad del vehículo y la experiencia del conductor. Suele acompañarse de responsabilidad civil del acompañante y de las operaciones de subida y bajada.
Para quién: Empresas con rutas escolares, colegios y clubes deportivos con vehículo propio, y servicios para campamentos.
Autobuses urbanos y líneas regulares
Tráfico denso, paradas constantes y viajeros de pie: el siniestro típico no es el gran accidente, sino la caída dentro del vehículo por una frenada y el roce con otros coches. Las pólizas se negocian como flota, con franquicias agregadas y gestión de muchos siniestros pequeños.
Para quién: Concesionarias de transporte urbano e interurbano y operadores de líneas regulares.
Seguro de flotas de autobuses
Un solo contrato para todos los vehículos, con vencimiento común y precio en función de la siniestralidad del conjunto. Permite altas y bajas durante el año y garantías distintas por vehículo. Cada compañía fija el número mínimo de unidades.
Para quién: Empresas con varios autobuses, microbuses y vehículos auxiliares.
Coberturas de un seguro de autobús que conviene revisar
Con el mismo nombre de modalidad, dos ofertas pueden separarse mucho en capitales, límites y franquicias. Estas son las garantías que más cambian y lo que hay que mirar en cada una.
Responsabilidad civil de circulación
La obligatoria cubre los daños a terceros, pasajeros incluidos, hasta los importes legales. La voluntaria amplía el capital y atiende lo que la obligatoria deja fuera. Con cincuenta personas a bordo, el capital de la voluntaria es el dato que más importa, y en transporte de menores debe ser ilimitado frente a los ocupantes.
Accidentes de los viajeros
El seguro obligatorio de viajeros paga según baremo por fallecimiento, lesiones permanentes e incapacidad temporal, y presta asistencia sanitaria. Algunas pólizas añaden un seguro de ocupantes voluntario con capitales superiores, útil para servicios que no son transporte público, como el vehículo propio de un club.
Lunas y cristales de gran formato
Parabrisas, luneta, laterales y, si constan, techos acristalados y espejos. Pregunta por el límite por siniestro, por si se exige taller concertado y por el plazo de reposición, porque un autocar sin parabrisas no trabaja.
Daños propios, incendio y robo
Reparación del vehículo tras accidente, fuego o sustracción. Lee cómo se valora la pérdida total: valor de nuevo los primeros años, valor de mercado o valor venal. El incendio de origen eléctrico o en el compartimento del motor es un riesgo real en autobuses, así que comprueba que no tiene limitaciones.
Asistencia, remolcaje y traslado de viajeros
La asistencia en viaje de un autocar necesita grúa de gran tonelaje y una solución para los pasajeros.
Vehículo de sustitución con conductor
Algunas pólizas envían otro autocar para terminar el servicio o pagan su alquiler hasta un límite. Mira el importe máximo y si vale fuera de España.
Alojamiento y regreso de los ocupantes
Gastos de hotel o de transporte alternativo para los viajeros cuando la reparación no es inmediata, con un tope por persona y por siniestro.
Paralización del vehículo
Cantidad diaria mientras el autobús está en el taller por un siniestro cubierto. Se pactan importe por día, máximo de días y días iniciales sin cobro. Es la versión sencilla de una pérdida de beneficios y rara vez cubre la avería mecánica.
Equipajes y objetos de los viajeros
Ninguno de los dos seguros obligatorios paga las maletas. Esta garantía voluntaria cubre el equipaje en bodega frente a robo, incendio o accidente, con un límite por bulto y exclusiones para dinero y objetos de valor.
Defensa jurídica, multas y retirada de carnet
Abogado y procurador si te reclaman o si reclamas tú, y recursos frente a sanciones de tráfico y de transporte. El conductor profesional puede protegerse con un subsidio si pierde el permiso, dentro de la póliza o con un seguro de retirada de carnet.
Accidentes del conductor
El obligatorio de circulación no cubre las lesiones del conductor causante. Esta garantía paga un capital por fallecimiento o invalidez. Pide que cubra a cualquier conductor autorizado, no a una persona nominada, y valora reforzarla con un seguro de accidentes colectivo.
Qué no cubre un seguro de autobús
A las exclusiones comunes a todo vehículo se suman las propias del transporte de viajeros. En varias, la aseguradora paga primero al perjudicado y después reclama lo pagado al responsable.
Alcohol, drogas y conductor sin permiso válido
Las víctimas cobran, pero la compañía puede repetir contra el conductor y, según el caso, contra el propietario. El seguro de viajeros tampoco protege al asegurado que provoca el accidente en estado de embriaguez, bajo los efectos de drogas o con actos dolosos.
Servicios distintos de los declarados
Un vehículo asegurado para discrecional nacional que hace rutas escolares o internacionales sin haberlo comunicado supone una agravación del riesgo, y la indemnización de las garantías voluntarias puede reducirse.
Exceso de viajeros sobre las plazas autorizadas
Llevar más personas de las que admite la ficha técnica, o de pie donde no está permitido, da argumentos a la aseguradora para discutir las coberturas voluntarias y reclamar después lo que haya pagado.
Averías, desgaste y mantenimiento
Motor, caja de cambios, climatización o puertas que fallan sin accidente no son un siniestro del seguro de circulación. Tampoco la paralización que provoquen.
Dinero, joyas y objetos de valor del equipaje
Incluso con garantía de equipajes, el efectivo, las joyas, los documentos y buena parte de la electrónica quedan fuera o con límites muy bajos.
Multas y sanciones administrativas
El importe de una sanción de tráfico o de transporte lo paga siempre el sancionado. Lo asegurable es la defensa y, en su caso, el subsidio por privación del permiso.
Tabla comparativa de las modalidades del seguro de autobús
Resumen de lo que suele incluir cada escalón del vehículo y de lo que aporta el seguro de viajeros. Los nombres y los límites cambian entre aseguradoras: manda tu póliza.
| Cobertura | Terceros | Terceros ampliado | Todo riesgo | Seguro de viajeros |
|---|---|---|---|---|
| Responsabilidad civil obligatoria de circulación | Sí | Sí | Sí | No |
| Responsabilidad civil voluntaria | Habitual | Sí | Sí | No |
| Lesiones de los pasajeros, por el daño real | Sí | Sí | Sí | No |
| Lesiones de los pasajeros, cantidad fija por baremo | No | No | No | Sí |
| Defensa jurídica | Habitual | Sí | Sí | No |
| Accidentes del conductor | Habitual u opcional | Habitual | Sí | Como personal del vehículo |
| Lunas, incendio y robo | No | Sí | Sí | No |
| Daños propios del autobús | No | No | Sí, con franquicia | No |
| Asistencia y traslado de viajeros | Opcional | Habitual u opcional | Habitual | No |
| Paralización | No | Opcional | Opcional | No |
| Equipajes | Opcional | Opcional | Opcional | No |
¿Te ayudamos a elegir tu seguro de autobuses?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de autobús
En este ramo no hay tarifa de escaparate. Cada compañía estudia el riesgo, y algunas no aceptan determinados servicios. Estos son los datos que más pesan en la oferta.
Número de plazas y tipo de vehículo
Microbús, autobús urbano, autocar de gran turismo o de dos pisos. Más plazas significa más personas expuestas en cada siniestro y más prima de responsabilidad civil y de viajeros.
Clase de servicio
Urbano, regular interurbano, discrecional, escolar, turístico o uso propio. El escolar exige capitales ilimitados frente a ocupantes y el urbano concentra muchos siniestros leves.
Ámbito de circulación y kilómetros
Local, nacional o internacional. Las rutas largas y las salidas al extranjero encarecen la asistencia y la responsabilidad civil. El ámbito territorial declarado debe coincidir con los servicios reales.
Historial de siniestros de la empresa
Es el factor que más mueve el precio en flotas. El certificado de siniestralidad de los últimos años es el primer documento que pide cualquier aseguradora.
Conductores
Edad, antigüedad del permiso de la clase que habilita para autobuses y rotación de la plantilla. Las pólizas para cualquier conductor autorizado son más caras que las nominadas.
Valor y antigüedad del vehículo
Determinan el coste de los daños propios, el incendio y el robo. A partir de cierta edad muchas compañías solo ofrecen terceros.
Garantías, capitales y franquicias
Paralización, equipajes, asistencia ampliada y capital de la voluntaria se pagan aparte. Una franquicia alta abarata el todo riesgo si la empresa puede asumirla.
Qué dice la ley sobre los seguros obligatorios del autobús
Seguro obligatorio de circulación y sus límites
El artículo 2.1 del Real Decreto Legislativo 8/2004, de 29 de octubre, obliga a todo propietario de un vehículo a motor con estacionamiento habitual en España a asegurarlo. El artículo 4.2 fija la cobertura en 70 millones de euros por siniestro en daños a las personas, cualquiera que sea el número de víctimas, y 15 millones en daños en los bienes. Los pasajeros son terceros a estos efectos; el conductor causante no (artículo 5).
Quién debe contratar el Seguro Obligatorio de Viajeros
El artículo 21 de la Ley 16/1987, de 30 de julio, de Ordenación de los Transportes Terrestres, establece que en todo transporte público de viajeros los daños que estos sufran estarán cubiertos por ese seguro. El Real Decreto 1575/1989, de 22 de diciembre, obliga a todo transportista a contratarlo como tomador (artículo 5) y excluye a los medios de transporte público con capacidad inferior a nueve plazas (artículo 11). La prima se repercute en el precio del billete (artículo 12).
Qué cubre el seguro de viajeros y con qué importes
Cubre las lesiones corporales por choque, vuelco, alcance, salida de la vía, incendio o cualquier avería o anormalidad del vehículo (artículo 7), también al subir o bajar (artículo 8). Indemniza muerte, invalidez permanente e incapacidad temporal según el baremo anexo, que fija el fallecimiento en 36.060,73 euros, y presta asistencia sanitaria con los límites del artículo 19. Protege a quien tenga título de transporte, de pago o gratuito, y al personal del vehículo (artículo 6).
Compatibilidad con la responsabilidad civil
El artículo 2 del Real Decreto 1575/1989 declara el seguro de viajeros compatible con cualquier otro seguro y precisa que no libera al transportista ni al conductor de su responsabilidad civil, y que lo pagado no reduce el importe de esa responsabilidad. El pasajero puede, por tanto, cobrar por las dos vías.
Transporte escolar y de menores
El artículo 12 del Real Decreto 443/2001, de 27 de abril, exige a las empresas que realicen los transportes de su artículo 1 tener cubierta de forma ilimitada su responsabilidad civil por los daños que puedan sufrir los ocupantes, sin perjuicio de los seguros obligatorios. Acreditar esos contratos es requisito para la autorización de transporte regular de uso especial de escolares (artículo 2).
Errores frecuentes al asegurar un autobús
Confundir el seguro de viajeros con la responsabilidad civil. Son dos seguros con funciones distintas y los dos son obligatorios en el transporte público. Tener uno no suple al otro, y el de viajeros paga cantidades fijas muy inferiores al daño real.
Hacer rutas escolares con una póliza de discrecional. Sin la responsabilidad civil ilimitada frente a ocupantes incumples la norma del transporte de menores, aunque el resto de la póliza esté en regla.
Fijarse solo en el precio por vehículo. En una flota importan más la franquicia, el límite de la voluntaria y cómo se gestionan los siniestros pequeños que la prima unitaria.
Contratar la paralización sin hacer números. Un importe diario bajo o muchos días iniciales sin cobro dejan la garantía en nada. Calcula lo que factura el vehículo en temporada alta.
No declarar los servicios internacionales. El obligatorio te acompaña por Europa, pero la asistencia, los daños propios y el traslado de viajeros pueden quedarse en la frontera si no lo pactaste.
Cómo comparar tu seguro de autobuses con Seguros Broker
Cuéntanos qué vehículos tienes y qué servicios prestas
Matrículas, plazas, antigüedad, tipo de servicio, ámbito de las rutas y conductores. Con una flota, el listado de vehículos y el historial de siniestros de los últimos años.
Pedimos oferta a las compañías que aceptan tu actividad
Solicitamos el estudio con los mismos capitales y franquicias, incluido el seguro de viajeros y, si procede, la responsabilidad civil ilimitada del transporte escolar.
Revisa con un asesor las garantías del transporte
Por teléfono o WhatsApp repasamos contigo lunas, paralización, asistencia con traslado de viajeros, equipajes y lo que te exigen tus contratos o concesiones.
Contrata y coordina los vencimientos
La contratación se formaliza con la correduría. Te indicamos cuándo avisar a tu aseguradora actual para que ningún vehículo quede un día sin cobertura.
Preguntas frecuentes sobre seguros de autobuses
¿Qué seguros son obligatorios para un autobús?
Dos, y son distintos. El primero es el seguro de responsabilidad civil de circulación, que el artículo 2.1 del Real Decreto Legislativo 8/2004 exige a todo propietario de un vehículo a motor y que paga los daños a terceros, pasajeros incluidos. El segundo es el Seguro Obligatorio de Viajeros, que el Real Decreto 1575/1989 impone a todo transportista público de viajeros y que indemniza las lesiones del pasajero con independencia de quién tenga la culpa. Si haces transporte escolar o de menores hay un tercer requisito, la responsabilidad civil ilimitada frente a los ocupantes. En la página de seguros de autobuses explicamos cómo encajan entre sí y qué garantías voluntarias se añaden.
¿Qué es el Seguro Obligatorio de Viajeros y a quién obliga?
Es un seguro de accidentes que protege a quien viaja en un transporte público colectivo. Según el artículo 5 del Real Decreto 1575/1989, debe contratarlo todo transportista, que actúa como tomador, y su prima se incorpora al precio del billete (artículo 12). Está protegida toda persona que en el momento del accidente tenga título de transporte, de pago o gratuito, y también los menores exentos de billete (artículo 6). Cubre las lesiones por choque, vuelco, salida de la vía, incendio o cualquier avería o anormalidad del vehículo (artículo 7), incluidas las que ocurren al subir o bajar por el lugar debido (artículo 8). El incumplimiento se sanciona conforme a la Ley de Ordenación de los Transportes Terrestres.
¿Cuánto paga el Seguro Obligatorio de Viajeros?
Paga las cantidades fijas de un baremo, no el daño real. El anexo del Real Decreto 1575/1989 fija la indemnización por fallecimiento en 36.060,73 euros y ordena las lesiones en categorías, cada una con su importe; la primera, que agrupa las más graves, tiene asignados 42.070,85 euros. La muerte se indemniza si ocurre en los dieciocho meses siguientes al accidente y es consecuencia de él (artículo 16). Además, el seguro presta asistencia sanitaria con los límites de tiempo del artículo 19. Son importes modestos frente a los de la responsabilidad civil, y por eso el SOV es un complemento y nunca un sustituto del seguro de circulación del autobús.
¿Se puede cobrar el SOV y además la indemnización de responsabilidad civil?
Sí. El artículo 2 del Real Decreto 1575/1989 dice que el Seguro Obligatorio de Viajeros es compatible con cualquier otro seguro y que no libera a la empresa transportista, al conductor ni a terceros de su responsabilidad civil; añade que lo pagado por el SOV no reduce el importe de esa responsabilidad. En la práctica, un pasajero lesionado puede cobrar la cantidad del baremo del SOV sin discutir la culpa y reclamar además la indemnización completa de sus daños al seguro de responsabilidad civil del vehículo culpable. Para el transportista, esto significa que el SOV no le ahorra capital de responsabilidad civil en su póliza de autobús.
¿Un microbús o una furgoneta de pasajeros necesita el Seguro Obligatorio de Viajeros?
Depende de sus plazas y de si el transporte es público. El artículo 11 del Real Decreto 1575/1989 deja fuera del reglamento a los medios de transporte público de personas con capacidad inferior a nueve plazas. Y el seguro se refiere al transporte público colectivo: un vehículo que solo usas para tu familia no es un transporte público. Si tienes un microbús con el que prestas servicios a terceros a cambio de precio, pregunta a tu gestor de transportes qué autorización necesitas, porque de ella depende la obligación. En cualquier caso, el vehículo necesita su seguro de circulación. Si es un vehículo ligero de hasta nueve plazas, compáralo como seguro de furgoneta; el capital asegurado de ocupantes se pacta aparte.
¿Qué seguro se exige para hacer transporte escolar?
Además de los seguros obligatorios generales, una responsabilidad civil sin límite frente a los ocupantes. El artículo 12 del Real Decreto 443/2001 exige a las empresas que realicen transporte escolar o de menores tener cubierta de forma ilimitada su responsabilidad civil por los daños que puedan sufrir los ocupantes de los vehículos. La norma se aplica, entre otros casos, al transporte regular de uso especial de escolares cuando al menos un tercio de los alumnos tiene menos de dieciséis años y al discrecional en autobús cuando lo son tres cuartas partes de los viajeros (artículo 1). No todas las aseguradoras ofrecen esa responsabilidad civil voluntaria ilimitada: es lo primero que pedimos al comparar un seguro de autobús escolar.
¿El seguro del autobús cubre el equipaje de los viajeros?
No por defecto. El seguro obligatorio de circulación no cubre las cosas transportadas en el vehículo (artículo 5 del Real Decreto Legislativo 8/2004), y el Seguro Obligatorio de Viajeros solo indemniza lesiones corporales, no maletas. La pérdida, el robo o el daño del equipaje se cubre con una garantía voluntaria, con un límite por bulto y por viajero y con exclusiones para dinero, joyas y aparatos electrónicos. Para una empresa de discrecional o de turismo es una garantía que evita muchas reclamaciones. Al viajero que lleva objetos de valor le compensa más un seguro de viaje propio. Te decimos qué ofertas de seguro de autocar la incluyen.
¿Qué es la garantía de paralización de un autocar?
Es una cantidad diaria que la aseguradora te paga mientras el vehículo está inmovilizado en el taller por un siniestro cubierto. Se pactan tres cosas: el importe por día, el número máximo de días y los días iniciales que no se cobran. Funciona como una pérdida de beneficios simplificada y es especialmente útil en temporada alta, cuando un autocar parado supone servicios cancelados o subcontratados. Casi nunca se activa por una avería mecánica ni por la retención administrativa del vehículo. Si el accidente fue culpa de otro, puedes reclamarle ese perjuicio, y la defensa jurídica de tu póliza se encarga. Compara esta garantía en tu seguro de autobús con tu facturación diaria real.
¿El Seguro Obligatorio de Viajeros cubre al conductor?
Sí, como personal del vehículo. El artículo 6.3 del Real Decreto 1575/1989 considera asegurados al personal que la empresa dedica a los servicios del vehículo, además de a los viajeros, y el artículo 24 pone esa prima a cargo de la empresa. Eso sí, el artículo 9 excluye a quien provoque el accidente en estado de embriaguez, bajo los efectos de drogas o mediante actos dolosos. Los importes del baremo son limitados, de modo que conviene añadir en la póliza del autobús la garantía de accidentes del conductor, porque el seguro obligatorio de circulación no cubre las lesiones del conductor causante. Todo ello es independiente de la protección laboral que corresponda al trabajador.
¿Cubre el seguro los viajes en autocar al extranjero?
El seguro obligatorio de circulación sí: con una sola prima vale en todo el Espacio Económico Europeo y en los Estados adheridos al acuerdo entre oficinas nacionales de seguros (artículo 4.1 del Real Decreto Legislativo 8/2004). El Seguro Obligatorio de Viajeros protege los viajes que empiezan en territorio nacional, sin limitación de destino (artículo 4 del Real Decreto 1575/1989). Lo que hay que revisar es el ámbito territorial de las garantías voluntarias: daños propios, robo, asistencia y remolcaje de un vehículo pesado fuera de España, y el traslado de los viajeros si el autocar se queda inmovilizado. Declara las rutas internacionales al pedir tu seguro de autocar, porque cambian el precio y las compañías disponibles.
Ver todas las preguntas sobre seguros de autobuses
Otros seguros que te pueden interesar
 Seguros de furgonetas Para monovolúmenes y furgonetas de pasajeros de hasta nueve plazas.
 Seguros de retirada de carnet Subsidio mensual para conductores profesionales que pierden el permiso.
 Seguros de camión Si tu empresa tiene también vehículos pesados de mercancías.
 Seguros de accidentes Pólizas colectivas para conductores y acompañantes con capitales superiores.
 Seguros para pymes y empresas Para asegurar cocheras, talleres, oficinas y la responsabilidad civil de la empresa.
Actualizado el .
Fuentes consultadas
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 1575/1989, de 22 de diciembre, por el que se aprueba el Reglamento del Seguro Obligatorio de Viajeros (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 16/1987, de 30 de julio, de Ordenación de los Transportes Terrestres (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 443/2001, de 27 de abril, sobre condiciones de seguridad en el transporte escolar y de menores (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Normas citadas, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026: artículos 2, 4 y 5 del Real Decreto Legislativo 8/2004; artículos 2, 5, 6, 7, 8, 11, 12 y 19 y anexo del Real Decreto 1575/1989; artículo 21 de la Ley 16/1987, y artículos 1, 2 y 12 del Real Decreto 443/2001. Consulta con tu gestor las obligaciones propias de tu autorización de transporte.