

Bróker de seguros de caza y pesca
Todo cazador con armas necesita un seguro de responsabilidad civil obligatorio, que cubre los daños corporales a terceros hasta el límite legal por víctima. Sobre esa base se añaden garantías voluntarias: capital superior y daños materiales, accidentes del propio cazador, armas, perros de caza y defensa jurídica. La pesca se asegura con pólizas similares. En Seguros Broker estudiamos tu caso y comparamos capitales, ámbito y exclusiones.
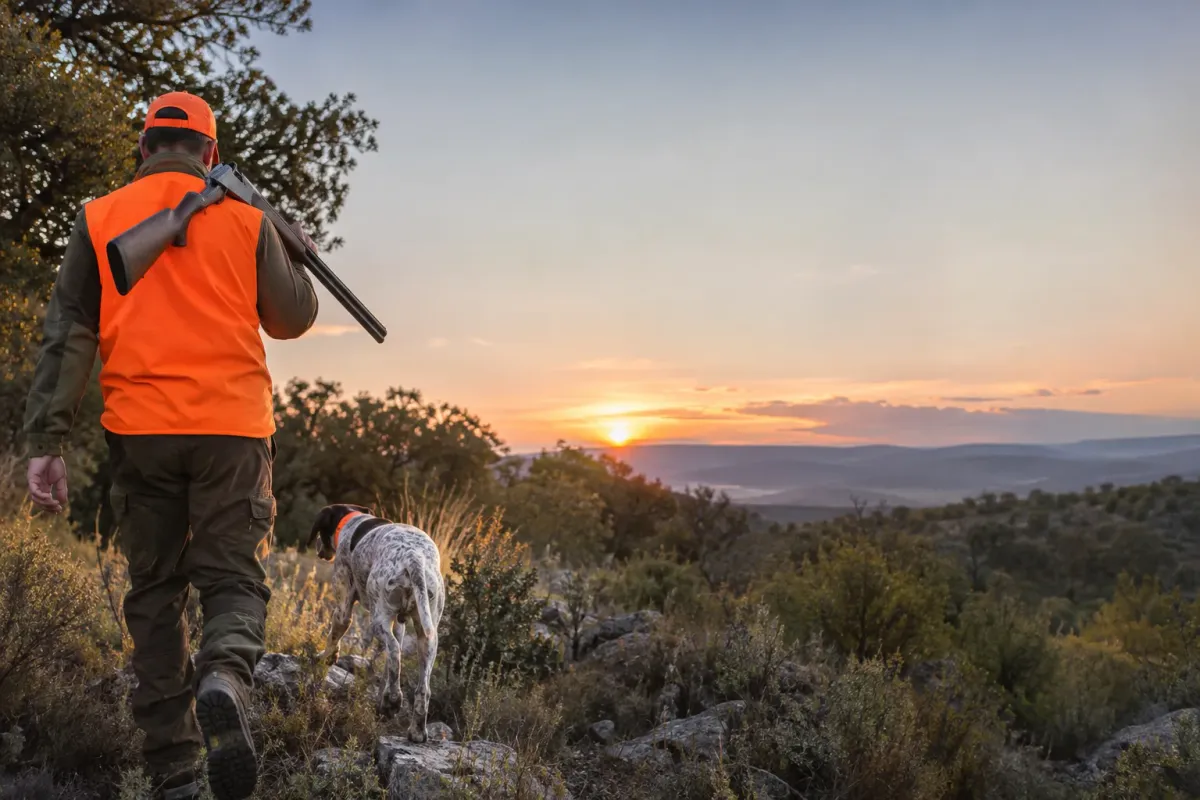
El seguro del cazador es de los pocos que la ley exige a un particular por practicar una afición. La razón es sencilla: un arma de fuego en el campo puede causar un daño personal muy grave, y el legislador quiso que la víctima cobrase siempre. Pero el obligatorio se diseñó para proteger a esa víctima hasta una cifra modesta. Lo que pase de ahí, y todo lo que no sean lesiones a personas, lo pagas tú si no has contratado nada más.
Por eso el mercado vende casi siempre un paquete: la responsabilidad civil obligatoria más una voluntaria con capital alto, y alrededor las garantías que protegen al cazador, a su equipo y a sus animales. Entender dónde termina una y empieza la otra es lo que permite comparar dos pólizas que, por fuera, parecen iguales.
En esta página separamos lo obligatorio de lo voluntario, explicamos las variantes para caza y para pesca, lo que queda excluido y lo que dice la norma con su artículo. Si cazas con perros, te interesa también el seguro de perros; para tus propias lesiones, el seguro de accidentes, y si sales a pescar en barca, el de embarcaciones.
Pide un estudio de tu seguro de caza
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro de caza y pesca, del obligatorio al completo
No hay modalidades con nombre oficial salvo la obligatoria. El resto son combinaciones de garantías que cada aseguradora empaqueta a su manera. Estas son las que encontrarás.
Seguro obligatorio de responsabilidad civil del cazador
Es el mínimo legal y el que se exige para obtener la licencia. Cubre la obligación de indemnizar los daños corporales causados a personas con ocasión de la acción de cazar, en toda España, hasta el límite por víctima que fija el reglamento. No cubre daños materiales, ni tus lesiones, ni defensa más allá de la reclamación. Es barato y, por sí solo, insuficiente para la mayoría de los siniestros graves.
Para quién: Nadie debería quedarse solo con él; sirve como base y para cumplir el requisito de la licencia.
Responsabilidad civil voluntaria ampliada
La responsabilidad civil voluntaria actúa en exceso del obligatorio: eleva el capital por siniestro a cifras de cientos de miles de euros o más y añade los daños materiales a bienes y animales de terceros. Suele incluir los daños causados por los perros durante la jornada, la limpieza y el transporte de armas y, según la póliza, el tiro deportivo en campos autorizados.
Para quién: Cualquier cazador habitual. Es la garantía que protege tu patrimonio frente a una reclamación seria.
Seguro del cazador con accidentes personales
Añade a la responsabilidad civil una garantía de accidente para el propio asegurado: capital por fallecimiento e invalidez permanente y, en muchas pólizas, asistencia sanitaria, gastos de rescate y subsidio por incapacidad temporal. Es lo que cubre el reventón de un cañón que te hiere, la caída en un barranco o el disparo de un compañero cuya responsabilidad no se logra determinar.
Para quién: Quien caza en terreno abrupto, en batidas y monterías, o no tiene un seguro de accidentes que admita la caza.
Seguro de caza completo con armas, perros y defensa
El paquete más amplio suma daños a las armas (rotura, reventón y a veces robo), muerte o lesiones de los perros de caza por accidente, defensa jurídica con fianzas y reclamación de daños, y un ámbito territorial extendido. Cada garantía tiene su propio capital, que conviene revisar por separado.
Para quién: Cazadores con equipo de valor, rehalas o varios perros, y quienes viajan a cazar fuera de su comunidad o al extranjero.
Seguro de caza temporal o por jornadas
El reglamento fija una duración anual, pero admite un plazo inferior cuando coincide con el de una licencia de caza temporal expedida por la comunidad autónoma. Hay pólizas de días o semanas pensadas para quien caza de forma esporádica o viene de fuera para una cacería concreta.
Para quién: Cazadores ocasionales, invitados a una montería y no residentes con licencia temporal.
Seguro de pesca
Para la pesca recreativa en río, embalse o costa. Combina responsabilidad civil por daños a terceros (lesiones con anzuelos o plomos, daños a embarcaciones ajenas), accidentes del pescador y, opcionalmente, daños al equipo. Puede contratarse sola o como extensión de la póliza de caza, a menudo sin sobrecoste relevante.
Para quién: Pescadores deportivos, sobre todo si pescan en cotos o participan en concursos que piden acreditar un seguro.
Seguros para cotos, sociedades de cazadores y organizadores
Los titulares de aprovechamientos cinegéticos y quienes organizan batidas tienen una responsabilidad distinta de la del cazador individual: daños causados por las piezas de caza procedentes del acotado, accidentes de ojeadores y personal, daños durante la organización. Se cubren con pólizas de responsabilidad civil específicas, no con el seguro personal de cada socio.
Para quién: Sociedades y clubes de cazadores, titulares y arrendatarios de cotos, orgánicas de monterías.
Coberturas del seguro de caza explicadas una a una
La primera es la única impuesta por la norma. Las demás son voluntarias y cada una lleva su capital asegurado, su franquicia y sus exclusiones.
Responsabilidad civil obligatoria por daños corporales
Indemniza a las personas lesionadas por el cazador con armas durante la acción de cazar. Comprende el disparo involuntario y los daños ocurridos en los descansos dentro del terreno de caza mientras dura la jornada. El perjudicado puede reclamar directamente a la aseguradora.
Responsabilidad civil voluntaria por daños personales y materiales
Cubre lo que excede del límite obligatorio y los daños a las cosas. Mira el límite por siniestro y si existe un sublímite por víctima, porque en un accidente con varios heridos es este el que manda. Comprueba también si los daños a bienes llevan franquicia y si se incluyen los causados a compañeros de cuadrilla y a familiares, que algunas pólizas excluyen.
Accidentes del cazador
Capital por fallecimiento y por invalidez permanente según baremo, más las prestaciones complementarias que se contraten. Fíjate en qué se entiende por accidente de caza: solo durante la acción de cazar, o también en los desplazamientos, en la limpieza del arma en casa y en el tiro al plato.
Asistencia sanitaria y gastos de rescate
Paga los gastos médicos derivados del accidente, en centros concertados o hasta un límite en centros de libre elección, y la búsqueda y evacuación en montaña si la póliza lo incluye. En zonas remotas, un rescate puede ser el gasto más alto del siniestro.
Daños a las armas
Rotura o reventón de escopetas y rifles durante su uso y, según la póliza, robo con las medidas de custodia exigidas. Visores, monturas y arcos se declaran aparte. El desgaste y los defectos de mantenimiento no se indemnizan.
Perros de caza
Dos garantías distintas: los daños que los perros causen a terceros durante la cacería, que suelen ir dentro de la responsabilidad civil voluntaria, y la muerte o las lesiones del propio perro por accidente de caza, que es opcional y con capital por animal. Para la cobertura fuera de la jornada o veterinaria completa, mira el seguro para perros de caza.
Defensa jurídica, fianzas y reclamación de daños
Abogado y procurador en procedimientos civiles y penales derivados de un accidente de caza, constitución de fianzas y reclamación a terceros de los daños que te causen. Algunas pólizas extienden la defensa a expedientes sancionadores por infracciones de caza; las multas, en cambio, nunca se aseguran.
Ámbito territorial ampliado
El obligatorio vale en España. Las garantías voluntarias pueden extenderse a Europa o a todo el mundo. Si cazas fuera, pide un certificado en el idioma que exija el país de destino y revisa el ámbito territorial de cada garantía, no solo de la responsabilidad civil.
Extensión a pesca y tiro deportivo
Muchas pólizas incluyen la responsabilidad civil y los accidentes practicando pesca con caña y tiro en campos autorizados. La pesca submarina y la pesca desde embarcación propia suelen requerir mención expresa.
Qué no cubre un seguro de caza
Unas exclusiones vienen de la norma y otras de cada contrato. En varias de las primeras la aseguradora indemniza a la víctima y luego te reclama lo pagado.
Culpa exclusiva del perjudicado o fuerza mayor
El obligatorio no responde cuando el hecho se debe únicamente a culpa o negligencia de la víctima o a fuerza mayor. La norma aclara que los defectos, roturas o fallos de las armas y de las municiones no son fuerza mayor: si el arma falla y hiere a alguien, el seguro paga.
Cazar sin licencia, en veda o con armas prohibidas
Son supuestos en que la aseguradora puede repetir contra el asegurado lo que haya pagado. En las garantías voluntarias, además, suelen ser exclusiones directas: ni accidentes propios ni daños al arma se indemnizan.
Alcohol, drogas y uso temerario del arma
Cazar bajo la influencia de bebidas alcohólicas o drogas y el uso temerario de armas en zonas de seguridad dan lugar a repetición. La omisión de socorro tras el accidente tiene el mismo efecto.
Tus propios daños y los de tus bienes sin garantía expresa
La responsabilidad civil solo paga a terceros. Tus lesiones, tu arma, tu vehículo y tus perros quedan fuera salvo que hayas contratado la garantía correspondiente.
Daños a familiares y personas que conviven contigo
Muchas pólizas voluntarias no consideran terceros al cónyuge, a los hijos ni a otros familiares convivientes en lo que respecta a daños materiales, y algunas tampoco en daños personales por encima del obligatorio. Es una exclusión que conviene leer si cazas en familia.
Daños causados por las piezas de caza y por vehículos
Los destrozos de la fauna cinegética en cultivos o los atropellos de animales corresponden a otros responsables y a otros seguros. Tampoco se cubren aquí los daños causados conduciendo: un todoterreno en el coto sigue necesitando su seguro de coche.
Actividad profesional y organización de cacerías
Guardas, guías, rehaleros profesionales y organizadores necesitan pólizas de responsabilidad civil de su actividad. El seguro personal del cazador cubre el ejercicio de la caza como afición.
Multas, sanciones y daños intencionados
Ninguna póliza paga sanciones administrativas ni penales. Los daños causados con dolo no están amparados frente al asegurado, aunque la víctima cobre.
Tabla comparativa de los seguros de caza y pesca
Lo que suele incluir cada combinación. Solo la primera columna tiene contenido fijado por la norma; las demás dependen de la aseguradora.
| Cobertura | Obligatorio | RC ampliada | Con accidentes | Completo | Pesca |
|---|---|---|---|---|---|
| Daños corporales a terceros hasta el límite legal | Sí | Sí | Sí | Sí | No aplica |
| Daños personales por encima del límite legal | No | Sí | Sí | Sí | Hasta el capital pactado |
| Daños materiales a terceros | No | Sí | Sí | Sí | Sí |
| Daños causados por los perros en la cacería | No | Habitual | Habitual | Sí | No aplica |
| Fallecimiento e invalidez del asegurado | No | No | Sí | Sí | Opcional |
| Asistencia sanitaria y rescate | No | No | Habitual | Sí | Opcional |
| Daños a las armas o al equipo | No | No | Opcional | Sí | Opcional |
| Muerte o lesiones de los perros de caza | No | No | Opcional | Sí | No aplica |
| Defensa jurídica y fianzas | No | Habitual | Habitual | Sí | Habitual |
| Validez fuera de España | No | Según la póliza | Según la póliza | Habitual | Según la póliza |
| Sirve para obtener la licencia de caza | Sí | Sí | Sí | Sí | No |
¿Te ayudamos a elegir tu seguro de caza?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de caza
Es un seguro de prima baja en relación con el riesgo que cubre. La diferencia entre el obligatorio pelado y un paquete amplio suele ser pequeña, y casi toda se explica por los capitales y por las garantías de daños propios.
Capital de responsabilidad civil voluntaria
Es el factor principal. Pasar de un capital medio a uno alto encarece poco en términos absolutos y es donde más sentido tiene no ahorrar.
Capitales de accidentes
Fallecimiento, invalidez, asistencia sanitaria y subsidio diario suman prima en proporción a los importes elegidos.
Armas y perros asegurados
El valor declarado de las armas y el número de perros con cobertura de muerte o lesiones elevan la prima, y son las garantías con más siniestros pequeños.
Modalidades de caza practicadas
Algunas aseguradoras distinguen caza menor, caza mayor, batidas y monterías, caza con arco o cetrería. Declara todas las que practiques: lo no declarado puede quedar fuera.
Ámbito territorial
Extender las garantías a Europa o al resto del mundo tiene sobreprima. Si solo sales una vez, puede bastar una ampliación temporal.
Duración y extensiones
Las pólizas temporales cuestan menos que la anual pero más por día cubierto. Añadir pesca o tiro deportivo suele costar poco.
Contratación individual o a través de un colectivo
Sociedades de cazadores y federaciones negocian pólizas colectivas con buenas primas. Compara sus capitales con los de una póliza individual antes de dar por buena la del club.
Qué dice la ley sobre el seguro obligatorio del cazador
Quién está obligado y qué pasa con la licencia
El artículo 52 de la Ley 1/1970, de 4 de abril, de caza, ordena que todo cazador con armas concierte un seguro que cubra su obligación de indemnizar los daños a las personas. El Real Decreto 63/1994, de 21 de enero, lo desarrolla: según su artículo 1.2, el cazador con armas debe estar asegurado durante la acción de cazar y no puede obtener la licencia sin acreditar el seguro. El reglamento se aplica junto con la normativa de caza de cada comunidad autónoma, que es preferente en su territorio.
Qué cubre y con qué límite
El artículo 2 extiende la cobertura a todo el territorio español e incluye el disparo involuntario y los daños en tiempo de descanso dentro del terreno de caza. El artículo 3 fija el límite en 90.151,82 euros por víctima. El artículo 4 permite pactar capitales superiores y añadir otras coberturas en la misma póliza, y el artículo 5 prevé una duración anual prorrogable o inferior si se corresponde con una licencia temporal.
Responsabilidad del cazador y de la partida
El artículo 33.5 de la Ley de caza obliga a todo cazador a indemnizar los daños que cause cazando, salvo culpa exclusiva del perjudicado o fuerza mayor, y establece la responsabilidad solidaria de la partida cuando no consta el autor del daño a las personas. El artículo 6 del reglamento traslada esa solidaridad a los aseguradores. El artículo 33.1 hace responsables de los daños de las piezas de caza a los titulares de los aprovechamientos de los que procedan.
Cuándo la aseguradora puede repetir contra el cazador
El artículo 8 del Real Decreto 63/1994 enumera supuestos de conducta dolosa a efectos de repetición: cazar sin licencia o con licencia sin validez, con armas prohibidas, en época de veda o bajo la influencia de alcohol, drogas tóxicas o estupefacientes, el uso temerario de armas en zonas de seguridad y la omisión de socorro.
Perros de caza y Ley de bienestar animal
El artículo 1.3.e de la Ley 7/2023 excluye de su ámbito a los animales utilizados en actividades específicas y profesionales, entre ellos los perros de caza. El seguro de responsabilidad civil que esa ley exige para los perros de compañía no les es aplicable por esa vía, pero el dueño sigue respondiendo de los daños que causen y las normas autonómicas pueden imponer sus propias obligaciones.
Errores frecuentes al contratar un seguro de caza
Contratar solo el obligatorio para sacar la licencia. El límite legal por víctima se agota con una lesión seria. La diferencia hasta la indemnización real sale de tu patrimonio presente y futuro.
Dar por cubiertos los daños materiales. Un vehículo, una res o un perro ajeno alcanzados por un disparo no están en el obligatorio. Sin responsabilidad civil voluntaria, los pagas tú.
No declarar todas las modalidades y lugares. Si además de caza menor vas a monterías, cazas con arco o sales al extranjero, dilo al contratar. Lo que no figura en la póliza es terreno de discusión.
Olvidar que el seguro de accidentes propio puede excluir la caza. Muchas pólizas generales de accidentes y de vida excluyen o limitan la caza con armas de fuego. Compruébalo antes de prescindir de la garantía de accidentes del cazador.
Confiar en la póliza del coto para todo. El seguro de la sociedad cubre la responsabilidad de la sociedad. Tu responsabilidad personal como cazador necesita tu propio seguro en vigor el día de la cacería.
Dejar caducar la póliza entre temporadas. Si la póliza vence y sales a cazar antes de renovarla, cazas sin seguro: la norma no permite practicar la caza con armas sin la póliza en vigor y cualquier daño recae en tu patrimonio.
Cómo comparar tu seguro de caza con Seguros Broker
Cuéntanos qué cazas o pescas y dónde
Modalidades, comunidad autónoma, si sales al extranjero, número de perros y valor aproximado de las armas.
Recibe un estudio con varias opciones
Te presentamos el obligatorio con distintas ampliaciones para que veas cuánto cambia la prima al subir capitales o añadir accidentes, armas y perros.
Revisa límites y exclusiones con un asesor
Repasamos por teléfono o WhatsApp el límite por víctima, quién se considera tercero, el ámbito territorial y las condiciones de custodia de las armas.
Contrata y lleva el certificado contigo
La contratación se formaliza con la correduría. Recibes el justificante que necesitas para la licencia y que debes poder mostrar en el campo.
Preguntas frecuentes sobre seguros de caza
¿Es obligatorio el seguro de caza?
Sí para quien caza con armas. El artículo 1.2 del Real Decreto 63/1994 establece que todo cazador con armas debe estar asegurado, durante la acción de cazar, por un seguro de responsabilidad civil del cazador adaptado a ese reglamento, y que no puede obtenerse la licencia de caza ni practicarla sin él. La obligación procede del artículo 52 de la Ley 1/1970, de caza, y se aplica junto con la normativa de cada comunidad autónoma, que es la competente en la materia y puede añadir requisitos. Es una responsabilidad civil obligatoria: protege a las víctimas, no al cazador. Tienes el resto de coberturas en seguros de caza y pesca.
¿Qué cubre el seguro obligatorio del cazador y hasta qué límite?
Cubre los daños corporales causados a otras personas con ocasión de la acción de cazar, en todo el territorio español, hasta un máximo de 90.151,82 euros por víctima (artículos 2 y 3 del Real Decreto 63/1994). Incluye los causados por un disparo involuntario y los ocurridos en tiempo de descanso dentro del terreno de caza mientras se practica. No cubre los daños materiales, los que sufra el propio cazador ni lo que exceda de esa cifra: todo eso queda a cargo de tu patrimonio salvo que contrates la responsabilidad civil voluntaria. Una lesión grave supera con facilidad el límite legal, y por eso casi nadie contrata solo el obligatorio. Compara capitales en seguros de caza.
¿El seguro obligatorio paga los daños materiales que cause cazando?
No. El seguro de suscripción obligatoria se limita a los daños corporales a las personas. Un perdigonazo en un coche, una res de ganado muerta por error, un perro ajeno herido o los destrozos en un cercado quedan fuera. El artículo 52 de la Ley de caza deja a salvo las indemnizaciones que procedan por los daños a las cosas conforme a los Códigos Civil y Penal, es decir, respondes tú. Para trasladar ese riesgo a la aseguradora necesitas la ampliación voluntaria de responsabilidad civil, que añade los daños materiales y eleva el capital. Suele tener una franquicia pequeña en daños a bienes. Lo detallamos en seguros de caza y pesca.
¿Qué pasa si en una montería no se sabe quién disparó?
Responden todos. El artículo 33.5 de la Ley 1/1970 establece que, en la caza con armas, si no consta el autor del daño causado a las personas, responden solidariamente todos los miembros de la partida. En coherencia, el artículo 6 del Real Decreto 63/1994 hace responder solidariamente a los aseguradores de esos miembros, y considera miembros de la partida solo a quienes cazaron en esa ocasión y lugar con armas de la clase que originó el daño. En la práctica, tu seguro puede acabar pagando una parte de un accidente que no causaste. Es otro motivo para llevar capitales altos y defensa jurídica. Más en seguros de caza.
¿El seguro de caza cubre mis propias lesiones?
Solo si contratas la garantía de accidentes. La responsabilidad civil, obligatoria o voluntaria, paga a terceros; tus lesiones no son un daño a tercero. La garantía de accidente del cazador paga un capital por fallecimiento o invalidez permanente y, según la póliza, los gastos de asistencia sanitaria, de rescate o un subsidio por los días de baja. Mira si cubre solo los accidentes con arma o cualquier percance durante la jornada: caídas, picaduras, vuelcos en el desplazamiento por el coto. Si ya tienes un seguro de accidentes, comprueba que no excluya la caza, cosa frecuente, antes de duplicar la cobertura dentro del seguro de caza.
¿Están cubiertos los perros de caza?
Depende de qué quieras cubrir. Los daños que tus perros causen a terceros durante la cacería suelen entrar en la responsabilidad civil voluntaria del cazador, con un número máximo de animales; fuera de la jornada, necesitas una póliza propia. Los daños que sufran los perros (un agarre de jabalí, un atropello, un disparo) solo se indemnizan si contratas esa garantía, con capital por animal. La Ley 7/2023 de bienestar animal deja fuera de su ámbito a los perros de caza (artículo 1.3.e), así que su seguro obligatorio estatal no les alcanza, pero la responsabilidad civil de animales del dueño existe igual. Mira el seguro para perros de caza.
¿Cubre el seguro la escopeta o el rifle?
No de serie. Es una garantía opcional que suele cubrir la rotura o el reventón del arma durante su uso y, en algunas pólizas, el robo con las condiciones de custodia que marque el contrato. Tiene un capital por arma o por siniestro y excluye el desgaste, la oxidación y los daños por mantenimiento deficiente o munición inadecuada. Los visores y accesorios hay que declararlos aparte. Si guardas las armas en casa, pregunta también a tu seguro de hogar: algunos las admiten como objetos de valor declarados y otros las excluyen. El dato que más importa es dónde y cómo exige la póliza que estén guardadas. Más en seguros de caza.
¿Me cubre el seguro si cazo en otra comunidad autónoma o en el extranjero?
Dentro de España, sí: el seguro obligatorio cubre en todo el territorio español (artículo 2.1 del Real Decreto 63/1994), aunque la licencia de caza es autonómica y necesitas la de la comunidad donde caces. Fuera de España, el obligatorio no actúa. El ámbito territorial de las garantías voluntarias depende de la póliza: unas se limitan a España, otras alcanzan Europa y otras el resto del mundo, a veces con exclusión de algunos países. Cada país tiene además sus propias exigencias de seguro para cazadores visitantes. Si viajas a cazar, pide un certificado con el ámbito y los capitales, y completa con un seguro de viaje que no excluya la actividad.
¿Necesito un seguro para pescar?
El reglamento estatal del seguro obligatorio se refiere al cazador con armas y no al pescador, de modo que no impone un seguro para la pesca recreativa con caña. Aun así, conviene comprobar la normativa de tu comunidad autónoma y las condiciones del coto, la sociedad o la federación, que pueden exigirlo. Existen pólizas de pescador con responsabilidad civil por daños a terceros (un anzuelo, un lance), accidentes personales y daños al equipo, y muchas pólizas de caza incluyen la pesca como extensión. Si pescas desde una embarcación a motor, esta sí tiene su propio seguro obligatorio: míralo en seguros de barcos. Resumen en seguros de caza y pesca.
¿Puede la aseguradora reclamarme lo que ha pagado a la víctima?
Sí, en los casos de conducta dolosa. La aseguradora paga primero a la víctima, que tiene acción directa contra ella, y después puede repetir contra ti. El artículo 8 del Real Decreto 63/1994 considera supuestos de repetición, entre otros, los daños causados cazando sin licencia o con licencia sin validez, con armas prohibidas, en época de veda o bajo la influencia de alcohol o drogas, los ocasionados por uso temerario de armas en zonas de seguridad y aquellos en que el causante incurra en omisión de socorro. En esas situaciones el seguro protege al perjudicado, no a tu patrimonio. Cumplir las normas es la primera condición para que tu seguro de caza te sirva.
Ver todas las preguntas sobre seguros de caza
Otros seguros que te pueden interesar
 Seguros de perros Para la responsabilidad civil y la asistencia veterinaria de tus perros fuera de la jornada de caza.
 Seguros de accidentes Capitales más altos por invalidez o fallecimiento, siempre que la póliza admita la caza.
 Seguros de barcos y embarcaciones Si pescas desde una embarcación a motor, esta tiene su propio seguro obligatorio.
 Seguros de responsabilidad civil familiar Cubre tu responsabilidad en la vida privada, que el seguro de caza no alcanza.
 Seguros de hogar Para las armas y el equipo guardados en casa, si la póliza los admite declarados.
Actualizado el .
Fuentes consultadas
- Real Decreto 63/1994, de 21 de enero, por el que se aprueba el Reglamento del Seguro de Responsabilidad Civil del Cazador, de suscripción obligatoria (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 1/1970, de 4 de abril, de caza (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas voluntarias descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. La caza es competencia de las comunidades autónomas, cuya normativa puede añadir requisitos a los estatales aquí citados. Obligación, límite y supuestos de repetición según los artículos 1, 2, 3, 4, 5, 6 y 8 del Real Decreto 63/1994, los artículos 33 y 52 de la Ley 1/1970 y el artículo 1.3.e de la Ley 7/2023, consultados en el BOE el 10 de noviembre de 2026.