

Bróker de seguros de motos clásicas
El seguro de moto clásica es una póliza de uso ocasional para motocicletas y ciclomotores con años que no son tu vehículo de diario. Se contrata a terceros, con robo e incendio o, en casos contados, con daños propios, y puede llevar valor pactado para que la indemnización responda a lo que vale la moto. Tiene versión para motos históricas y para colecciones. En Seguros Broker estudiamos tu caso y te explicamos las condiciones.
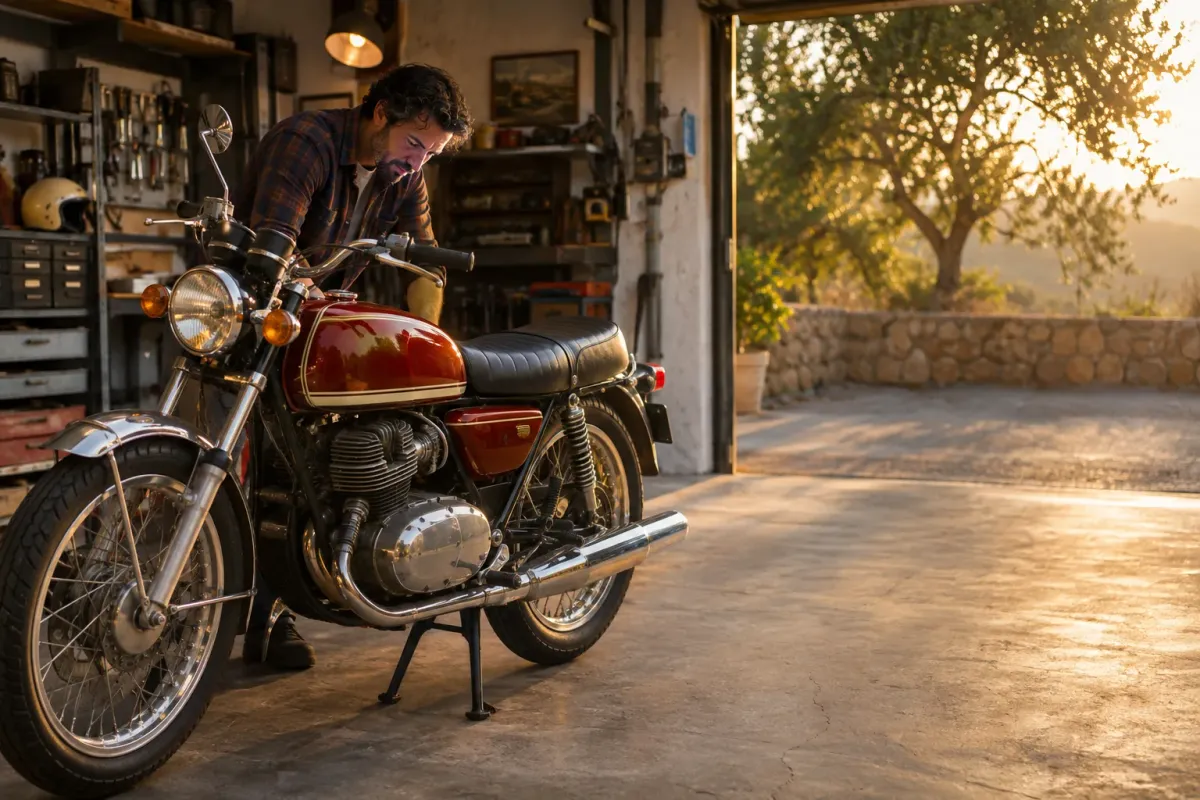
Una moto de hace cuarenta años vale lo que cuesta encontrar otra igual y dejarla como está. Para una póliza corriente, en cambio, vale lo que dice una tabla hecha para motos modernas, que es muy poco. El seguro de moto clásica existe para cerrar esa distancia: reconoce el valor real, parte de que la moto sale poco y cobra en consecuencia.
Comparte lógica con el de los coches clásicos, donde explicamos con detalle la figura del vehículo histórico, y base legal con el seguro de moto ordinario, donde están los permisos, el equipamiento del motorista y las modalidades generales. Aquí nos quedamos con lo que es propio de las dos ruedas con años: motos ligeras y fáciles de llevarse, garajes con varias unidades, concentraciones, traslados en remolque y un conductor mucho más expuesto que en un coche.
Este ramo lo trabajamos por estudio: recogemos los datos de la moto y de su uso y buscamos entre las aseguradoras que admiten vehículos de esa antigüedad. Para un traslado puntual, una ITV o una exposición, existen también los seguros por días para motos clásicas.
Pide un estudio de tu seguro de motos clásicas
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro de moto clásica y qué añade cada uno
Los escalones de cobertura son menos que en una moto moderna, porque los daños propios se ofrecen poco. A cambio hay variantes que no existen fuera de este ramo: el valor acordado, la clasificación como histórica y la póliza de colección.
Seguro de moto clásica a terceros con uso limitado
Es la póliza de entrada y la más contratada. Incluye la responsabilidad civil obligatoria y voluntaria, defensa jurídica y, normalmente, accidentes del conductor y asistencia. No cubre el robo ni los daños de la moto. Su precio bajo se apoya en condiciones escritas: uso de ocio, pocos kilómetros y conductor con experiencia y otro vehículo.
Para quién: Motos populares de valor moderado que salen algunos fines de semana y se guardan en garaje.
Terceros con robo e incendio
Añade las dos garantías que más importan en una moto que pasa meses parada: el robo, con los daños del intento, y el incendio, también dentro del garaje. Sin un valor acordado sirve de poco, porque la indemnización se calcularía con tablas de mercado.
Para quién: Motos restauradas, modelos buscados y cualquier unidad cuyo valor supere claramente al de tablas.
Seguro de moto clásica con daños propios
Cubre la reparación de la moto tras una caída o un accidente con culpa. Muy pocas aseguradoras lo ofrecen y lo hacen caso por caso, con franquicia y tras estudiar el modelo, por la dificultad de encontrar recambios y de valorar la mano de obra especializada.
Para quién: Piezas de alto valor o recién restauradas con facturas, cuando una compañía acepta el riesgo.
Moto clásica con valor pactado
No es un escalón, sino la forma de fijar la indemnización. Tomador y aseguradora acuerdan en la póliza cuánto vale la moto, y esa cifra se aplica en una pérdida total o un robo. El valor pactado se apoya en fotos, facturas o tasación, y hay que revisarlo cuando la moto se restaura o el modelo se revaloriza.
Para quién: Toda moto clásica asegurada con robo, incendio o daños. Sin acuerdo de valor, esas garantías pierden casi todo su sentido.
Seguro para motos históricas
Para las motocicletas y ciclomotores que han obtenido la clasificación oficial de vehículo histórico. La norma les exige el seguro obligatorio y les impone un uso ocasional. Las aseguradoras suelen tratarlas bien, porque la clasificación acredita antigüedad, originalidad y poco uso, pero la póliza puede añadir sus propios límites de kilómetros.
Para quién: Propietarios de motos de treinta años o más, originales y ya clasificadas o en trámite.
Póliza para una colección de motos
Reúne varias motos en un contrato, cada una con su matrícula, su valor y sus garantías. Como solo se conduce una cada vez, algunas compañías lo tienen en cuenta en el precio de la circulación. A cambio, preguntan con detalle dónde se guardan, porque un incendio o un robo en el garaje afecta a todas a la vez.
Para quién: Coleccionistas, aficionados con tres o cuatro motos y familias que comparten garaje y afición.
Ciclomotores y scooters clásicos
Los ciclomotores y scooters de época tienen la misma obligación de seguro que cualquier vehículo a motor. Se aseguran casi siempre a terceros con uso limitado, y su poco peso los hace especialmente fáciles de sustraer, lo que endurece las condiciones del robo.
Para quién: Quien conserva el ciclomotor de su juventud o restaura scooters de los años sesenta a ochenta.
Moto en restauración o guardada sin circular
Mientras siga de alta, la moto necesita al menos el seguro obligatorio, aunque esté desmontada. Una póliza de clásica permite añadir incendio y robo en el garaje o en el taller, con un valor que se actualiza cuando el trabajo avanza. La alternativa legal es la baja temporal.
Para quién: Proyectos de restauración largos y motos que pasan años sin salir.
Coberturas del seguro de moto clásica que conviene revisar
Las garantías se llaman como en cualquier moto, pero las condiciones son distintas. En cada una señalamos lo que cambia cuando la moto tiene décadas, siempre dentro de los límites de cada contrato.
Responsabilidad civil obligatoria y voluntaria
Cubre los daños a terceros, incluido el pasajero, con los mismos límites legales que una moto nueva. La voluntaria amplía el capital. Es lo único que exige la ley, y lo exige también a una moto que solo sale dos veces al año.
Accidentes del conductor
En una moto el lesionado más probable eres tú, y una clásica frena y se sujeta peor que una actual: sin ABS, con frenos de tambor y neumáticos estrechos. El seguro obligatorio no cubre al conductor causante. Revisa los capitales de accidentes del conductor y si incluyen asistencia sanitaria, y valora reforzarlos con un seguro de accidentes.
Valor acordado y tratamiento de los restos
Con valor pactado, el robo y la pérdida total se liquidan sobre la cifra de la póliza. Pregunta además qué pasa con los restos: en una moto clásica, un motor con su numeración original o un depósito sin reproducir pueden interesarte más que su valor de chatarra, y algunas pólizas permiten conservarlos.
Robo de la moto y de sus piezas
Una moto clásica pesa poco, no tiene inmovilizador y cabe en una furgoneta. Por eso la garantía suele condicionarse a que se guarde en garaje cerrado y, a veces, a un antirrobo o a un anclaje. Mira si cubre el hurto, el robo fuera del garaje durante una ruta y la sustracción de piezas sueltas de época.
Incendio en el garaje y en circulación
Carburadores, grifos de gasolina y cableados antiguos hacen del fuego un riesgo real, también con la moto parada. Comprueba que la garantía actúa en el garaje y en el taller del restaurador. El resto de lo que hay en el garaje corresponde al seguro de hogar.
Asistencia en viaje con medio de transporte adecuado
La asistencia en viaje debe recoger la moto con plataforma o remolque y sujeciones que no dañen manillar ni cromados.
Desde el kilómetro cero
Las averías de arranque tras semanas de inactividad son las más comunes. Sin kilómetro cero, el traslado desde tu garaje corre de tu cuenta.
Traslado al taller especialista
Quien repara tu modelo puede estar a cientos de kilómetros. Revisa el límite de distancia o de importe.
Defensa jurídica y reclamación del valor real
Si otro conductor te tira, su aseguradora ofrecerá el valor de tablas. Reclamar lo que vale de verdad la moto exige un informe y, a veces, un pleito. Mira el límite de gastos para abogado y perito de tu elección.
Casco y equipamiento
Cuando existe, esta garantía cubre el casco y, según la póliza, la ropa técnica dañada en un accidente. Es opcional y poco frecuente en pólizas de clásicas. El equipo de época sin homologación vigente no suele entrar.
Concentraciones, rutas y exposiciones
Las salidas organizadas por carretera abierta son circulación ordinaria y suelen estar cubiertas. Pregunta por la moto expuesta en una feria o un museo, parada y fuera de tu garaje, y por las pruebas de regularidad, que cada aseguradora trata de forma distinta.
Traslado de la moto en remolque o furgoneta
Muchas clásicas viajan más kilómetros cargadas que rodando. Durante el transporte, la moto es una cosa transportada para el seguro del vehículo que la lleva, que no responde de ella. Comprueba si la póliza de la moto mantiene robo, incendio y daños en esa situación.
Qué no cubre un seguro de moto clásica
Además de las exclusiones comunes a cualquier seguro de vehículos, estas son las que nacen de las condiciones de uso de una póliza de clásica. Casi todos los conflictos vienen de aquí.
Uso diario, laboral o de reparto
Ir a trabajar cada día, hacer mensajería o alquilar la moto para eventos y rodajes queda fuera de una póliza de ocio. Los terceros cobran; tus garantías voluntarias pueden reducirse.
Superar los kilómetros pactados
Si el contrato fija un máximo anual y lo rebasas sin avisar, la aseguradora puede aplicar una penalización. Anota el cuentakilómetros al contratar, si funciona, y avisa antes de un viaje largo.
Carreras, velocidad clásica y rodadas en circuito
Las competiciones de clásicas, las subidas cronometradas y las tandas quedan excluidas. La ley no las considera hechos de la circulación cuando se celebran con autorización en zonas acotadas.
Conductor no declarado o sin el permiso adecuado
Las pólizas suelen exigir edad y experiencia mínimas y, a menudo, conductores nominados. Recuerda además que el permiso B con más de tres años solo habilita, dentro de España, para motocicletas de la clase A1 (artículo 4.2 del Real Decreto 818/2009): una clásica de más cilindrada o potencia exige el permiso de moto que corresponda.
Averías, desgaste, óxido y fatiga de materiales
Un gripaje, un cable roto o un bastidor corroído no son un siniestro. El desgaste y la oxidación propios de la edad quedan fuera de todas las modalidades.
Robo fuera del lugar de custodia declarado
Si declaraste garaje cerrado y la moto desaparece de la calle o de un trastero abierto, la aseguradora puede rechazar el robo por incumplimiento de las condiciones.
Modificaciones no declaradas ni legalizadas
Transformaciones de chasis, motor, frenos o escape que no constan en la póliza ni en la documentación pueden excluirse de la indemnización, y además alejan la moto del estado original que exige la clasificación como histórica.
Pérdida de valor por falta de originalidad tras la reparación
Que la moto valga menos por llevar una pieza de reproducción o un repintado no suele indemnizarse, salvo pacto expreso.
Tabla comparativa de los seguros de moto clásica
Orientación sobre lo que suele incluir cada fórmula. En este ramo casi todo se estudia caso por caso, de modo que manda lo que figure en las condiciones de cada aseguradora.
| Cobertura | Terceros uso limitado | Terceros con robo e incendio | Con daños propios |
|---|---|---|---|
| Responsabilidad civil obligatoria y voluntaria | Sí | Sí | Sí |
| Defensa jurídica y reclamación de daños | Sí | Sí | Sí |
| Accidentes del conductor | Habitual | Habitual | Sí |
| Asistencia con plataforma o remolque | Habitual u opcional | Habitual | Sí |
| Robo de la moto | No | Sí, con condiciones de custodia | Sí, con condiciones de custodia |
| Incendio, también en el garaje | No | Sí | Sí |
| Daños propios por caída o accidente | No | No | Sí, con franquicia |
| Valor pactado | No aplica | Recomendable | Necesario |
| Casco y equipamiento | Poco frecuente | Opcional | Opcional |
| Concentraciones y rutas no competitivas | Habitual | Habitual | Habitual |
| Riesgos extraordinarios del Consorcio | Sí | Sí | Sí |
¿Te ayudamos a elegir tu seguro de motos clásicas?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de moto clásica
La prima de una moto clásica suele ser inferior a la de una moto de uso diario, siempre que se cumplan las condiciones que justifican la diferencia. Estos son los datos que la mueven.
Antigüedad y clasificación de la moto
Cada aseguradora fija su edad mínima para tratar una moto como clásica. Estar clasificada como histórica suele mejorar la oferta.
Valor acordado y garantías
A terceros, el valor apenas influye. Con robo, incendio o daños, la prima sigue al capital asegurado. Inflarlo no compensa: la aseguradora puede impugnar un valor notablemente superior al real.
Uso y kilómetros anuales
Cuantos menos kilómetros y más claro sea el uso de ocio, mejor precio. Declara las rutas largas y las concentraciones lejanas a las que acudes.
Perfil del conductor
Edad, años con permiso de moto, historial y tener otro vehículo para el día a día. Los conductores jóvenes encuentran menos oferta en este ramo.
Lugar de custodia
Garaje individual cerrado, plaza comunitaria, nave o trastero. Para el robo es decisivo, y varias compañías no aceptan motos clásicas que duermen en la calle.
Número de motos
Varias unidades en la misma póliza suelen abaratar el coste por moto en la parte de circulación.
Cilindrada y tipo de moto
Un ciclomotor de época, una turismo de media cilindrada y una deportiva de los ochenta no tienen el mismo riesgo, por prestaciones y por atractivo para el robo.
Qué dice la ley sobre motos históricas y su seguro
Requisitos para clasificar una moto como histórica
El artículo 3.1 del Reglamento de Vehículos Históricos (Real Decreto 892/2024) exige haber sido fabricada o matriculada por primera vez hace treinta años como mínimo, que su tipo específico haya dejado de producirse y que esté en su estado original, sin cambios fundamentales en motor, frenos, dirección, suspensión o carrocería, y con un correcto mantenimiento. El reglamento se aplica igual a coches, motocicletas y ciclomotores.
Uso ocasional y prohibiciones
El artículo 20.1 establece que el uso de los vehículos históricos tendrá carácter ocasional y prohíbe con carácter general destinarlos a transporte público de viajeros o mercancías y a actividades agrícolas o de obras y servicios. El artículo 2.9 define el uso ocasional como la circulación que no exceda de noventa y seis días al año.
Seguro obligatorio también para las históricas
El artículo 19.1 del mismo reglamento declara aplicable a los vehículos históricos la exigencia del seguro de responsabilidad civil de suscripción obligatoria. La obligación general está en el artículo 2.1 del Real Decreto Legislativo 8/2004, y su artículo 2.8 solo exceptúa a los vehículos dados de baja que no se usen como medio de transporte.
Inspección técnica de las motos históricas
El artículo 6.2 del Real Decreto 920/2017 fija para las motocicletas históricas una inspección cuatrienal, cualquiera que sea su antigüedad. Exime de la inspección periódica a los vehículos históricos con más de sesenta años desde su fabricación o primera matriculación y a los ciclomotores clasificados como históricos, sin perjuicio de las inspecciones voluntarias.
Valor pactado en la Ley de Contrato de Seguro
La regla general del artículo 26 de la Ley 50/1980 valora el daño por el interés asegurado en el momento inmediatamente anterior al siniestro. El artículo 28 permite fijar ese valor de común acuerdo en la póliza y solo deja a la aseguradora impugnarlo si lo aceptó por violencia, intimidación o dolo, o si por error la estimación es notablemente superior al valor real.
Errores frecuentes al asegurar una moto clásica
Mantenerla en una póliza de moto corriente. Pagas como si la usaras a diario y, si la roban, cobras un valor de tablas que no guarda relación con lo que cuesta reponerla.
Contratar robo e incendio sin pactar el valor. La garantía existe sobre el papel, pero la indemnización se discutirá a la baja.
No documentar la restauración. Facturas, fotos del proceso y numeración de motor y bastidor. Sin ellas es difícil acordar un valor y más difícil defenderlo.
Declarar un garaje que no es donde duerme la moto. Si la tienes en un trastero, un local o el taller de un amigo, dilo. El robo se liquida según el lugar de custodia declarado.
Prestarla a quien no figura en la póliza. Dejarla probar en una concentración a alguien que no cumple los requisitos puede dejar sin cobertura los daños de la moto.
Olvidar que en el remolque no la cubre el coche. Antes de cargarla para un viaje, confirma por escrito si tu póliza de moto la protege durante el transporte.
Cómo comparar tu seguro de motos clásicas con Seguros Broker
Cuéntanos qué moto es y cómo la usas
Marca, modelo, año, matrícula, si está clasificada como histórica, kilómetros al año, dónde se guarda y qué vehículo usas a diario.
Reúne la documentación del valor
Fotografías actuales, facturas de compra y restauración y, si existe, tasación. Con ello pedimos a las aseguradoras un valor pactado.
Revisamos contigo las condiciones de uso
Este ramo se tramita por estudio. Un asesor te presenta las opciones con sus límites de kilómetros, conductores, custodia y eventos, por teléfono o WhatsApp.
Contrata con la correduría
La póliza se formaliza con la correduría con la que trabajamos. Guarda el acuerdo de valor junto a los papeles de la moto.
Preguntas frecuentes sobre seguros de motos clásicas
¿Cuántos años debe tener una moto para asegurarla como clásica?
No hay una edad legal: la fija cada aseguradora. "Moto clásica" es una categoría comercial, y las compañías que trabajan este seguro piden una antigüedad mínima que varía de una a otra, además de otras condiciones como uso de ocio, conductor con experiencia y otro vehículo para el día a día. Lo que sí tiene edad legal es la clasificación como vehículo histórico, que exige treinta años como mínimo según el artículo 3.1 del Real Decreto 892/2024. Una moto puede tener seguro de clásica sin ser histórica. Si la tuya aún no llega a la antigüedad que piden, lo suyo es un seguro de moto ordinario. Mira también qué es la prima y de qué depende.
¿Qué cambia si clasifico mi moto como vehículo histórico?
Cambia su régimen administrativo, no la obligación de asegurarla. Una moto clasificada como histórica pasa a tener un uso ocasional, que el artículo 2.9 del Real Decreto 892/2024 limita a noventa y seis días de circulación al año, y no puede destinarse con carácter general a transporte público ni a trabajos agrícolas o de obras (artículo 20.1). Sigue necesitando la responsabilidad civil obligatoria, como recuerda el artículo 19.1. Para el seguro, la clasificación acredita antigüedad, originalidad y poco uso, y muchas aseguradoras la valoran al fijar condiciones. Puedes ver los requisitos en nuestra página de seguros de motos clásicas y la figura general en vehículos históricos.
¿Las motos históricas tienen que pasar la ITV?
Sí, con una frecuencia propia. El artículo 6.2 del Real Decreto 920/2017 establece que las motocicletas clasificadas como históricas pasan la inspección cada cuatro años, sea cual sea su antigüedad. Quedan exentos los vehículos históricos con más de sesenta años desde su fabricación o primera matriculación y los ciclomotores clasificados como históricos, que pueden someterse a inspección voluntaria. Una moto con años que no está clasificada sigue el calendario ordinario de su categoría. Para el seguro importa porque circular con la inspección caducada es una infracción y un argumento más para la aseguradora si el estado de la moto influyó en el siniestro. Consulta también exclusión.
¿Cómo se fija el valor de una moto clásica en el seguro?
Por acuerdo entre tú y la aseguradora, si contratas con valor pactado. El artículo 28 de la Ley de Contrato de Seguro permite fijar en la póliza el valor del interés asegurado, que será la base de la indemnización en un robo o una pérdida total. Para pactarlo se aportan fotografías recientes, facturas de restauración y, en motos de valor alto, una tasación. Sin ese acuerdo se aplica la regla general del artículo 26, el valor inmediatamente anterior al siniestro, que en una moto de cuarenta años las tablas de mercado sitúan muy por debajo de lo que cuesta reponerla. La aseguradora solo puede impugnar el valor aceptado en casos tasados, como una estimación notablemente superior al valor real. Lo desarrollamos en seguros de motos clásicas.
¿Puedo asegurar varias motos clásicas en una sola póliza?
Sí, muchas aseguradoras de clásicos lo permiten y es la fórmula habitual entre coleccionistas. Cada moto figura con su matrícula, su valor y sus garantías, y el contrato tiene un solo vencimiento. Como una persona solo puede conducir una moto a la vez, el riesgo de circulación no se multiplica por el número de unidades, y algunas compañías lo reflejan en el precio. Lo que sí crece es el riesgo de incendio y de robo en el lugar donde se guardan, de modo que te preguntarán por el garaje y sus medidas de seguridad. Recuerda que cada moto de alta necesita su propia cobertura obligatoria. Revisa el capital asegurado de cada una.
¿Puedo ir a trabajar a diario con una moto clásica?
Con una póliza de clásica, normalmente no. Estas pólizas tienen un precio reducido porque parten de un uso de ocio y ocasional, y lo recogen por escrito: máximo de kilómetros, exclusión de los desplazamientos laborales o exigencia de otro vehículo de uso diario. Si la usas cada día y tienes un accidente, los terceros cobran, pero tus garantías voluntarias pueden reducirse por agravación del riesgo. Si además está clasificada como histórica, se suma el límite legal de noventa y seis días de circulación al año. Para un uso diario, pide un seguro de moto convencional y, si quieres proteger su valor, pregunta por el valor pactado.
¿El seguro cubre concentraciones, rutas y pruebas de regularidad?
Las concentraciones y las rutas turísticas por carretera abierta suelen estar cubiertas, porque son circulación ordinaria. Las pruebas de regularidad dependen de cada póliza: algunas las admiten si no hay tramos cerrados ni se premia la velocidad, y otras las excluyen. Lo que queda fuera en todos los casos son las carreras, las exhibiciones y las rodadas en circuito. El artículo 1 bis del Real Decreto Legislativo 8/2004 no considera hechos de la circulación los eventos autorizados en zonas restringidas, y encarga su seguro al organizador. Antes de inscribirte, pregunta al club qué cubre su póliza y a tu aseguradora si la tuya sigue vigente. Mira responsabilidad civil y seguros de motos clásicas.
¿Está cubierta la moto cuando la llevo en un remolque o en una furgoneta?
Por el seguro del vehículo que la transporta, no. Una moto cargada en un remolque o en una furgoneta es una cosa transportada, y el seguro obligatorio excluye los daños de las cosas transportadas (artículo 5.2 del Real Decreto Legislativo 8/2004). Las garantías voluntarias del coche tampoco suelen alcanzarla. Lo que puede protegerla es su propia póliza, si incluye incendio, robo o daños y no limita la cobertura a cuando circula por sus medios. Algunas pólizas de clásicas añaden de forma expresa el transporte sobre remolque; otras no dicen nada, y conviene preguntarlo por escrito. El remolque de más de 750 kilos necesita además su seguro. Más detalles en seguros de motos clásicas.
¿Necesita seguro un ciclomotor antiguo que tengo guardado y no uso?
Sí, mientras siga de alta. El artículo 2.1 del Real Decreto Legislativo 8/2004 obliga al propietario de todo vehículo a motor con estacionamiento habitual en España a mantenerlo asegurado, circule o no, y los ciclomotores están incluidos. El artículo 2.8 solo exceptúa a los vehículos que no se usan como medio de transporte y están dados de baja temporal o definitiva en Tráfico. Si no piensas moverlo en mucho tiempo, la baja temporal te libera de la obligación; si quieres conservarlo listo para salir, una póliza de clásica a terceros con uso limitado es la opción más económica. El Consorcio atiende a las víctimas de vehículos sin seguro y reclama después al propietario.
¿Qué pasa con el seguro si modifico o transformo mi moto clásica?
Que tienes que declararlo, y que puede afectar a dos cosas distintas. La primera es la póliza: un cambio de motor, de frenos, de chasis o de estética que altere el valor o las prestaciones es una agravación del riesgo o, como mínimo, un cambio en el objeto asegurado, y el valor acordado deja de corresponder a la moto real. Las modificaciones sin legalizar pueden quedar fuera de la indemnización. La segunda es la clasificación como histórica: el artículo 3.1 del Real Decreto 892/2024 exige que el vehículo esté en su estado original, sin cambios fundamentales en motor, frenos, dirección, suspensión o carrocería. Un accesorio de época bien documentado, en cambio, suma valor si lo declaras.
Ver todas las preguntas sobre seguros de motos clásicas
Otros seguros que te pueden interesar
 Seguros de coches clásicos Comparten la norma de vehículos históricos y la lógica del valor pactado, con garantías propias.
 Seguros de moto Para tu moto de diario o si la tuya aún no tiene la antigüedad que piden las pólizas de clásicas.
 Seguros por días Para mover la moto unos días concretos, por ejemplo para una ITV o una exposición.
 Seguros de accidentes Refuerza los capitales del conductor en motos sin los sistemas de seguridad actuales.
 Seguros de hogar Protege el garaje, las herramientas y los recambios que la póliza de la moto no cubre.
Actualizado el .
Fuentes consultadas
- Real Decreto 892/2024, de 10 de septiembre, por el que se aprueba el Reglamento de Vehículos Históricos (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 920/2017, de 23 de octubre, por el que se regula la inspección técnica de vehículos (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 818/2009, de 8 de mayo, por el que se aprueba el Reglamento General de Conductores (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Referencias legales según los artículos 2.9, 3.1, 19.1 y 20.1 del Reglamento de Vehículos Históricos aprobado por el Real Decreto 892/2024, el artículo 6.2 del Real Decreto 920/2017, los artículos 1 bis, 2.1, 2.8 y 5.2 del Real Decreto Legislativo 8/2004, el artículo 4.2 del Real Decreto 818/2009 y los artículos 26 y 28 de la Ley 50/1980, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026.