

Bróker de seguros de hoteles y hostales
El seguro de un alojamiento turístico es un multirriesgo hotelero: reúne en una póliza los daños al edificio y a su contenido, la responsabilidad civil frente a huéspedes y empleados, los bienes de los clientes y la pérdida de beneficios si hay que cerrar. Se adapta a hoteles, hostales, casas rurales, apartamentos turísticos y campings. En Seguros Broker estudiamos tu establecimiento y comparamos ofertas de varias aseguradoras con las mismas garantías.
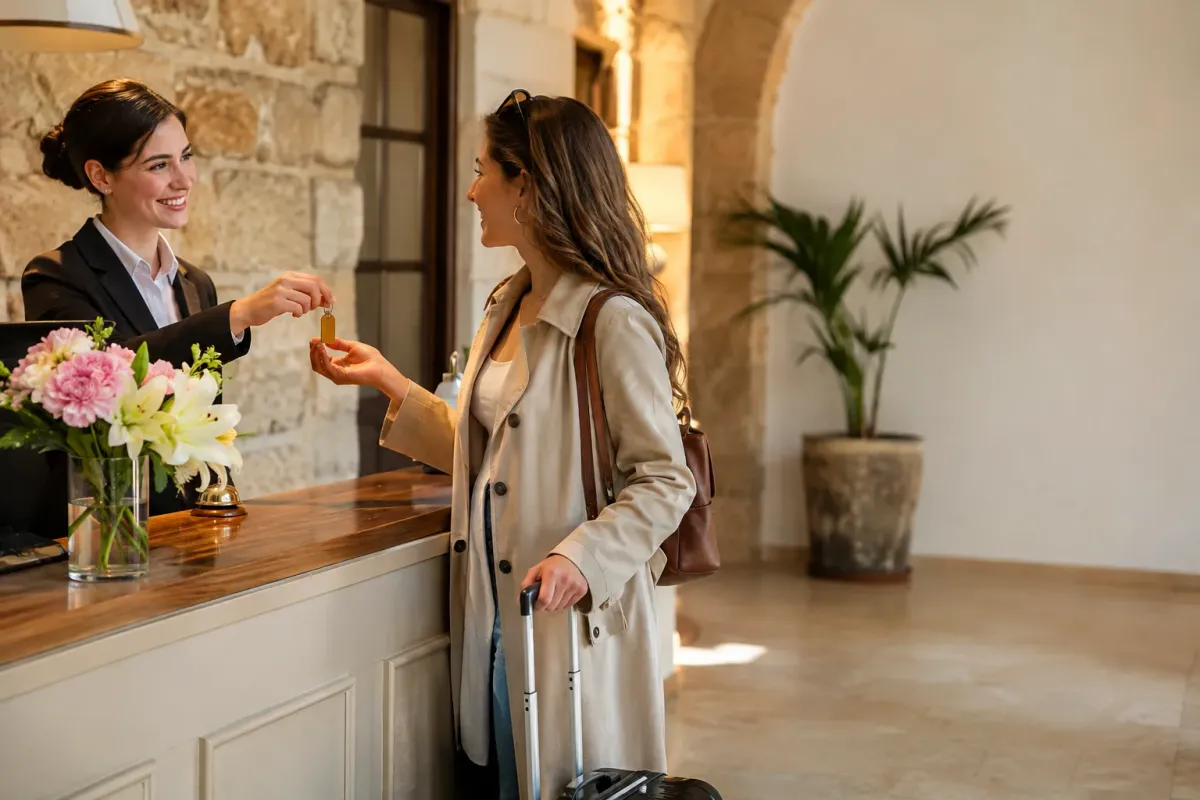
Un alojamiento es a la vez un edificio, un restaurante, a veces una piscina y siempre un lugar donde duermen personas que no conocen las salidas. Por eso su seguro se parece poco al de una tienda: pesa mucho más la responsabilidad civil frente a los huéspedes, existe un deber legal de custodia sobre sus pertenencias y un siniestro en julio puede llevarse el beneficio del año entero.
Las aseguradoras resuelven todo eso con una póliza modular. La base son los daños materiales al continente y al contenido y la responsabilidad civil; sobre ella se añaden las garantías que tu establecimiento necesite según sus servicios. Dos hoteles con las mismas habitaciones pueden necesitar pólizas muy distintas si uno tiene spa y salón de bodas y el otro solo sirve desayunos.
En esta página explicamos cómo cambia el seguro según el tipo de alojamiento, qué garantías conviene mirar una a una, qué se queda fuera y qué dice el Código Civil sobre los efectos de los viajeros. Si lo tuyo es un bar o un restaurante sin habitaciones, tu póliza es la de comercios y hostelería; si gestionas varias sociedades o actividades, mira también los seguros para pymes.
Pide un estudio de tu seguro de hoteles y hostales
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro para hoteles, hostales y alojamientos
No hay escalones cerrados como en otros ramos. La póliza se configura según la clase de establecimiento, sus servicios y quién es el dueño del inmueble. Estas son las variantes que distinguen las aseguradoras.
Multirriesgo hotelero para hoteles
Es la póliza más amplia del ramo. Cubre edificio, instalaciones, mobiliario, lencería y existencias, y la responsabilidad civil de todos los servicios declarados: restauración, piscina, spa, gimnasio, salones de eventos, aparcamiento. Admite pérdida de beneficios, avería de maquinaria y bienes de clientes. Solo cubre los servicios que constan en la póliza: lo que abras después hay que comunicarlo.
Para quién: Hoteles de cualquier categoría, hoteles apartamento y establecimientos con restauración y zonas comunes abiertas a los clientes.
Seguro para hostales, pensiones y albergues
La misma estructura con capitales más bajos y menos servicios. Lo que cambia es el perfil del riesgo: habitaciones compartidas en albergues, baños comunes, recepción sin personal por la noche o acceso con código. La aseguradora preguntará por la custodia de equipajes y por el control de accesos, que condicionan la garantía de bienes de huéspedes.
Para quién: Hostales y pensiones familiares, albergues juveniles o de peregrinos y alojamientos urbanos de pocas habitaciones.
Seguro para casas rurales
Se asegura un inmueble a menudo aislado, con chimenea, vigas de madera y periodos sin ocupación entre semana o fuera de temporada. La póliza añade la responsabilidad por las actividades que ofrezcas (rutas, bicicletas, animales, barbacoas). La desocupación prolongada puede limitar garantías como el robo o los daños por agua, según el contrato.
Para quién: Propietarios de casas rurales de alquiler íntegro o por habitaciones y pequeños complejos de turismo rural.
Seguro para apartamentos y viviendas de uso turístico
Cubre contenido, daños a la vivienda y responsabilidad frente a los huéspedes y frente a los vecinos. Lo específico es que no hay recepción ni personal: importan la cobertura de sustracciones cometidas por quien entró con llave, los daños causados por los clientes y la pérdida de alquileres. No sustituye al seguro del edificio ni a un seguro de impago de alquiler, pensado para arrendamientos de larga duración.
Para quién: Propietarios y gestoras de uno o varios pisos turísticos, y bloques de apartamentos con servicios mínimos.
Seguro para campings y bungalós
El riesgo está al aire libre: arbolado, viales interiores, instalaciones eléctricas de parcela, piscina, parque infantil y supermercado. La póliza cubre las construcciones fijas y los bungalós propios. Las caravanas y autocaravanas de los clientes tienen su propio seguro, y los fenómenos naturales extraordinarios se rigen por las reglas del Consorcio de Compensación de Seguros.
Para quién: Campings, áreas de autocaravanas con servicios y alojamientos singulares como cabañas o tiendas equipadas.
Póliza para el explotador de un edificio ajeno
Cuando el hotel se gestiona en alquiler o con contrato de gestión, el explotador asegura su contenido, sus obras de reforma, su responsabilidad civil y su pérdida de beneficios, y añade la RC locativa frente al dueño. El edificio no entra salvo que el contrato de arrendamiento te obligue a asegurarlo.
Para quién: Cadenas y gestores que explotan inmuebles de terceros, y arrendatarios de hostales o casas rurales.
Póliza para el propietario que no explota
El dueño del inmueble asegura el continente, su responsabilidad como propietario y la pérdida de alquileres si un siniestro deja el edificio inutilizable. No cubre el negocio ni a los huéspedes, que son asunto del explotador.
Para quién: Propietarios e inversores que arriendan el edificio a un operador hotelero.
Responsabilidad civil contratada por separado
Póliza solo de responsabilidad, sin daños materiales. Tiene sentido cuando el inmueble ya está asegurado por otra vía o cuando la norma turística de tu comunidad te pide acreditar una cobertura concreta. No repara tu edificio ni compensa un cierre.
Para quién: Gestoras de viviendas turísticas, explotadores con el continente asegurado por el propietario y alojamientos que necesitan ampliar límites.
Coberturas del seguro de hoteles, una a una
Estas son las garantías que más diferencias muestran entre ofertas. En casi todas hay un sublímite o una condición que no aparece en el resumen comercial y que conviene pedir por escrito.
Daños al edificio y al contenido
Incendio, explosión, humo, fenómenos atmosféricos, daños por agua, rotura de cristales y daños eléctricos sobre el edificio, las instalaciones, el mobiliario, la lencería, el menaje y las existencias. La clave es que los capitales reflejen el coste real de reconstruir y reponer, porque de lo contrario se aplica el infraseguro.
Responsabilidad civil de explotación frente a huéspedes
La RC de explotación responde de los daños que sufran clientes y visitantes por el funcionamiento del establecimiento: una caída en una escalera, un mueble que cede, una quemadura con agua caliente. Mira el sublímite por víctima, que en un daño personal grave pesa más que el límite general.
Bienes de huéspedes y vehículos en custodia
Cubre la pérdida, el daño o la sustracción de las pertenencias de los clientes de las que el establecimiento responde por ley.
Efectos en habitaciones, cajas fuertes y consigna
La póliza fija un límite por huésped, por habitación y por año. El dinero y las joyas y objetos de valor suelen cubrirse solo si estaban en caja fuerte o entregados en recepción, y con límites inferiores.
Vehículos en el aparcamiento del hotel
Es una extensión opcional. Suele exigir recinto cerrado o vigilado, tiene límite por vehículo y no alcanza a los objetos del interior.
Intoxicación alimentaria y responsabilidad por productos
Si sirves comidas, la póliza debe cubrir de forma expresa los daños por alimentos y bebidas en mal estado, dentro de la RC de explotación o como RC de producto. Comprueba el límite por siniestro cuando das banquetes y si incluye servicios subcontratados o fuera del establecimiento.
Piscina, spa, gimnasio y actividades
Cada instalación declarada entra en la responsabilidad civil; las no declaradas, no. Los tratamientos realizados por personal titulado, las actividades de animación, las excursiones organizadas y los deportes con riesgo pueden requerir una cláusula propia o quedar excluidos.
Pérdida de beneficios por cierre total o parcial
Indemniza el margen que pierdes y los gastos fijos que siguen corriendo cuando un siniestro material cubierto impide alojar clientes. Elige el periodo de indemnización pensando en lo que tardarías en reconstruir y en recuperar la clientela, y pregunta cómo trata la póliza la estacionalidad de tus ingresos.
Avería de maquinaria y bienes refrigerados
La avería de maquinaria paga la reparación de calderas, climatización, ascensores, cocinas y lavandería por rotura interna. Los alimentos perdidos al fallar una cámara van en la garantía de bienes refrigerados. Las dos son opcionales y excluyen el desgaste.
Robo, atraco y dinero en efectivo
Cubre el robo con fuerza del contenido, los desperfectos de la entrada y el atraco en recepción. El efectivo tiene límites distintos según esté en caja registradora, en caja fuerte o en traslado al banco. La infidelidad de empleados es una garantía aparte.
Responsabilidad patronal y accidentes de la plantilla
La responsabilidad civil patronal cubre la reclamación de un trabajador por un accidente laboral del que la empresa sea responsable. Es distinta del seguro de accidentes que suele imponer el convenio colectivo, que paga un capital fijo y se contrata como seguro de accidentes colectivo.
Defensa jurídica y reclamación de daños
Paga abogado y procurador cuando te reclaman y, según la póliza, cuando reclamas tú a un proveedor o a un cliente que causó daños. Mira el límite si eliges tú al profesional.
Qué no cubre un seguro de hoteles y hostales
Además de las exclusiones generales de cualquier seguro de daños, en los alojamientos hay varias que generan discusiones frecuentes. Conviene conocerlas antes del siniestro.
Servicios y actividades que no has declarado
Un spa inaugurado a mitad de año, una terraza con música, bodas en el jardín o el alquiler de bicicletas no están cubiertos si la aseguradora no los conoce. Comunicar el cambio evita que se trate como una agravación del riesgo.
Hurto y objetos de valor fuera de la caja fuerte
La desaparición sin violencia ni fuerza, el hurto, se cubre poco o nada, tanto en tus bienes como en los de los huéspedes. El dinero y las joyas que el cliente dejó a la vista en la habitación suelen quedar fuera de la garantía.
Desgaste y daños menores causados por los clientes
Manchas, quemaduras, roturas de menaje y deterioro del mobiliario por el uso son coste de explotación. El vandalismo de un huésped solo se cubre si la póliza lo incluye de forma expresa.
Falta de mantenimiento e incumplimiento de normas
La aseguradora puede rechazar daños que vengan de instalaciones sin las revisiones obligatorias o de un incumplimiento consciente de las normas sanitarias, de seguridad contra incendios o de aforo.
Cierres sin daño material y reclamaciones contractuales
Una orden de cierre, una epidemia, una caída del turismo o un corte de acceso por obras no activan la pérdida de beneficios salvo pacto expreso. Tampoco se cubren las reclamaciones por sobreventa de plazas, cancelaciones o servicios que no se parecen a lo anunciado: son incumplimientos de contrato, no daños.
Ataques informáticos y fuga de datos de clientes
El cifrado del sistema de reservas o el robo de datos de tarjetas no son daños materiales. Se aseguran con una póliza de ciberriesgos.
Vehículos a motor propios y embarcaciones
El microbús de traslados, los carritos matriculados o una embarcación para excursiones necesitan su propio seguro obligatorio. La póliza del hotel no lo sustituye.
Tabla comparativa del seguro según el tipo de alojamiento
Peso habitual de cada garantía según el establecimiento. Es una orientación para preparar el estudio: lo que se cubre de verdad es lo que conste en tu póliza.
| Cobertura | Hotel | Hostal o pensión | Casa rural | Apartamento turístico | Camping |
|---|---|---|---|---|---|
| Daños al edificio y al contenido | Sí | Sí | Sí | Sí, sobre todo contenido | Construcciones fijas y bungalós |
| RC de explotación frente a huéspedes | Sí | Sí | Sí | Sí | Sí |
| Bienes de huéspedes | Habitual | Habitual | Opcional | Poco frecuente | Opcional |
| Vehículos de clientes en custodia | Opcional | Opcional | Poco frecuente | No | Opcional |
| Intoxicación alimentaria | Si hay restauración | Si se sirven comidas | Si se sirven comidas | No | Si hay bar o tienda |
| Piscina y zonas de ocio | Si se declaran | Poco frecuente | Si se declaran | Si se declaran | Si se declaran |
| Pérdida de beneficios o de alquileres | Opcional | Opcional | Opcional | Opcional | Opcional |
| Avería de maquinaria | Opcional | Opcional | Opcional | Poco frecuente | Opcional |
| Robo y efectivo en recepción | Sí | Sí | Según póliza | Robo del contenido | Sí |
| RC patronal | Sí | Sí | Si hay empleados | Si hay empleados | Sí |
| Daños causados por los propios huéspedes | Limitado | Limitado | Según póliza | Según póliza | Limitado |
¿Te ayudamos a elegir tu seguro de hoteles y hostales?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de hotel
Cada aseguradora estudia el establecimiento antes de dar precio, y a partir de cierto tamaño lo visita. Estos son los datos que más mueven la prima.
Tipo de alojamiento, categoría y número de plazas
Las plazas miden cuántas personas pueden resultar afectadas en un siniestro. La categoría orienta sobre el valor del contenido y de las pertenencias de los clientes.
Capitales de continente y contenido
El coste de reconstrucción del edificio y de reposición del mobiliario es la base de las garantías de daños. Un capital corto abarata la prima y recorta la indemnización en la misma proporción.
Servicios que ofreces
Restaurante, cocina con freidoras, piscina, spa, discoteca, eventos y actividades de ocio suman riesgo de responsabilidad civil y de incendio. Cada uno se tarifica.
Construcción, antigüedad y ubicación del edificio
Estructuras de madera, cubiertas combustibles, instalaciones eléctricas antiguas y edificios aislados lejos de un parque de bomberos encarecen el seguro. La cercanía a cauces o a primera línea de mar también cuenta.
Protección contra incendios y contra robo
Detección automática, extinción en campanas de cocina, sectorización, alarmas conectadas y control de accesos mejoran la oferta. Si declaras una protección, debe estar operativa el día del siniestro.
Límites de responsabilidad y periodo de indemnización
Un límite de RC más alto, un sublímite por víctima amplio o doce meses de pérdida de beneficios en lugar de seis elevan el precio, y son justo las cifras que deciden un siniestro grave.
Estacionalidad y periodos de cierre
Un establecimiento que cierra parte del año tiene menos exposición frente a clientes y más frente a robo y daños por agua sin detectar. La aseguradora preguntará qué vigilancia hay en esos meses.
Franquicia e historial de siniestros
Asumir una franquicia mayor reduce la prima. Los siniestros de los últimos años, sobre todo los de agua y los de responsabilidad, pesan en la renovación.
Qué dice la ley sobre la responsabilidad del hotelero
Responsabilidad por los efectos de los huéspedes
El artículo 1783 del Código Civil considera depósito necesario el de los efectos introducidos por los viajeros en "fondas y mesones", y hace responder al establecimiento como depositario con dos condiciones: que se le haya dado conocimiento de esos efectos y que los viajeros observen las prevenciones recibidas sobre su cuidado y vigilancia. El artículo 1784 precisa que la responsabilidad alcanza a los daños causados por los empleados y por extraños, pero no al robo a mano armada ni a la fuerza mayor. Es el fundamento de la garantía de bienes de clientes.
Responsabilidad por los actos de tus empleados
El artículo 1902 del Código Civil obliga a reparar el daño causado por culpa o negligencia, y el 1903 extiende esa obligación a los dueños o directores de un establecimiento por los perjuicios que causen sus dependientes en el servicio. Cesa si se prueba que se empleó toda la diligencia para prevenir el daño. El artículo 76 de la Ley 50/1980, de Contrato de Seguro, permite además al perjudicado reclamar directamente a tu aseguradora.
Seguro exigido por la normativa turística autonómica
No hay una ley estatal que imponga un seguro a todos los alojamientos. La ordenación turística corresponde a las comunidades autónomas, y varias exigen una póliza de responsabilidad civil a determinadas clases de establecimiento, como viviendas de uso turístico, campings o alojamientos rurales, con importes que fija cada norma. Antes de contratar hay que leer la de tu comunidad y ajustar el límite a lo que pida.
Infraseguro y pérdida de beneficios en la ley
El artículo 30 de la Ley de Contrato de Seguro establece que, si la suma asegurada es inferior al valor real, la aseguradora indemniza en la misma proporción, salvo que las partes excluyan esa regla proporcional. El artículo 63 define el seguro de lucro cesante como el que indemniza el rendimiento económico que se habría obtenido de no ocurrir el siniestro descrito en el contrato, y admite contratarlo solo o unido a otro seguro.
Errores frecuentes al asegurar un hotel o un alojamiento
Asegurar el edificio por su valor de compra. Lo que se asegura es el coste de reconstruirlo, sin el suelo. Un capital desfasado tras una reforma lleva al infraseguro.
No comunicar servicios nuevos. La piscina climatizada, el salón de eventos o las actividades de aventura añadidos después de firmar quedan fuera si no constan.
Contratar la pérdida de beneficios con un periodo corto. Tres meses no bastan si la obra tarda ocho y además pierdes la temporada alta. Calcula con el peor escenario.
Usar el seguro de hogar en una vivienda turística. El uso declarado no coincide con el real, y la responsabilidad frente a huéspedes no entra en una póliza de vivienda habitual.
Dar por cubiertos los bienes de los clientes. La garantía no siempre viene incluida y, cuando lo está, sus límites por huésped pueden ser bajos para tu tipo de clientela.
Olvidar el límite que exige tu comunidad autónoma. Si la norma turística pide una responsabilidad civil mínima, una póliza por debajo puede dar problemas en una inspección y en un siniestro.
Cómo comparar tu seguro de hoteles y hostales con Seguros Broker
Describe tu establecimiento
Tipo de alojamiento, plazas, servicios, facturación, si el edificio es tuyo y qué protecciones tiene. Si ya tienes póliza, envíanosla.
Fijamos capitales y límites contigo
Revisamos el valor de reconstrucción, el contenido, el periodo de pérdida de beneficios y el límite de responsabilidad que pide tu normativa turística.
Comparamos ofertas con las mismas garantías
Pedimos estudio a varias aseguradoras y te entregamos una tabla con sublímites, franquicias y exclusiones, no solo con la prima.
Contratas y mantienes la póliza al día
La contratación se formaliza con la correduría. Cada reforma o servicio nuevo se comunica para que la cobertura siga la realidad del negocio.
Preguntas frecuentes sobre seguros de hoteles y hostales
¿Es obligatorio un seguro para un hotel o un hostal?
No existe una norma estatal única que lo imponga a todos los alojamientos, pero eso no significa que puedas abrir sin póliza. La ordenación del turismo es competencia de las comunidades autónomas, y varias exigen un seguro de responsabilidad civil para determinadas clases de establecimiento, con capitales que fija cada norma: hay que leer la de tu comunidad antes de registrar la actividad. Además, el convenio colectivo del sector suele obligar a contratar un seguro de accidentes para la plantilla, y si el edificio está hipotecado el banco pedirá un seguro de daños. Te ayudamos a encajar las tres piezas cuando comparas tu seguro de hotel, y tienes la figura explicada en RC de explotación.
¿Responde el hotel si roban a un huésped en la habitación?
En principio sí. El artículo 1783 del Código Civil trata como depósito necesario los efectos que los viajeros introducen en el alojamiento, y hace responder al establecimiento siempre que se le haya dado conocimiento de ellos y que el huésped siga las prevenciones que le hayan hecho sobre su cuidado, como usar la caja fuerte. El artículo 1784 extiende esa responsabilidad a los daños causados por empleados y por extraños, y la excluye en dos casos: robo a mano armada y fuerza mayor. Un cartel que diga que la casa no se hace responsable no deroga por sí solo esos artículos. La garantía de bienes de clientes cubre este riesgo con un límite por huésped y por habitación; mira qué diferencia hace la póliza entre robo y hurto.
¿Qué cubre el seguro si varios clientes se intoxican en el restaurante?
Cubre las indemnizaciones a los afectados y los gastos de defensa, siempre que la póliza incluya la intoxicación alimentaria dentro de la responsabilidad civil. Suele figurar como extensión de la RC de explotación o como RC de producto, y es habitual que tenga un sublímite por víctima y otro por siniestro: en un banquete con muchos comensales, ese segundo límite es el que manda. Comprueba también si cubre los servicios fuera del establecimiento, como un catering, y los desayunos que subcontratas a otra empresa. Lo que la póliza no paga es la mercancía que hay que tirar ni la caída de reservas posterior, salvo garantías específicas. Lo detallamos en seguros de hoteles y hostales.
¿Cubre el seguro los accidentes en la piscina o en el spa?
Sí, si esas instalaciones están declaradas en la póliza. Un resbalón en el borde, un ahogamiento o una quemadura en la sauna son reclamaciones de responsabilidad civil de explotación, pero la aseguradora solo responde de la actividad que conoce. Si abriste un spa, un gimnasio o una zona infantil después de contratar y no lo comunicaste, puedes encontrarte con una reducción de la indemnización por agravación del riesgo. Revisa además el sublímite por víctima, que en un accidente grave es la cifra que importa, y si la póliza exige cumplir la normativa sanitaria y de socorrismo que te aplique. Los tratamientos de estética o fisioterapia hechos por profesionales pueden necesitar su propia cobertura de RC profesional.
¿Qué es la pérdida de beneficios en un hotel y cuándo se cobra?
Es la garantía que te paga lo que dejas de ganar cuando un siniestro cubierto por la póliza te obliga a cerrar todo o parte del establecimiento. El artículo 63 de la Ley de Contrato de Seguro la llama seguro de lucro cesante. Necesita un daño material previo que esté cubierto: un incendio en cocina, una inundación en la planta baja. Un cierre sin daño, por ejemplo por una orden administrativa o por falta de clientes, no la activa salvo pacto expreso. En un negocio estacional importan mucho el periodo de indemnización, que debe alcanzar hasta la reapertura real, y la forma de calcular la pérdida, porque un mes de agosto no vale lo que uno de febrero. Amplía en pérdida de beneficios y en la página de hoteles.
¿Sirve el seguro de hogar para un apartamento turístico o una casa rural?
Por lo general no. El seguro de hogar se contrata para una vivienda de uso propio o de alquiler ordinario, y ceder el inmueble a huéspedes por días es una actividad económica distinta que cambia el riesgo. Si no la declaras, la aseguradora puede reducir o rechazar un siniestro, y la responsabilidad civil familiar de la póliza no cubre las reclamaciones de un cliente que se lesiona. Hay pólizas de hogar con una extensión para alquiler vacacional y pólizas específicas de alojamiento turístico que añaden RC frente a huéspedes, sustracciones cometidas por quien entró con la llave y pérdida de alquileres. Comprueba cómo trata el contrato el contenido y la franquicia. Lo comparamos en seguros de hoteles y alojamientos.
¿Qué debo asegurar si exploto un hotel en un edificio alquilado?
Tu contenido, las obras de reforma que hayas pagado y tu responsabilidad frente al propietario. El edificio, el continente, suele asegurarlo el dueño, pero conviene que el contrato de arrendamiento lo diga con claridad para que nadie lo dé por hecho. Tú necesitas la RC locativa, que cubre los daños que causes al inmueble arrendado, por ejemplo por un incendio que empiece en tu cocina. Sin ella, la aseguradora del propietario puede pagarle a él y reclamarte después a ti el importe. La pérdida de beneficios también es tuya, porque el negocio lo explotas tú. Si eres el propietario y no explotas, lo tuyo es el continente y la pérdida de alquileres. Más en seguros de hoteles y hostales.
¿Cubre el seguro los daños que un huésped causa en la habitación?
Solo en parte y según la póliza. Los daños accidentales con una causa cubierta, como un incendio por un cargador o una fuga por un grifo abierto, entran en las garantías de daños igual que si los hubiera causado cualquier otra persona, y la aseguradora podrá reclamar después al responsable. Los destrozos intencionados se cubren únicamente si el contrato incluye actos vandálicos cometidos por clientes, algo que muchas pólizas limitan o excluyen. Lo que no se cubre nunca es el desgaste: manchas, quemaduras de cigarrillo, roturas menores de menaje. Para eso sirven la fianza y la preautorización de tarjeta. En viviendas turísticas, lee con cuidado esta cláusula y el importe de la franquicia. Tienes el resto de garantías en seguros de hoteles.
¿Paga el seguro si se avería la climatización o la cámara frigorífica?
Sí, cuando has contratado la garantía de avería de maquinaria, que es opcional en casi todas las pólizas. Cubre la reparación o sustitución de calderas, enfriadoras, ascensores, equipos de cocina y de lavandería por una rotura interna súbita, un fallo eléctrico o un error de manejo. No cubre el desgaste por uso ni la falta del mantenimiento que indica el fabricante. Las mercancías que se echan a perder al pararse una cámara son otra garantía distinta, la de bienes refrigerados, con su propio límite. Y si la avería te obliga a cerrar habitaciones, la pérdida de ingresos solo se indemniza si la paralización por avería figura en el contrato. Los daños eléctricos por sobretensión suelen ir aparte. Consulta el conjunto en seguros de hoteles y hostales.
¿El seguro del hotel cubre los coches del aparcamiento de clientes?
Solo si la póliza incluye de forma expresa la responsabilidad por vehículos de terceros en custodia. No viene de serie. Cuando se contrata, suele exigir que el aparcamiento sea un recinto cerrado o vigilado y cubre los daños al vehículo y su sustracción con un límite por coche y por siniestro, pero no los objetos que el cliente deje dentro. Si tu personal mueve los coches, el servicio de aparcacoches tiene que constar, porque es un riesgo añadido. Los daños que un vehículo cause circulando dentro del garaje corresponden a su propio seguro de automóvil. Lee también qué dice la póliza del atraco a clientes dentro del establecimiento. Lo revisamos contigo al comparar tu seguro de hotel u hostal.
Ver todas las preguntas sobre seguros de hoteles y hostales
Otros seguros que te pueden interesar
 Seguros de comercios Para bares, restaurantes y cafeterías que no ofrecen alojamiento.
 Seguros para pymes y empresas Si tu empresa reúne varias actividades o centros y necesita un programa conjunto.
 Seguros de ciberriesgos Protege el sistema de reservas y los datos de tarjetas de los huéspedes.
 Seguros de accidentes El seguro colectivo que el convenio suele exigir para la plantilla.
 Seguros de hogar Para la vivienda que usas tú o que alquilas por temporadas largas.
Actualizado el .
Fuentes consultadas
- Real Decreto de 24 de julio de 1889 por el que se publica el Código Civil (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Referencias legales según los artículos 1783, 1784, 1902 y 1903 del Código Civil y los artículos 30, 63 y 76 de la Ley 50/1980, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026. Los requisitos de la normativa turística autonómica se describen de forma general y deben comprobarse en cada comunidad.