

Bróker de seguros de responsabilidad civil familiar
El seguro de responsabilidad civil familiar paga los daños que tú, tu pareja, tus hijos, tus animales domésticos o tu vivienda causéis a terceros en la vida privada, y te defiende si te reclaman. Puede ir dentro del seguro de hogar o contratarse como póliza independiente, con ampliaciones para inquilinos, empleados del hogar o deporte aficionado. En Seguros Broker comparamos capitales, sublímites y exclusiones para que sepas qué tienes ya y qué te falta.
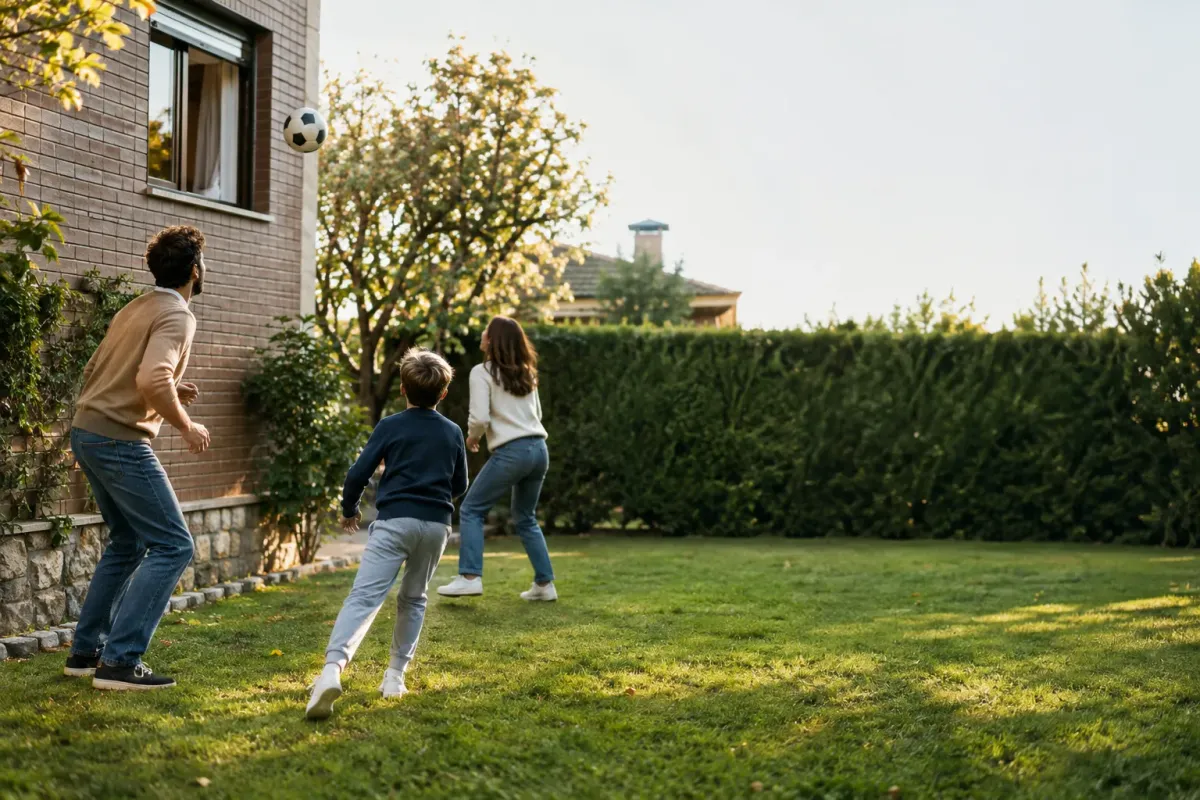
Un niño que cruza con la bici y tira a un peatón, una lavadora que inunda al vecino, un perro que provoca la caída de un motorista, una rama del jardín que cae sobre el coche de al lado. Ninguno de estos hechos tiene que ver con tu trabajo ni con tu coche, y en todos la ley te obliga a pagar. La responsabilidad civil familiar existe para que esa cuenta, que puede ser muy alta cuando hay lesiones, no salga de tu patrimonio.
Es un seguro barato en relación con lo que protege y, quizá por eso, poco leído. Mucha gente lo tiene sin saberlo dentro de su seguro de hogar, con un capital que nunca eligió y con exclusiones que desconoce. Otros no lo tienen porque viven de alquiler sin póliza o porque su póliza solo cubre el continente.
En esta página explicamos las formas de contratarlo, quién queda asegurado, qué situaciones cubre y cuáles no, y los artículos del Código Civil que te hacen responsable. También marcamos las fronteras con otros seguros: el del coche, el de los perros y la RC profesional.
Pide un estudio de tu seguro de responsabilidad civil familiar
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Formas de contratar la responsabilidad civil familiar
La garantía es la misma en esencia, pero cambia mucho según dónde esté alojada y qué ampliaciones lleve. Estas son las variantes reales del mercado, con lo que añade cada una y lo que no resuelve.
RC familiar incluida en el seguro de hogar
Es la forma más común. El multirriesgo del hogar incorpora una garantía de responsabilidad civil que cubre a la familia en su vida privada y al asegurado como propietario u ocupante de la vivienda. El capital viene fijado por la gama del producto y no siempre puede subirse. Si la póliza es solo de continente, como muchas vinculadas a una hipoteca, puede cubrir la responsabilidad del inmueble y no la de la familia.
Para quién: Hogares con una póliza de hogar completa cuyo capital de responsabilidad civil es suficiente para su situación.
Póliza independiente de RC familiar
Contrato propio, sin vivienda asegurada de por medio. Permite elegir el capital, incluir a las personas que conviven y sumar ampliaciones. No cubre daños a tu casa ni a tus cosas: solo lo que debes a terceros y los gastos de defenderte. Es también la vía para tener un segundo tramo de capital por encima del que da el hogar.
Para quién: Quien no tiene seguro de hogar, vive en una vivienda que asegura otra persona o quiere un límite más alto del que le ofrece su multirriesgo.
RC del inquilino con responsabilidad locativa
Añade a la RC familiar la RC locativa: los daños que causes a la vivienda alquilada por incendio, explosión o agua, que el propietario o su aseguradora te pueden reclamar. Sin esta ampliación, los bienes alquilados quedan excluidos. No cubre el deterioro por el uso, ni sustituye a la fianza.
Para quién: Inquilinos de vivienda habitual o de temporada, y estudiantes en pisos compartidos si figuran como asegurados.
RC familiar con animales domésticos
La mayoría de pólizas incluye a los animales de compañía de la familia, pero con condiciones: pueden excluir a los perros potencialmente peligrosos, a los équidos o a los animales que no viven en la vivienda. Para un perro, comprueba además que la cobertura cumple el seguro que exige la ley, o contrata un seguro de perros. Para otros animales, mira los seguros de mascotas.
Para quién: Familias con perros no catalogados, gatos u otros animales de compañía corrientes.
RC familiar con empleados del hogar
Extiende la cobertura a los daños que cause a terceros la persona que trabaja en tu casa y, si se contrata, a la responsabilidad civil patronal por los accidentes que esa persona sufra y de los que debas responder. No cubre salarios, cotizaciones ni sanciones laborales, y suele exigir que la relación esté dada de alta.
Para quién: Hogares con personal de limpieza, cuidado de niños o de mayores, jardinería o mantenimiento contratado directamente.
RC para ciclistas, patinetes sin seguro obligatorio y deporte
La práctica de deportes como aficionado y el uso de bicicletas forman parte de la vida privada y suelen estar incluidos. Quedan fuera la competición federada, las modalidades de riesgo que la póliza enumere y cualquier vehículo obligado a tener seguro de circulación. Si te mueves a diario en bici o patinete, compara con un seguro de bicicletas y patinetes, que añade daños propios y robo.
Para quién: Ciclistas urbanos, familias con niños que usan bici o patín y deportistas aficionados.
RC como propietario de inmuebles
Cubre los daños que una vivienda, un garaje, un trastero o una parcela de tu propiedad causen a terceros: un desprendimiento, una fuga, la caída de un árbol. Puede incluir la segunda residencia y la vivienda que tienes alquilada, en la que respondes como dueño aunque no vivas allí.
Para quién: Propietarios de inmuebles sin multirriesgo propio y pequeños arrendadores particulares.
Coberturas del seguro de RC familiar, una a una
Toda la póliza gira alrededor de una idea: la aseguradora paga lo que tú debas pagar a un tercero conforme a derecho, dentro del capital y de los supuestos del contrato. Estas son las piezas que conviene comprobar.
Daños personales, materiales y perjuicios derivados
Indemnizaciones por lesiones o muerte de personas, por daños a cosas o animales ajenos y por las pérdidas económicas que sean consecuencia directa de esos daños. Los perjuicios puramente económicos, sin daño personal ni material previo, suelen quedar fuera. Mira el límite por siniestro y el sublímite por víctima.
Personas aseguradas
Lo habitual es cubrir al tomador, a su cónyuge o pareja y a los hijos y otros familiares que conviven y dependen de él. Los hijos que estudian fuera, los mayores de edad con ingresos propios, los menores en acogida o un familiar dependiente que vive en casa pueden estar o no, según la redacción. Es la cláusula que decide más siniestros.
Daños causados por hijos menores y personas a tu cargo
La póliza responde de lo que los padres o tutores deben pagar por los actos de los menores bajo su guarda. Comprueba hasta qué edad cubre los actos intencionados de un niño y si incluye a los menores ajenos que estén temporalmente a tu cuidado.
Responsabilidad como ocupante o propietario de la vivienda
Daños por agua al vecino, incendio que se propaga, objetos que caen de ventanas y terrazas, antenas, toldos o árboles del jardín. Si vives en una comunidad, los elementos comunes van por el seguro de la comunidad; los privativos, por el tuyo.
Responsabilidad locativa frente al arrendador
Cuando está contratada, paga los daños materiales al inmueble alquilado por las causas que la póliza enumere. Suele tener un capital propio, inferior al general, y puede extenderse a alojamientos de vacaciones durante estancias cortas.
Animales domésticos
Mordeduras, arañazos, caídas provocadas por el animal y accidentes de tráfico por su irrupción en la calzada. La responsabilidad civil de animales incluida aquí suele limitarse a las especies y al número de animales que la póliza admita, y a quien los pasee de forma gratuita.
Deportes, ocio y vehículos sin motor
Práctica de deportes como aficionado, uso de bicicletas, patines, monopatines, embarcaciones sin motor de pequeñas dimensiones, juguetes y aparatos de modelismo, con los límites de peso o potencia que marque el contrato. Los drones y la caza necesitan casi siempre garantía o póliza propia, como el seguro de caza.
Defensa jurídica y fianzas
La aseguradora asume la dirección de tu defensa frente a la reclamación y paga abogado, procurador y costas, además de constituir las fianzas judiciales que se exijan para asegurar tu responsabilidad civil. Averigua si los gastos de defensa se suman al capital o lo consumen, y qué límite hay si eliges tú al abogado por existir conflicto de intereses. Una defensa jurídica más amplia, que también reclame por ti, es una garantía distinta.
Qué no cubre un seguro de RC familiar
La RC familiar es amplia dentro de la vida privada y muy estricta en sus fronteras. Casi todo lo que deja fuera tiene otro seguro pensado para ello.
Actividad profesional, empresarial o remunerada
Los daños que causes trabajando, por cuenta propia o ajena, no son vida privada. Tampoco el alquiler turístico explotado como negocio ni los trabajos que haces cobrando en casa de otros. Para eso están los seguros de comercios y la RC profesional.
Vehículos a motor y riesgos con seguro obligatorio
Coches, motos, ciclomotores y cualquier vehículo que la ley obligue a asegurar para circular quedan excluidos, igual que la caza con armas, las embarcaciones a motor o los perros potencialmente peligrosos cuando tienen su régimen propio. La RC familiar no sirve como seguro obligatorio de nada de esto.
Daños intencionados
Lo que un asegurado causa a propósito no se cubre. Si la víctima reclama directamente a la aseguradora y esta paga, puede recuperar después el importe de quien actuó con dolo.
Daños entre las personas aseguradas
Quienes conviven y figuran como asegurados no son terceros entre sí. La lesión que un hermano causa a otro o el daño a los bienes de tu pareja quedan fuera.
Bienes ajenos que tienes en tu poder
Lo que te han prestado, alquilado o confiado (una herramienta, una bicicleta, un apartamento) se excluye por regla general, salvo la responsabilidad locativa pactada. Es una de las exclusiones que más sorprende.
Multas, sanciones y obligaciones asumidas por contrato
El seguro paga indemnizaciones civiles, no sanciones administrativas o penales. Tampoco cubre lo que te hayas comprometido a pagar por contrato más allá de lo que la ley te exigiría.
Tabla comparativa de las formas de tener RC familiar
Lo que suele ofrecer cada vía. La columna del seguro de perros está para marcar la diferencia: cubre solo los daños del animal, no los de la familia.
| Cobertura | RC en el seguro de hogar | Póliza independiente de RC familiar | RC de inquilino | RC del seguro de perros |
|---|---|---|---|---|
| Daños de toda la familia en la vida privada | Sí, si la póliza incluye RC familiar | Sí | Sí | No |
| Daños causados por hijos menores | Sí | Sí | Sí | No |
| Responsabilidad como propietario del inmueble | Sí | Opcional | No | No |
| Responsabilidad locativa | Solo en pólizas de inquilino | Opcional | Sí | No |
| Animales domésticos | Habitual con límites | Habitual con límites | Habitual con límites | Sí, el perro asegurado |
| Perros potencialmente peligrosos | Casi nunca | Casi nunca | Casi nunca | Sí, en póliza específica |
| Empleados del hogar | Opcional o incluida | Opcional | Opcional | No |
| Bicicleta y deporte aficionado | Habitual | Habitual | Habitual | No |
| Vehículos con seguro obligatorio | No | No | No | No |
| Defensa jurídica y fianzas | Sí | Sí | Sí | Sí |
| Capital a elegir | Según la gama | Sí | Según la gama | Sí |
| Exige asegurar una vivienda | Sí | No | Sí, el contenido | No |
¿Te ayudamos a elegir tu seguro de responsabilidad civil familiar?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de RC familiar
Es de los seguros con prima más contenida, porque los siniestros graves son poco frecuentes. Lo que mueve el precio es cuánto capital contratas y qué ampliaciones añades.
Capital asegurado y sublímites
A más capital asegurado, más prima, aunque el salto entre tramos suele ser pequeño. Un sublímite por víctima alto o inexistente también encarece.
Personas incluidas
Una persona sola, una pareja o una familia con hijos.
Animales domésticos
El número de animales, la especie y, en perros, la raza. Las razas catalogadas suelen rechazarse o derivarse a una póliza específica.
Inmuebles en propiedad o en alquiler
Añadir la responsabilidad como propietario de una segunda vivienda, de una parcela o de un piso arrendado, o la locativa como inquilino, suma prima según el número y tipo de inmuebles.
Empleados del hogar
La ampliación patronal depende de cuántas personas trabajan en casa y de las tareas que realizan.
Franquicia
Aceptar una franquicia reduce el precio y deja a tu cargo los daños pequeños, que son los más frecuentes.
Ámbito territorial y actividades declaradas
La cobertura mundial, los deportes de más riesgo o el uso de drones o embarcaciones encarecen la póliza o requieren garantía aparte.
Qué dice la ley sobre la responsabilidad civil en la vida privada
Quien causa un daño debe repararlo
El artículo 1902 del Código Civil establece que quien por acción u omisión causa daño a otro, interviniendo culpa o negligencia, está obligado a reparar el daño causado. No fija un tope: se responde por el importe íntegro del perjuicio. Ninguna norma estatal obliga a un particular a asegurar esta responsabilidad general, pero el seguro es la única forma de no afrontarla con el patrimonio propio.
Los padres responden por sus hijos menores
Según el artículo 1903 del Código Civil, la obligación de reparar alcanza también a los actos de las personas de quienes se debe responder. Los padres responden de los daños causados por los hijos que se encuentren bajo su guarda; los tutores, de los menores bajo su autoridad que habiten en su compañía; y los titulares de centros docentes de enseñanza no superior, de los alumnos menores mientras estén bajo la vigilancia del profesorado. La responsabilidad cesa si prueban que emplearon toda la diligencia de un buen padre de familia para prevenir el daño. El mismo artículo hace responder al empleador por sus dependientes, lo que incluye al personal doméstico.
Animales, objetos que caen y vivienda alquilada
El artículo 1905 hace responsable al poseedor de un animal de los perjuicios que cause, aunque se le escape o extravíe, salvo fuerza mayor o culpa del perjudicado. El artículo 1910 responsabiliza al cabeza de familia que habita una casa de los daños causados por las cosas que se arrojen o caigan de ella. Y los artículos 1563 y 1564 hacen responsable al arrendatario del deterioro o pérdida de la cosa arrendada, salvo que pruebe que ocurrió sin culpa suya, y del causado por las personas de su casa.
Lo que la Ley de Contrato de Seguro impone a la aseguradora
El artículo 73 de la Ley 50/1980, de Contrato de Seguro, define el seguro de responsabilidad civil como el que cubre el riesgo de que nazca a cargo del asegurado la obligación de indemnizar a un tercero. Salvo pacto en contrario, la aseguradora asume la dirección jurídica frente a la reclamación y los gastos de defensa (artículo 74). El perjudicado tiene acción directa contra la aseguradora, que puede repetir contra el asegurado si el daño se debe a su conducta dolosa (artículo 76). El artículo 19 la libera de pagar cuando el siniestro lo causa la mala fe del asegurado.
Patinetes, bicicletas eléctricas y seguro obligatorio
El artículo 1 bis del Real Decreto Legislativo 8/2004 considera vehículo a motor al accionado exclusivamente por fuerza mecánica con velocidad máxima de fabricación superior a 25 km/h, o superior a 14 km/h si su peso neto supera los 25 kilos: esos necesitan seguro de circulación. Por debajo, la disposición adicional primera de la Ley 5/2025 creó un seguro obligatorio para los vehículos personales ligeros que cuenten con certificado de circulación, inscripción en el Registro de Vehículos y etiqueta identificativa, con coberturas mínimas de 6.450.000 euros en daños a las personas y 1.300.000 euros en daños a los bienes por siniestro. Excluye a las bicicletas de pedaleo asistido de hasta 250 vatios que cortan la asistencia a 25 km/h. La disposición está en vigor desde el 2 de enero de 2026 y remite a un desarrollo reglamentario del registro que no hemos comprobado: confirma en la Dirección General de Tráfico si tu vehículo está ya obligado.
Errores frecuentes al contratar la RC familiar
Dar por hecho que el seguro de hogar la incluye. Las pólizas solo de continente y algunas gamas básicas cubren la responsabilidad del inmueble, no la de la familia. Lee las condiciones particulares.
No mirar quién cuenta como asegurado. Un hijo mayor de edad que trabaja, la pareja no inscrita o un familiar que vive temporadas en casa pueden no estar cubiertos si la póliza exige convivencia y dependencia económica.
Conformarse con el capital más bajo. Los daños materiales rara vez agotan un capital. Las lesiones graves, sí. La diferencia de precio entre tramos no justifica el riesgo.
Confiar en ella para el patinete eléctrico o el dron. Si el aparato está sujeto a un seguro obligatorio o la póliza lo excluye por potencia o peso, no hay cobertura. Pregunta por tu modelo concreto.
Olvidar la locativa cuando vives de alquiler. Sin ella, un incendio que empieza en tu cocina puede acabar en una reclamación de la aseguradora del propietario contra ti por el valor de la reparación.
Reconocer la culpa o pagar por tu cuenta. La aseguradora dirige la defensa. Si asumes la responsabilidad o pactas una cantidad sin su consentimiento, puedes perder el derecho a que te la reembolse.
Cómo comparar tu seguro de responsabilidad civil familiar con Seguros Broker
Cuéntanos quién vive en casa y qué tenéis
Personas que conviven, edades de los hijos, animales, inmuebles en propiedad o alquiler, personal doméstico y deportes o aficiones con riesgo.
Revisamos tu póliza de hogar
Si ya tienes una, miramos su capital de responsabilidad civil, los sublímites y las exclusiones para ver si necesitas ampliar o contratar aparte.
Compara capitales y ampliaciones
Te presentamos ofertas con el mismo límite por siniestro y por víctima, y con las ampliaciones que te hacen falta: locativa, patronal doméstica, animales.
Contrata y guarda el certificado
La contratación se formaliza con la correduría. Si tu arrendador o un club te piden acreditar el seguro, te facilitamos el certificado de la póliza.
Preguntas frecuentes sobre seguros de responsabilidad civil familiar
¿Qué es un seguro de responsabilidad civil familiar?
Es la póliza que paga las indemnizaciones por los daños que tú o las personas de tu familia causéis a terceros en vuestra vida privada, fuera del trabajo y sin vehículos a motor de por medio. El punto de partida es el artículo 1902 del Código Civil: quien causa un daño a otro por culpa o negligencia está obligado a repararlo. La responsabilidad civil familiar asume ese pago hasta el capital contratado y se ocupa de tu defensa si te reclaman. Suele cubrir al tomador, a su pareja, a los hijos y a otras personas que conviven en casa, además de los animales domésticos. Puedes tenerla dentro del seguro de hogar o como póliza de RC familiar independiente.
¿Es obligatorio tener un seguro de responsabilidad civil familiar?
No. Ninguna norma estatal obliga a un particular a asegurar su responsabilidad civil general. Lo que es obligatorio es reparar el daño: si no hay seguro, respondes con tu patrimonio presente y futuro. Sí existen seguros obligatorios para riesgos concretos de la vida privada, que van en pólizas propias: los vehículos a motor, los perros, la caza con armas o las embarcaciones de recreo. La RC familiar no los sustituye. Tiene sentido contratarla porque una lesión grave a una persona puede costar mucho más que cualquier daño material, y porque te la pueden pedir en un contrato de alquiler o en una actividad. En seguros de RC familiar explicamos qué capital elegir.
¿Ya tengo responsabilidad civil familiar si tengo seguro de hogar?
Probablemente sí, pero conviene comprobar con qué alcance. La mayoría de los seguros multirriesgo del hogar incluyen una garantía de responsabilidad civil que cubre a la familia en su vida privada y al propietario u ocupante de la vivienda. Las diferencias están en el capital, en si hay sublímite por víctima, en qué personas cuentan como aseguradas, en los animales admitidos y en si cubre fuera de España. Una póliza de RC familiar aparte tiene sentido cuando no tienes ninguna vivienda asegurada, cuando el capital del hogar se te queda corto o cuando necesitas ampliaciones que tu póliza no ofrece. Revisa las condiciones particulares de tu seguro de hogar antes de duplicar coberturas.
¿Cubre el seguro los daños que causen mis hijos menores?
Sí, es uno de los motivos principales para contratarlo. El artículo 1903 del Código Civil hace a los padres responsables de los daños causados por los hijos que estén bajo su guarda, y solo les libera probar que emplearon toda la diligencia de un buen padre de familia para prevenir el daño. La póliza paga por ti el balonazo que rompe un escaparate o la caída que tu hijo provoca a otra persona. Mira dos límites: si los hijos mayores de edad que siguen en casa cuentan como asegurados, y qué ocurre con los actos intencionados de un menor, que muchas pólizas cubren solo hasta cierta edad. Durante el horario escolar puede responder el centro docente. Más detalle en RC familiar y en culpa.
¿Cubre la RC familiar los daños que cause con la bicicleta o el patinete?
Con la bicicleta sin motor, sí en la mayoría de pólizas, como práctica de deporte o desplazamiento en tu vida privada. Con vehículos de motor la respuesta cambia, porque la RC familiar excluye todo lo que deba llevar un seguro obligatorio de circulación. El artículo 1 bis del Real Decreto Legislativo 8/2004 considera vehículo a motor al que supera los 25 km/h de velocidad máxima de fabricación, o los 14 km/h si pesa más de 25 kilos. Además, la Ley 5/2025 creó un seguro obligatorio para los vehículos personales ligeros, categoría en la que entran los patinetes eléctricos inscritos en el registro de Tráfico. Si tu patinete está obligado a ese seguro, necesita su póliza: mira los seguros de bicicletas y patinetes y la exclusión exacta de tu RC familiar.
¿Cubre los daños que cause al piso en el que vivo de alquiler?
Solo si la póliza incluye la RC locativa, que es la responsabilidad del inquilino frente al propietario por los daños al inmueble. La regla general de la RC familiar excluye los daños a bienes que tienes alquilados o prestados, de modo que hace falta mención expresa. Según el artículo 1563 del Código Civil, el arrendatario responde del deterioro o pérdida de la cosa arrendada salvo que pruebe que ocurrió sin culpa suya, y el 1564 añade el deterioro causado por las personas de su casa. Lo normal es que la locativa cubra incendio, explosión y agua, y no el desgaste ni los pequeños desperfectos del uso. Compárala con un seguro de hogar para inquilinos y con la RC familiar independiente.
¿Cubre los accidentes de la persona que trabaja en mi casa?
Cubre dos cosas distintas si la póliza las incluye. La primera, los daños que la persona empleada cause a terceros mientras trabaja para ti: como empleador respondes de tus dependientes según el artículo 1903 del Código Civil. La segunda, la reclamación que esa persona pueda dirigirte si sufre un accidente en tu casa por una falta de seguridad, que es una responsabilidad civil patronal doméstica. Las aseguradoras suelen exigir que la relación laboral esté en regla y dada de alta en la Seguridad Social. El seguro no sustituye a esa alta ni paga salarios o cotizaciones. Confirma en tu RC familiar si el personal doméstico figura como asegurado, como tercero o como ambas cosas.
¿Qué capital de responsabilidad civil familiar conviene contratar?
El que cubra el peor caso razonable, que no es un cristal roto sino una lesión grave a una persona. La ley no fija un mínimo para la RC familiar, así que eliges tú. Ten en cuenta que el capital asegurado es el máximo que la aseguradora paga por siniestro y que muchas pólizas añaden un sublímite por víctima más bajo y un límite agregado anual. Si la indemnización supera esas cifras, la diferencia la pagas tú. Como subir el capital encarece poco la prima, lo prudente es no quedarse en el tramo inferior. Al comparar ofertas de RC familiar, pide siempre los tres datos: límite por siniestro, por víctima y por año.
¿Cubre la RC familiar los daños que cause de viaje en el extranjero?
Depende del ámbito territorial que marque la póliza. Algunas limitan la cobertura a hechos ocurridos en España; otras la extienden a la Unión Europea o a todo el mundo durante estancias temporales, con un máximo de días fuera. También puede haber condiciones sobre dónde se presenta la reclamación, y es frecuente que se excluyan las reclamadas ante tribunales de determinados países. Si viajas a menudo, tienes hijos estudiando fuera o vas a alquilar un apartamento en vacaciones, comprueba este punto antes de salir. La responsabilidad civil de un seguro de viaje puede completar lo que tu RC familiar no alcance, aunque con capitales normalmente más bajos.
¿Qué daños no cubre nunca un seguro de RC familiar?
Cuatro grupos quedan fuera en casi todas las pólizas. Los causados en tu actividad profesional o empresarial, que necesitan una póliza de empresa o de RC profesional. Los de vehículos a motor y demás riesgos con seguro obligatorio propio. Los daños que sufran las personas aseguradas entre sí o sus bienes, porque la familia que convive no es un tercero. Y los causados a propósito: el artículo 19 de la Ley de Contrato de Seguro libera a la aseguradora cuando el siniestro se debe a mala fe del asegurado, y si ha pagado a la víctima puede reclamarte después lo abonado (artículo 76). Tampoco se pagan multas ni sanciones. Lee la definición de dolo y las exclusiones completas en RC familiar.
Ver todas las preguntas sobre seguros de responsabilidad civil familiar
Otros seguros que te pueden interesar
 Seguros de hogar Su garantía de responsabilidad civil puede darte ya esta cobertura junto con la de tu vivienda.
 Seguros de perros Los perros tienen seguro obligatorio propio y las razas catalogadas no entran en la RC familiar.
 Seguros de mascotas Para caballos, animales exóticos y gastos veterinarios, que la RC familiar no cubre.
 Seguros de bicicletas y patinetes Añade robo y daños de la bici o el patinete, y la responsabilidad civil de los que están obligados a asegurarse.
 Seguros de responsabilidad civil profesional Los daños que causes trabajando quedan fuera de la vida privada y necesitan su póliza.
Actualizado el .
Fuentes consultadas
- Código Civil, Real Decreto de 24 de julio de 1889 (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 5/2025, de 24 de julio, disposición adicional primera, seguro obligatorio de responsabilidad civil para vehículos personales ligeros (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates, con sus capitales, sublímites y exclusiones. Referencias legales según los artículos 1563, 1564, 1902, 1903, 1905 y 1910 del Código Civil, los artículos 19, 73, 74 y 76 de la Ley 50/1980, el artículo 1 bis del Real Decreto Legislativo 8/2004 y la disposición adicional primera de la Ley 5/2025, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026.