

Bróker de seguros de coches clásicos
El seguro de coche clásico es una póliza de uso limitado para vehículos con años que no son tu coche de diario. Se contrata a terceros, con robo e incendio o con daños propios, y admite dos piezas que lo distinguen: el valor pactado, que fija de antemano cuánto vale el coche, y la versión para vehículos históricos clasificados. En Seguros Broker comparamos estas opciones y te explicamos sus condiciones.
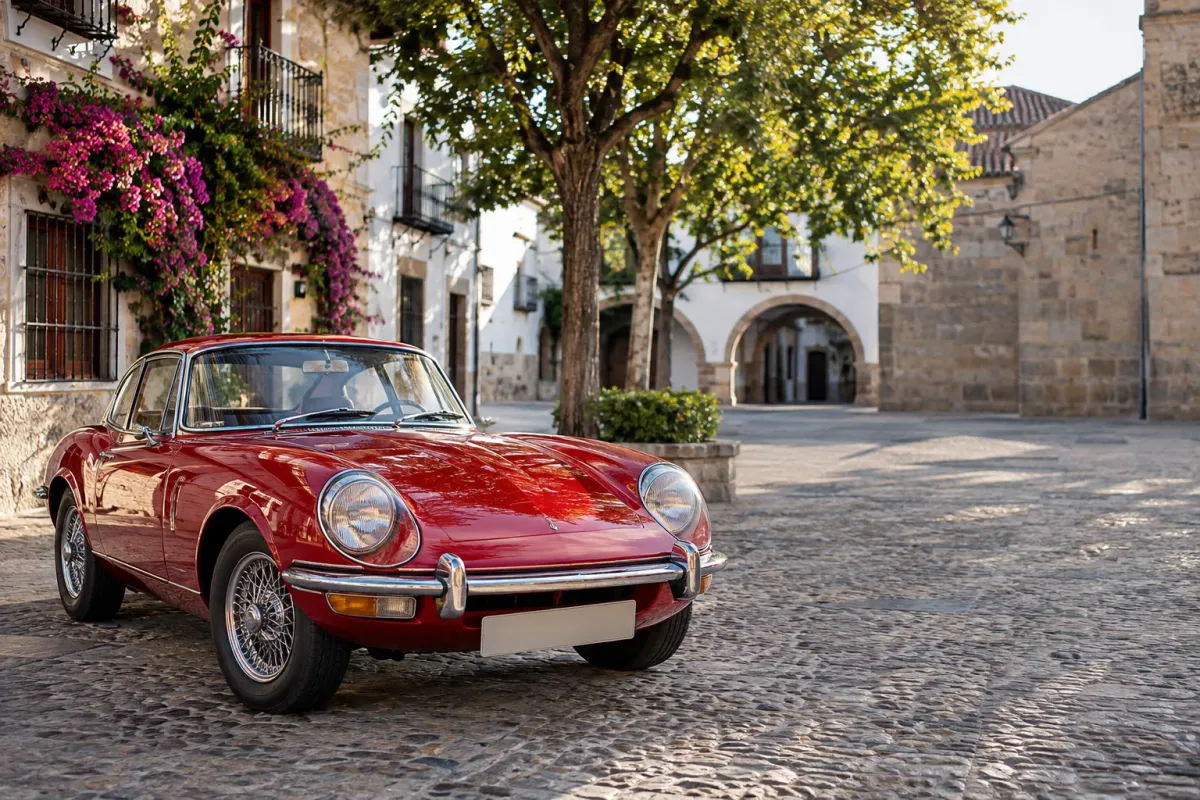
Un seguro de turismo trata a un coche de cuarenta años como lo que dice una tabla: un vehículo sin valor. Si arde o lo roban, la indemnización a valor venal no paga ni la tapicería. El seguro de clásicos parte de la idea contraria: el coche vale lo que cuesta encontrarlo y restaurarlo, se usa poco y con cuidado, y su dueño tiene otro vehículo para el día a día.
De ahí salen sus tres rasgos. La prima es baja porque el uso es ocasional, y la póliza lo exige por escrito. El valor se puede pactar. Y la asistencia y la reparación se piensan para un vehículo que no admite cualquier grúa ni cualquier taller. A cambio, hay requisitos de acceso que un seguro ordinario no pide.
Aquí explicamos lo propio de este ramo. Las reglas comunes del seguro obligatorio están en seguros de coche, y lo relativo a las dos ruedas, en seguros de motos clásicas, que comparten norma de históricos pero no garantías. Si solo necesitas mover el coche un fin de semana para una ITV o una exposición, existen los seguros por días.
Calcula el precio de tu seguro de coches clásicos
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro de coche clásico y en qué se diferencian
La escala de coberturas es la conocida, de terceros a daños propios, pero aquí importan tanto o más dos decisiones transversales: cómo se valora el coche y si está o no clasificado como histórico.
Seguro de clásico a terceros con uso limitado
Es la póliza más extendida. Incluye la responsabilidad civil obligatoria y voluntaria, defensa jurídica, accidentes del conductor y, normalmente, asistencia con plataforma. No cubre los daños ni el robo del coche. Su precio reducido descansa en las condiciones de uso: ocio, pocos kilómetros y conductor con otro vehículo.
Para quién: Clásicos populares de valor moderado que salen los fines de semana y duermen en garaje.
Terceros ampliado con robo, incendio y lunas
El terceros ampliado añade las garantías que más preocupan con un coche que pasa meses parado: incendio, también en el garaje, robo y rotura de lunas. Para que sirva de algo tiene que ir unido a un valor acordado, porque de lo contrario la indemnización se calcula con tablas de mercado.
Para quién: Coches restaurados o bien conservados cuyo dueño quiere proteger la inversión sin llegar a daños propios.
Seguro de clásico con daños propios
Cubre la reparación del coche aunque el accidente sea culpa tuya, casi siempre con franquicia. Pocas aseguradoras lo ofrecen y lo hacen tras estudiar el vehículo, por la dificultad de encontrar piezas y de valorar la mano de obra de un especialista.
Para quién: Vehículos de alto valor, piezas de colección y coches recién restaurados con facturas.
Seguro de coche clásico con valor pactado
No es un escalón de cobertura, sino la forma de fijar la indemnización. Tomador y aseguradora acuerdan en la póliza cuánto vale el coche, y esa cifra es la base si hay pérdida total o robo. El valor pactado se apoya en fotografías, facturas o tasación y debe revisarse cuando el coche se revaloriza o se restaura.
Para quién: Cualquier clásico con garantías de robo, incendio o daños. Sin valor acordado, esas garantías pierden casi todo su sentido.
Seguro de vehículos históricos
Para los coches que han obtenido la clasificación oficial de vehículo histórico. La norma les impone un uso ocasional y les exige el seguro obligatorio como a cualquier otro. Las aseguradoras suelen darles sus mejores condiciones, porque la clasificación acredita antigüedad, originalidad y poco uso.
Para quién: Propietarios de vehículos de treinta años o más ya clasificados o en trámite de clasificación.
Póliza para colecciones de clásicos
Quien tiene varios vehículos puede reunirlos en un mismo contrato, con un valor por unidad. Como una persona solo conduce un coche cada vez, algunas compañías lo tienen en cuenta en el precio. Hay que declarar dónde se guardan y con qué medidas de seguridad.
Para quién: Coleccionistas, clubes y familias con varios clásicos a nombre de distintos miembros.
Clásico en restauración o parado
Mientras el coche esté de alta necesita, como mínimo, el seguro obligatorio. Una póliza de clásico permite añadir incendio y robo en el garaje o en el taller durante la restauración, con un valor que se va actualizando a medida que avanza el trabajo.
Para quién: Proyectos de restauración largos y coches que pasan temporadas sin circular.
Coberturas del seguro de coche clásico que marcan la diferencia
Las garantías tienen los mismos nombres que en un turismo, pero se leen de otra manera. En cada una indicamos lo que cambia cuando el coche es un clásico, siempre con los límites de cada contrato.
Responsabilidad civil obligatoria y voluntaria
Es la misma que en cualquier coche y con los mismos límites legales: un clásico causa los mismos daños que un vehículo moderno. La voluntaria amplía el capital. Es lo único que la ley exige.
Valor de indemnización acordado
Es el corazón de la póliza. Con valor pactado, la pérdida total y el robo se liquidan sobre la cifra escrita en el contrato. Sin él, se aplica el valor del coche inmediatamente antes del siniestro, que hay que probar. Pregunta también qué ocurre con los restos: en un clásico puede interesarte conservarlos para reconstruirlo.
Robo
Los clásicos carecen de inmovilizador y de cierres modernos, por lo que la aseguradora suele condicionar el robo a que el coche se guarde en garaje cerrado y, a veces, a un antirrobo o a un localizador. Mira el plazo de espera y si cubre el robo de piezas, emblemas o accesorios de época.
Incendio en circulación y en el garaje
Instalaciones eléctricas antiguas y carburación hacen del fuego un riesgo real, también con el coche parado. Comprueba que la garantía actúa en el garaje y en el taller, y si incluye los daños de la extinción.
Daños propios y reparación por especialistas
Cuando se contratan daños propios, lo que hay que leer es cómo se repara: libre elección de taller frente a taller concertado, piezas originales, de reproducción o fabricadas a medida, y coste de la mano de obra artesanal. Un chapista de clásicos no cobra como un taller de serie.
Lunas y cristales de época
Un parabrisas curvo de un modelo sin recambio puede tardar meses en localizarse. Revisa el límite económico de la garantía de lunas y si cubre la fabricación a medida.
Asistencia en viaje con plataforma
La asistencia en viaje de un clásico debe hacerse sobre plataforma y no con arrastre.
Desde el kilómetro cero
Muchas averías aparecen al arrancar tras semanas parado. Sin kilómetro cero, la grúa desde tu garaje la pagas tú.
Traslado al taller de tu elección
El especialista puede estar lejos. Mira el límite de kilómetros o de importe y si se admite un segundo traslado.
Accidentes del conductor y ocupantes
Un coche sin airbag, sin ABS y a veces sin cinturones traseros protege menos a quien va dentro. Dale a esta garantía el peso que tiene y valora completarla con un seguro de accidentes.
Defensa jurídica y reclamación de daños
Cuando el culpable es otro, su aseguradora ofrecerá el valor de tablas. La reclamación del valor real del clásico, con informe pericial, es donde esta garantía demuestra su utilidad. Mira el límite para abogado de libre elección.
Concentraciones, rutas y eventos
La participación en concentraciones y rutas no competitivas suele estar incluida. Los rallies de regularidad en carretera abierta dependen de cada póliza, y conviene tenerlo por escrito.
Qué no cubre un seguro de coche clásico
A las exclusiones generales de cualquier seguro de automóvil se suman las que nacen de las condiciones de uso. Incumplirlas es la causa más frecuente de conflicto.
Uso diario, laboral o profesional
Ir a trabajar cada día, repartir, o alquilar el coche para bodas y rodajes son usos que la póliza estándar excluye. Algunos pueden contratarse aparte, y hay que declararlos.
Superar los kilómetros anuales pactados
Si la póliza fija un máximo y lo superas sin avisar, la aseguradora puede reducir la indemnización o aplicar una penalización. Anota el cuentakilómetros al contratar.
Conductores no declarados o que no cumplen requisitos
Edad mínima, años de permiso y, a menudo, lista cerrada de conductores. Si conduce otra persona, los terceros cobran, pero tus garantías voluntarias pueden quedar sin efecto.
Competiciones, tramos cronometrados y circuitos
Las pruebas de velocidad, los tramos cerrados y las tandas en circuito quedan fuera. La ley las saca de los hechos de la circulación y encarga su seguro al organizador.
Averías, desgaste y corrosión
La avería mecánica, la fatiga de materiales, el óxido y el desgaste propios de la edad no son un siniestro, por frecuentes que sean.
Depreciación y pérdida de valor tras la reparación
Que el coche valga menos por haber sido reparado, o por perder una pieza original irrepetible, no suele indemnizarse salvo pacto expreso.
Guardar el coche fuera del lugar declarado
Si declaraste garaje cerrado y lo roban en la calle, la garantía de robo puede rechazarse por incumplir las condiciones.
Tabla comparativa de los seguros de coche clásico
Orientación sobre lo que suele incluir cada fórmula. Pocas pólizas de clásicos son iguales entre sí, de modo que manda el contrato de cada aseguradora.
| Cobertura | Terceros uso limitado | Terceros ampliado | Con daños propios |
|---|---|---|---|
| Responsabilidad civil obligatoria y voluntaria | Sí | Sí | Sí |
| Defensa jurídica y reclamación de daños | Sí | Sí | Sí |
| Accidentes del conductor | Habitual | Sí | Sí |
| Asistencia con plataforma | Habitual u opcional | Sí | Sí |
| Robo | No | Sí | Sí |
| Incendio, también en garaje | No | Sí | Sí |
| Lunas | No | Habitual | Sí |
| Daños propios | No | No | Sí, con franquicia habitual |
| Valor pactado | No aplica | Recomendable | Necesario |
| Concentraciones y rutas no competitivas | Habitual | Habitual | Habitual |
| Riesgos extraordinarios del Consorcio | Sí | Sí | Sí |
¿Te ayudamos a elegir tu seguro de coches clásicos?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de coche clásico
La prima de un clásico suele ser inferior a la de un turismo equivalente, pero solo si se cumplen las condiciones que justifican esa rebaja. Estos son los datos que mueven el precio.
Antigüedad y clasificación del vehículo
Cada aseguradora tiene su edad mínima. Estar clasificado como histórico suele mejorar las condiciones, porque acredita originalidad y uso ocasional.
Valor pactado y garantías contratadas
A terceros, el valor apenas influye. Con robo, incendio o daños, la prima crece con el capital asegurado. Inflarlo no sirve: la aseguradora puede impugnar un valor notablemente superior al real.
Kilómetros anuales y tipo de uso
Cuantos menos kilómetros declares, menor es el precio. Declara los que de verdad vas a hacer, incluidas las rutas largas.
Perfil del conductor
Edad, años de permiso, historial y, sobre todo, tener otro vehículo de uso diario asegurado. Sin él, la oferta se reduce y el precio sube.
Dónde se guarda
Garaje individual cerrado, plaza en garaje comunitario, nave o calle. Para robo e incendio es determinante, y algunas compañías no aceptan clásicos que duermen en la vía pública.
Número de vehículos
Asegurar varios clásicos en la misma póliza suele abaratar el coste por unidad.
Pertenencia a un club
Algunas aseguradoras valoran que el propietario sea socio de un club de vehículos clásicos, como indicio de buen cuidado. No es un requisito general.
Qué dice la ley sobre vehículos históricos y su seguro
Requisitos para ser vehículo histórico
El artículo 3.1 del Reglamento de Vehículos Históricos (Real Decreto 892/2024) permite clasificar como históricos los vehículos fabricados o matriculados por primera vez hace treinta años como mínimo, cuyo tipo haya dejado de producirse y que estén en su estado original, sin cambios fundamentales en motor, frenos, dirección, suspensión o carrocería, y bien conservados. El artículo 3.2 añade los incluidos en el patrimonio histórico y los de especial interés acreditado.
Uso ocasional de noventa y seis días al año
El artículo 20.1 establece que el uso de los vehículos históricos tendrá carácter ocasional y prohíbe, con carácter general, emplearlos en transporte público de viajeros o mercancías y en actividades agrícolas o de obras. El artículo 2.9 define el uso ocasional como la circulación que no exceda de noventa y seis días al año. Es un límite administrativo que se suma a los kilómetros que fije tu póliza.
Seguro obligatorio también para los históricos
El artículo 19.1 del mismo reglamento declara aplicable a los históricos la exigencia del seguro de responsabilidad civil de suscripción obligatoria. La obligación general está en el artículo 2.1 del Real Decreto Legislativo 8/2004, y el artículo 2.8 solo exceptúa a los vehículos que no se usan como transporte y están dados de baja temporal o definitiva.
El valor pactado en la Ley de Contrato de Seguro
El artículo 26 de la Ley 50/1980 fija la regla general: el daño se valora por el interés asegurado en el momento inmediatamente anterior al siniestro. El artículo 28 permite que las partes fijen de común acuerdo ese valor en la póliza, y limita la impugnación de la aseguradora a los casos de violencia, intimidación o dolo, o de error con una estimación notablemente superior al valor real.
Pruebas deportivas y circuitos
El artículo 1 bis del Real Decreto Legislativo 8/2004 excluye de los hechos de la circulación las carreras, competiciones, pruebas y demostraciones autorizadas en zonas acotadas o circuitos, y obliga al organizador a tener un seguro o garantía para terceros que no tiene por qué cubrir a los participantes ni a sus vehículos.
Errores frecuentes al asegurar un coche clásico
Asegurarlo como un turismo normal. Pagas una prima de uso diario y, si hay pérdida total, cobras un valor de tablas que no tiene relación con lo que cuesta el coche.
Contratar robo e incendio sin valor pactado. La garantía existe, pero la indemnización se discutirá a la baja. El acuerdo de valor es lo que le da contenido.
No actualizar el valor tras una restauración. El coche vale más y la póliza sigue con la cifra antigua. Aporta facturas y fotos nuevas y revisa el capital.
Usarlo más de lo declarado. Unas semanas yendo a trabajar con el clásico mientras el otro coche está en el taller bastan para estar fuera de las condiciones de la póliza.
Dejarlo a un conductor no admitido. Un hijo con poco tiempo de permiso o un amigo que no figura en la póliza pueden dejar sin cobertura los daños del propio coche.
Confundir clásico con histórico. Tener seguro de clásico no convierte el coche en histórico, ni al revés. La clasificación se tramita ante Tráfico y trae sus propias limitaciones de uso.
Cómo comparar tu seguro de coches clásicos con Seguros Broker
Cuéntanos qué coche es y cómo lo usas
Marca, modelo, año, matrícula, si está clasificado como histórico, kilómetros anuales, dónde se guarda y qué otro vehículo conduces a diario.
Documenta el valor
Fotografías recientes, facturas de restauración y, si lo tienes, informe de tasación. Con eso las aseguradoras pueden aceptar un valor pactado.
Compara condiciones de uso y garantías
Te presentamos las ofertas con sus límites de kilómetros, requisitos de conductor, asistencia y tratamiento de eventos, para que compares algo más que la prima.
Contrata con la correduría
La póliza se formaliza con la correduría con la que trabajamos. Guarda una copia del acuerdo de valor junto a la documentación del coche.
Aseguradoras con seguros de coches clásicos
Estas son las aseguradoras de nuestro catálogo con oferta en seguros de coches clásicos. Cada una fija su antigüedad mínima, sus requisitos de conductor y los valores que acepta pactar, por lo que no todas harán oferta para tu vehículo.
También: Patria Hispana, Seguros El Corte Inglés.
Preguntas frecuentes sobre seguros de coches clásicos
¿Qué diferencia hay entre un coche clásico y un vehículo histórico?
Histórico es una clasificación administrativa; clásico, una categoría comercial de las aseguradoras. Un vehículo es histórico cuando la Administración lo reconoce como tal por cumplir los requisitos del Reglamento de Vehículos Históricos (Real Decreto 892/2024): entre otros, treinta años de antigüedad, tipo fuera de producción y estado original. Clásico, en cambio, es el coche con cierta edad que una compañía acepta en su póliza específica, esté o no clasificado como histórico. Todo histórico puede asegurarse como clásico, pero no todo clásico es histórico. Para el seguro, lo que cuenta es el uso limitado y el valor pactado. Tienes las dos vías en seguros de coches clásicos y en seguro de vehículos históricos.
¿A partir de cuántos años se puede asegurar un coche como clásico?
No hay una edad legal para el seguro de clásicos: cada aseguradora fija la suya, y varias admiten coches con menos de treinta años. Lo que sí tiene cifra en la norma es la clasificación como vehículo histórico: el artículo 3.1 del Real Decreto 892/2024 exige haber sido fabricado o matriculado por primera vez hace treinta años como mínimo, que su tipo haya dejado de producirse y que conserve su estado original. Además de la edad, las compañías miran el estado de conservación, que no sea tu vehículo de uso diario y la experiencia del conductor. Si tu coche no llega al mínimo, se asegura como un turismo normal en seguros de coche, con indemnización a valor venal.
¿Qué es el valor pactado en un seguro de coche clásico?
Es la cantidad que tú y la aseguradora acordáis por escrito como valor del coche, y la que se toma como base si hay pérdida total o robo. Lo permite el artículo 28 de la Ley de Contrato de Seguro: aceptado expresamente en la póliza, la aseguradora solo puede impugnarlo por violencia, intimidación o dolo, o si por error resulta notablemente superior al valor real. Sin ese pacto se aplica la regla general del valor del coche justo antes del siniestro, que en un vehículo de cuarenta años las tablas de mercado dejan en casi nada. Se acredita con fotografías, facturas o una peritación. Lo explicamos en seguro de clásico con valor pactado.
¿Puedo usar mi coche clásico todos los días?
Con una póliza de clásicos, no. Estas pólizas se abaratan precisamente porque el uso es limitado: ocio, concentraciones, mantenimiento. Suelen excluir los trayectos diarios al trabajo y el uso profesional, y muchas fijan un máximo de kilómetros al año. Si el coche está clasificado como histórico, además, el artículo 20.1 del Real Decreto 892/2024 dispone que su uso tendrá carácter ocasional, que el artículo 2.9 define como la circulación que no exceda de noventa y seis días al año. Usarlo a diario sin decirlo es una agravación del riesgo. Si lo necesitas para ir a trabajar, lo honesto es un seguro de coche ordinario.
¿Por qué me piden tener otro coche asegurado para el seguro de clásico?
Porque es la forma que tiene la aseguradora de comprobar que el clásico no es tu vehículo principal. La prima de estas pólizas se calcula para coches que salen poco, y un conductor que tiene otro turismo de uso diario a su nombre, o en su unidad familiar, encaja en ese supuesto. Algunas compañías piden la póliza o la matrícula del otro vehículo; otras se conforman con una declaración. También es habitual exigir una edad mínima y varios años de permiso. Si no tienes otro coche, sigue habiendo opciones, aunque menos: dínoslo al pedir tu seguro de coche clásico y buscamos las aseguradoras que lo admiten. Mira también conductor ocasional.
¿El seguro cubre concentraciones y rallies de regularidad?
Las concentraciones, las rutas turísticas y las exhibiciones estáticas suelen estar cubiertas, porque el coche circula por vías abiertas como cualquier otro. Los rallies de regularidad dependen de la póliza: muchas los admiten cuando se disputan en carretera abierta, respetando las normas de tráfico y sin que gane el más rápido, y los excluyen si hay tramos cerrados o cronometrados de velocidad. Las pruebas en circuito quedan fuera: el artículo 1 bis del Real Decreto Legislativo 8/2004 no las considera hechos de la circulación y obliga al organizador a asegurarlas. Lee la exclusión de competiciones de tu seguro de clásico y pide el reglamento del evento antes de inscribirte.
¿Necesito seguro mientras restauro el coche y no circula?
Si el coche está de alta en Tráfico, sí. La obligación de asegurar del artículo 2.1 del Real Decreto Legislativo 8/2004 no depende de que el vehículo se mueva, y el artículo 2.8 solo exceptúa a los que no se usan como medio de transporte y están dados de baja temporal o definitiva. Durante una restauración larga tienes dos caminos: tramitar la baja temporal del vehículo, o mantener una póliza de clásico, que te permite además añadir incendio y robo en el garaje o el taller. Lo segundo protege el dinero que vas invirtiendo. Cuando termines, actualiza el valor pactado en tu seguro de coche clásico.
¿Cómo es la asistencia en carretera de un coche clásico?
Debe prestarse con grúa de plataforma, que carga el coche entero, y no con arrastre, que puede dañar transmisiones, bajos y carrocerías antiguas. Las pólizas de clásicos suelen recogerlo así, pero conviene leerlo. Comprueba también que la asistencia en viaje actúa desde el kilómetro cero, porque estas averías aparecen al salir del garaje, y hasta dónde traslada el coche: al taller más cercano o al especialista que tú elijas, que puede estar en otra provincia. Mira el límite de kilómetros y si cubre el regreso de los ocupantes. En el extranjero, pregunta por la repatriación del vehículo. Lo comparamos en seguros de coches clásicos.
¿Quién puede conducir un coche con seguro de clásico?
En principio, los conductores que figuren en la póliza. A diferencia de un seguro de turismo, muchas pólizas de clásicos trabajan con conductores nominados y con requisitos de edad y antigüedad de permiso más altos, y limitan o excluyen las garantías voluntarias si conduce alguien no declarado. Los daños a terceros se pagan en todo caso, porque el seguro obligatorio sigue al vehículo, pero tus daños propios o el robo pueden quedar en el aire. Si vas a dejar el coche a un amigo en una concentración, o a tu hijo, avisa antes y añádelo como conductor ocasional. Pregúntanos las condiciones de cada oferta de seguro de clásico.
¿Tengo que tasar el coche para asegurarlo como clásico?
Depende del valor y de la modalidad. Para una póliza a terceros no suele hacer falta más que la documentación y unas fotografías. Para pactar un valor, la aseguradora quiere una base: fotos actuales del exterior, el interior, el motor y el número de bastidor, facturas de restauración y, a partir de cierto importe, el informe de un perito o de un club reconocido. La tasación no es un trámite inútil: es lo que evita la discusión el día del siniestro y lo que impide caer en infraseguro cuando el coche se revaloriza. Revísala cada pocos años. Más detalle en el seguro con valor pactado.
Ver todas las preguntas sobre seguros de coches clásicos
Otros seguros que te pueden interesar
 Seguros de motos clásicas Las motos con años comparten la norma de históricos, con pólizas y garantías propias.
 Seguros de coche Tu vehículo de diario, que muchas pólizas de clásicos exigen tener asegurado.
 Seguros por días Para mover un clásico unos días concretos, por ejemplo para una ITV o una exposición.
 Seguros de accidentes Refuerza los capitales del conductor en coches sin los sistemas de seguridad actuales.
Actualizado el .
Fuentes consultadas
- Real Decreto 892/2024, de 10 de septiembre, por el que se aprueba el Reglamento de Vehículos Históricos (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Referencias legales según los artículos 2.9, 3, 19.1 y 20.1 del Reglamento de Vehículos Históricos aprobado por el Real Decreto 892/2024, los artículos 1 bis, 2.1 y 2.8 del Real Decreto Legislativo 8/2004 y los artículos 26 y 28 de la Ley 50/1980, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026.