

Bróker de seguros de maquinaria de obra
Un seguro de maquinaria de obra reúne hasta cuatro piezas: la responsabilidad civil de circulación, obligatoria cuando la máquina es un vehículo a motor; la responsabilidad civil de trabajos; los daños y el robo de la máquina, y la avería interna. Hay variantes para equipos alquilados, carretillas, plataformas y grúas. En Seguros Broker estudiamos tu parque con varias aseguradoras y te explicamos qué pieza responde de cada riesgo.
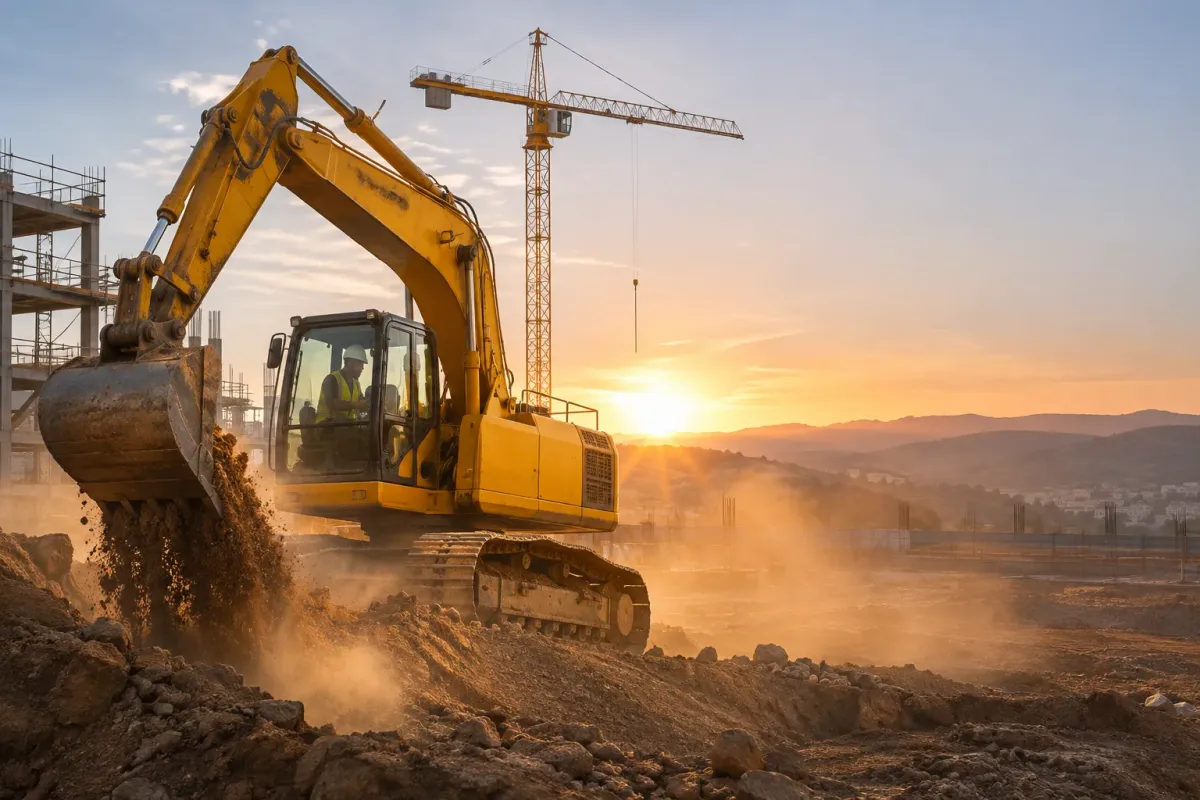
Una excavadora, un dúmper o una carretilla elevadora pasan casi toda su vida trabajando y muy poca desplazándose. El seguro de vehículos está pensado para lo segundo. De ahí viene el error más común: creer que con la póliza de circulación la máquina está protegida, cuando esa póliza no paga lo que la máquina hace como herramienta ni lo que le pase a ella.
La otra confusión es la contraria: pensar que una máquina que no pisa la carretera no tiene nada que asegurar. La ley define el vehículo a motor por su velocidad y su peso, no por la matrícula ni por el lugar donde se mueve, y un atropello dentro de la obra es un hecho de la circulación. En esta página separamos cada riesgo y te decimos qué póliza lo recoge. Las reglas generales del seguro obligatorio están en la página de seguros de coche.
Este ramo se trabaja mediante estudio: nos das la relación de máquinas y pedimos oferta a las compañías que las aceptan, con los mismos capitales y la misma franquicia, para que compares garantías y no solo la prima. Si lo que tienes es un tractor o una cosechadora, consulta los seguros de tractor; si mueves las máquinas con vehículo propio, los seguros de camión.
Pide un estudio de tu seguro de maquinaria de obra
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Tipos de seguro para maquinaria de obra y de elevación
Las cuatro primeras son las piezas con las que se construye cualquier póliza de maquinaria; se contratan juntas o por separado. Las cinco restantes son variantes por tipo de equipo o por forma de explotarlo, cada una con sus propias preguntas.
Responsabilidad civil de circulación de la máquina
Es el seguro de vehículo: responsabilidad civil obligatoria por los daños a terceros cuando la máquina se desplaza, en la vía pública o dentro de la obra, con defensa jurídica y, según la oferta, responsabilidad civil voluntaria. No cubre el trabajo de la máquina ni sus propios daños.
Para quién: Toda máquina autopropulsada que por velocidad y peso es un vehículo a motor, tenga matrícula o no.
Responsabilidad civil de trabajos o de explotación
Cubre los daños que la máquina causa a terceros mientras excava, carga, eleva o demuele: una zanja que rompe una conducción, un brazo que alcanza una fachada, una carga que cae. Puede ir como garantía de la póliza de la máquina o dentro de la responsabilidad civil de explotación de la empresa. Lo decisivo es que figure en una de las dos y con capital suficiente.
Para quién: Empresas de excavación, movimiento de tierras, demolición, construcción y logística, y autónomos con máquina propia.
Daños a la maquinaria, robo e incendio
Protege la máquina frente a causas externas: vuelco, caída, choque, hundimiento del terreno, incendio, robo, actos vandálicos y fenómenos de la naturaleza. Es una póliza de daños que suele funcionar a todo riesgo con exclusiones tasadas y con franquicia. Se asegura por valor de reposición o por valor real, según se pacte.
Para quién: Máquinas con valor relevante, propias o financiadas por leasing, que trabajan a la intemperie y pasan noches en obra.
Avería de maquinaria
Cubre la rotura interna y accidental: motor, sistema hidráulico, transmisión, parte eléctrica y electrónica. La avería de maquinaria responde de fallos por error de manejo, defecto de material o cortocircuito, nunca del desgaste. Solo algunas compañías la dan, y para equipos de pocos años con mantenimiento acreditado.
Para quién: Máquinas nuevas o seminuevas cuya parada por una reparación costosa pondría en riesgo una obra.
Seguro para maquinaria alquilada
Tiene dos caras. La empresa alquiladora asegura su parque mientras está en manos de clientes, con la apropiación indebida como riesgo específico. El arrendatario asegura su responsabilidad frente al alquilador por los daños, el robo o la avería del equipo que tiene a su cargo. El contrato de alquiler dice quién soporta cada cosa.
Para quién: Empresas de alquiler de maquinaria con o sin operador y constructoras que alquilan equipos por obra.
Seguro de carretillas elevadoras
La carretilla trabaja en naves, muelles y patios, entre personas y mercancía. Su póliza combina la responsabilidad civil de circulación, cuando por velocidad y peso es vehículo a motor, con la de trabajos por los daños al apilar y cargar, y con los daños propios por vuelco o caída desde el muelle. Los daños a la mercancía manipulada piden garantía expresa.
Para quién: Almacenes, industrias, operadores logísticos y comercios con carretillas propias o en renting.
Seguro de plataformas elevadoras
Tijeras, brazos articulados y telescópicos. El riesgo principal es el vuelco y la caída de personas u objetos desde altura. La póliza reúne daños a la plataforma, responsabilidad civil de trabajos y, a menudo, la del alquiler, porque la mayoría de estos equipos se arrendan por días. Si va montada sobre camión, el vehículo lleva además su seguro propio.
Para quién: Empresas de alquiler de plataformas, instaladores, montadores y empresas de mantenimiento de edificios.
Seguro de grúas móviles y grúas torre
La grúa móvil autopropulsada circula por carretera y necesita seguro obligatorio, además de una responsabilidad civil de trabajos de capital alto y daños propios que incluyan pluma y contrapesos. La grúa torre no circula: se asegura por daños, montaje y desmontaje. En ambas, la carga izada solo está cubierta si se pacta.
Para quién: Empresas de grúas con operador, constructoras con grúa torre propia y empresas de montaje industrial.
Póliza para todo el parque de maquinaria
Un contrato único con la relación de equipos, altas y bajas durante el año y un vencimiento común. Permite fijar un límite por máquina, incluir implementos y pequeña maquinaria por un capital conjunto y negociar el precio según la siniestralidad global.
Para quién: Constructoras, empresas de obra pública y alquiladores con muchas unidades de distinto tipo.
Coberturas del seguro de maquinaria de obra, una a una
En maquinaria los nombres de las garantías se parecen de una póliza a otra y los límites no. Estas son las que conviene leer despacio y la pregunta que hay que hacer en cada una.
Responsabilidad civil de circulación
Daños a terceros cuando la máquina se usa como medio de transporte: un atropello al maniobrar, una colisión al cruzar una calle o al ir de un tajo a otro. Cubre con independencia del terreno. Pregunta si la póliza incluye responsabilidad civil voluntaria por encima de los importes legales.
Responsabilidad civil de trabajos
Daños a terceros mientras la máquina trabaja. Revisa tres límites: el capital por siniestro, el tratamiento de los daños a conducciones subterráneas y aéreas, y los daños a los bienes sobre los que se trabaja o a colindantes, que muchas pólizas restringen. Comprueba que encaja con la responsabilidad civil patronal de la empresa por los accidentes de sus trabajadores.
Daños externos, vuelco y hundimiento
Reparación o reposición de la máquina por un accidente. Lee si cubre el trabajo en taludes, zanjas, túneles o cerca del agua, y si el rescate de una máquina volcada o hundida tiene un límite propio.
Implementos y accesorios
Cazos, martillos hidráulicos, pinzas, horquillas o cestas solo se indemnizan si están declarados, uno a uno o dentro de un capital conjunto.
Robo y apropiación indebida
Sustracción de la máquina en obra, en la base o durante el transporte. La garantía de robo depende de las medidas de custodia: recinto cerrado, llaves retiradas, localizador. La apropiación por un cliente que no devuelve el equipo alquilado es otro riesgo y exige mención expresa.
Incendio y fenómenos de la naturaleza
Fuego, explosión, rayo, inundación, viento o corrimiento de tierras. Los acontecimientos extraordinarios los indemniza el Consorcio de Compensación de Seguros cuando la máquina tiene una póliza de daños o de vehículo en vigor, con las reglas de ese organismo.
Avería interna
Rotura mecánica, hidráulica o eléctrica sin causa externa. Mira la antigüedad máxima admitida, la franquicia, si se aplica depreciación a las piezas y la lista de elementos de desgaste que quedan fuera.
Transporte, carga y descarga
Daños a la máquina mientras viaja sobre una góndola o un camión y durante la subida y bajada por rampas. La póliza del camión no los cubre. Puede ir como extensión de la póliza de daños o en un seguro de transportes terrestres.
Paralización y alquiler de una máquina de sustitución
Cantidad diaria o gastos de alquiler de un equipo equivalente mientras el tuyo se repara por un siniestro cubierto. Es una pérdida de beneficios simplificada, con días iniciales sin cobro y un máximo de días.
Defensa jurídica y reclamación de daños
Abogado y procurador si te reclaman o si reclamas a quien dañó la máquina. Comprueba que alcanza a los siniestros de trabajo y no solo a los de circulación.
Accidentes del operador
Capital por fallecimiento o invalidez de quien maneja la máquina. El seguro obligatorio no cubre al conductor causante. Suele completarse con un seguro de accidentes colectivo de la empresa.
Qué no cubre un seguro de maquinaria de obra
Las exclusiones de estas pólizas explican buena parte de los siniestros rechazados. Casi todas se pueden prever si se leen antes de empezar la obra.
El trabajo de la máquina, si solo hay seguro de circulación
Con una póliza de vehículo básica, los daños causados excavando, elevando o demoliendo quedan sin cobertura, porque no son un hecho de la circulación. Es la laguna más frecuente y la más cara.
Desgaste, corrosión y falta de mantenimiento
Neumáticos, orugas, dientes, cuchillas, latiguillos, filtros y cualquier pieza de vida limitada. Tampoco es siniestro la rotura que se debe a no haber hecho las revisiones del fabricante.
Sobrecarga y uso fuera de los límites del fabricante
Elevar más peso del que marca el diagrama de cargas, trabajar con pendientes superiores a las admitidas o anular dispositivos de seguridad deja sin efecto los daños propios y complica el resto de garantías.
Operador sin la formación o el permiso exigidos
Si quien maneja no tiene la habilitación que requiere ese equipo, la aseguradora puede rechazar los daños propios y, en responsabilidad civil, reclamar después lo pagado al perjudicado.
Robo sin las medidas de custodia pactadas
Máquina fuera del recinto, con las llaves puestas o sin el sistema antirrobo que exigía la póliza. También la simple desaparición detectada al hacer inventario.
La carga izada y los bienes sobre los que se trabaja
Lo que la grúa o la carretilla está moviendo y la obra o el elemento que se está ejecutando no son terceros a efectos de la póliza básica. Necesitan garantía expresa o van al todo riesgo construcción de la obra.
Tabla comparativa de las piezas del seguro de maquinaria
Qué riesgo recoge cada una de las cuatro piezas básicas. No son escalones que se sustituyen, sino partes que se suman: lo que una deja fuera lo cubre otra.
| Cobertura | Circulación | Trabajos | Daños a la máquina | Avería interna |
|---|---|---|---|---|
| Atropello o colisión al desplazarse | Sí | No | No | No |
| Daños a terceros excavando o elevando | No | Sí | No | No |
| Conducciones subterráneas y aéreas | No | Según póliza | No | No |
| Vuelco o caída de la propia máquina | No | No | Sí | No |
| Robo en obra o en la base | No | No | Sí | No |
| Incendio de la máquina | No | No | Sí | Según causa |
| Rotura de motor o del sistema hidráulico | No | No | No | Sí |
| Desgaste y mantenimiento | No | No | No | No |
| Transporte en góndola | No | No | Opcional | No |
| Defensa jurídica | Habitual | Habitual | Opcional | No |
| Exigido por ley | Sí, si es vehículo a motor | No | No | No |
¿Te ayudamos a elegir tu seguro de maquinaria de obra?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de un seguro de maquinaria de obra
No hay tarifa por modelo. Cada compañía valora el equipo, el trabajo que hace y quién lo maneja, y algunas rechazan ciertos riesgos. Estos son los datos que más pesan en la oferta.
Tipo de máquina y valor
Una miniexcavadora, una pala de gran tonelaje, una carretilla o una grúa tienen riesgos y costes de reparación muy distintos. El capital asegurado debe reflejar el valor real con sus implementos.
Antigüedad y mantenimiento
Determinan si se puede contratar la avería interna y con qué franquicia. Un libro de mantenimiento al día mejora la oferta.
Actividad y entorno de trabajo
Demolición, excavación en casco urbano, trabajos en altura, túneles, puertos o canteras. Cuanto más cerca de edificios, servicios y personas, más cara la responsabilidad civil de trabajos.
Uso propio o alquiler a terceros
La máquina que maneja siempre tu plantilla tiene menos riesgo que la que pasa por muchos clientes. El alquiler sin operador es el uso que más encarece los daños y el robo.
Custodia y zona
Base cerrada y vigilada, obra vallada o campo abierto, y localizador instalado o no. Influyen en el precio del robo y en las condiciones que se exigen.
Circulación por vía pública
Los desplazamientos por carretera y la masa de la máquina marcan la prima de la responsabilidad civil de circulación.
Capitales, franquicias e historial
Un límite alto de responsabilidad civil y una franquicia baja suben la prima. Un historial sin siniestros mejora la oferta.
Qué dice la ley sobre el seguro de la maquinaria de obra
Cuándo una máquina es un vehículo a motor
El artículo 1 bis.1 del Real Decreto Legislativo 8/2004, de 29 de octubre, añadido por la Ley 5/2025, define como vehículo a motor todo vehículo accionado exclusivamente por una fuerza mecánica que circula por el suelo con una velocidad máxima de fabricación superior a 25 km/h, o con un peso neto superior a 25 kilos y una velocidad superior a 14 km/h. La matrícula no forma parte de la definición. El artículo 2.1 obliga a su propietario a asegurarlo y contempla los vehículos para los que no existe matrícula.
Circulación frente a trabajo
El artículo 1 bis.3 entiende por hecho de la circulación toda utilización del vehículo conforme a su función de medio de transporte, con independencia del terreno y de si está parado o en movimiento. El desplazamiento dentro de una obra entra; la excavación o el izado no son transporte. De esos daños se responde por las reglas generales de los artículos 1902 y 1903 del Código Civil, que alcanzan al empresario por los actos de sus empleados.
Excepciones y máquinas lentas
El artículo 2.8 solo exceptúa, entre otros, a los vehículos que no se usan como medio de transporte y están dados de baja en el registro de Tráfico, y a los que se transportan como mercancía. Los desplazamientos en zonas restringidas de puertos y aeropuertos exigen un seguro o garantía equivalente (artículo 1 bis.4). Para la maquinaria fuera del concepto de vehículo a motor, la disposición adicional primera de la Ley 5/2025 solo impone el seguro de vehículos personales ligeros si tiene certificado de circulación, está inscrita en Tráfico y lleva etiqueta o matrícula.
Sanción por no asegurar una máquina obligada
El artículo 3.1 prevé la prohibición de circular, el depósito o precinto y una multa de 601 a 3.005 euros. Las máquinas que pasaron a ser vehículos a motor con la reforma dispusieron de seis meses desde la publicación de la Ley 5/2025 para asegurarse, según su disposición transitoria, plazo que ya ha terminado.
Seguros que exigen las instrucciones técnicas de grúas
La instrucción MIE-AEM-2, aprobada por el Real Decreto 836/2003, de 27 de junio, exige a las empresas instaladoras de grúas torre un seguro de responsabilidad civil de 600.000 euros por siniestro como mínimo (artículo 6.8), y lo extiende a las conservadoras (artículo 9.9). La instrucción MIE-AEM-4, del Real Decreto 837/2003, pide a las empresas conservadoras de grúas móviles autopropulsadas una cobertura mínima de 1.000.000 de euros por siniestro (apartado 5.10).
Errores frecuentes al asegurar maquinaria de obra
Pensar que sin matrícula no hace falta seguro. La obligación depende de la velocidad de fabricación y del peso. Una máquina sin placas puede ser un vehículo a motor, y si no lo es sigue causando daños de los que alguien responde.
Confiar el trabajo a la póliza de circulación. Es el fallo más repetido. El seguro de vehículo no paga la tubería rota ni la fachada golpeada. Hace falta la responsabilidad civil de trabajos.
Firmar el alquiler sin leer quién asegura. Muchos contratos trasladan al arrendatario los daños, el robo y la avería. Si tu póliza no cubre equipos de terceros, respondes con tu dinero.
Olvidar el transporte. La máquina sobre la góndola no está cubierta ni por su póliza de trabajo ni por la del camión, salvo que una de las dos lo diga.
Declarar un valor inferior al real. Con infraseguro, la indemnización de un daño parcial se reduce en la misma proporción. Actualiza el valor al añadir implementos.
Cómo comparar tu seguro de maquinaria de obra con Seguros Broker
Envíanos la relación de máquinas
Tipo, marca, modelo, año, número de bastidor, valor, velocidad máxima y si tiene matrícula. Añade implementos, lugar de custodia y si se alquila a terceros.
Separamos contigo cada riesgo
Circulación, trabajos, daños, avería y transporte. Vemos qué tienes ya en tu póliza de empresa o en el seguro de la obra para no duplicar.
Pedimos oferta a las compañías que aceptan tu actividad
Con los mismos capitales y franquicias, para que la comparación sea limpia, y con los mínimos que te exijan tus contratos.
Contrata y mantén el parque al día
La contratación se formaliza con la correduría. Comunica altas, bajas y cambios de uso: una máquina que no figura en la relación no está asegurada.
Aseguradoras con seguros de maquinaria de obra
Estas son las aseguradoras de nuestro catálogo con oferta para maquinaria de obra, industrial y de elevación. Es un riesgo de suscripción selectiva: demolición, grúas, alquiler sin operador o máquinas de mucha antigüedad reducen el número de compañías que hacen oferta.

Preguntas frecuentes sobre seguros de maquinaria de obra
¿Es obligatorio asegurar una máquina de obra?
En la mayoría de los casos sí, porque la ley la trata como vehículo a motor. El artículo 1 bis del Real Decreto Legislativo 8/2004 considera vehículo a motor todo vehículo de fuerza mecánica que circula por el suelo con una velocidad máxima de fabricación superior a 25 km/h, o con más de 25 kilos de peso y más de 14 km/h. Una retroexcavadora, un dúmper o una pala cargadora superan esos umbrales con facilidad, y el artículo 2.1 obliga a su propietario a mantener un seguro de responsabilidad civil obligatoria. Ese seguro solo cubre el desplazamiento; el trabajo se asegura aparte. Lo explicamos en la página de seguros de maquinaria de obra.
¿Una excavadora sin matrícula necesita seguro?
No tener matrícula no la libera del seguro. La definición legal de vehículo a motor depende de la velocidad de fabricación y del peso, no de la matriculación, y el artículo 2.1 del Real Decreto Legislativo 8/2004 prevé de forma expresa los vehículos para los que no existe matrícula: se entienden estacionados en España cuando aquí tiene su domicilio el usuario. Además, el hecho de la circulación abarca cualquier terreno, también una obra cerrada o una finca. Las máquinas que no alcanzan los umbrales de velocidad tienen un régimen distinto, pero siguen pudiendo causar daños de los que respondes con tu patrimonio. Pide un estudio de tu seguro de maquinaria con la ficha técnica delante; el concepto general está en seguro obligatorio de automóviles.
¿Qué diferencia hay entre la responsabilidad civil de circulación y la de trabajos?
La de circulación cubre la máquina cuando se usa como medio de transporte; la de trabajos, cuando se usa como herramienta. El artículo 1 bis.3 del Real Decreto Legislativo 8/2004 define el hecho de la circulación como la utilización del vehículo conforme a su función de medio de transporte, con independencia del terreno y de si está parado o en movimiento. Si la retroexcavadora atropella a alguien al desplazarse, es circulación. Si rompe una tubería al excavar o golpea una fachada con el brazo, es trabajo, y lo cubre la responsabilidad civil de explotación de la empresa o una garantía específica de la póliza de la máquina. Necesitas las dos, y conviene que tu seguro de maquinaria de obra deje claro dónde está cada una.
¿Qué cubre la garantía de avería de maquinaria?
Cubre la rotura interna, súbita y accidental de la máquina: un fallo de motor, de la bomba hidráulica o de la transmisión por un error de manejo, un defecto de material, un cortocircuito o la entrada de un cuerpo extraño. Paga la reparación o la reposición con el límite y la franquicia pactados. No cubre el desgaste, la corrosión, la falta de mantenimiento ni las piezas de vida limitada, como neumáticos, orugas, cuchillas o latiguillos. Tampoco lo que deba pagar el fabricante por la garantía legal. Muchas compañías solo la ofrecen para máquinas de pocos años y con mantenimiento acreditado. Tienes la definición en avería de maquinaria y el detalle de límites en cada oferta de seguro de maquinaria.
¿El seguro cubre el robo de la máquina en la obra?
Sí, si contrataste la garantía de robo y respetaste las medidas de custodia que exige la póliza. Suelen pedir que la máquina quede dentro de un recinto vallado, con las llaves retiradas y el desconectador de baterías o un localizador activos; algunas exigen vigilancia fuera del horario de trabajo. El robo de piezas sueltas (baterías, cazos, implementos, combustible) tiene límites propios o queda excluido. Guarda el número de bastidor, las facturas y fotos de cada equipo, y presenta denuncia de inmediato. Es habitual que la aseguradora espere un plazo antes de indemnizar por si la máquina aparece. Pregúntanos por estas condiciones al comparar tu seguro de maquinaria de obra.
¿Quién asegura una máquina alquilada, el dueño o quien la usa?
Depende de lo que diga el contrato de alquiler, y hay que leerlo antes de firmar. El seguro obligatorio de circulación corresponde al propietario, salvo que lo contrate otra persona con interés en el aseguramiento (artículo 2.1 del Real Decreto Legislativo 8/2004). Los daños, el robo y la avería de la máquina suelen cargarse al arrendatario, que responde ante la empresa alquiladora si el equipo se rompe o desaparece. Hay tres soluciones: aceptar el seguro que ofrece el alquilador, con su franquicia; contratar tú una garantía de maquinaria alquilada, o comprobar si tu póliza de empresa la incluye. Revisa también quién cubre la responsabilidad civil cuando la máquina se alquila con operador. Consulta nuestro seguro de maquinaria de obra y el término asegurado.
¿Está cubierta la máquina mientras se transporta en góndola?
Solo si alguna póliza lo dice. Durante el traslado sobre una góndola la máquina es una carga: el seguro obligatorio del camión no cubre las cosas transportadas (artículo 5 del Real Decreto Legislativo 8/2004) y el transportista responde con los límites legales por kilo, muy inferiores al valor de una excavadora. La protección llega por dos vías: una garantía de transporte dentro de la póliza de daños de la máquina, que incluya carga y descarga, o un seguro de transportes terrestres específico. Las maniobras de subida y bajada por rampas concentran buena parte de los siniestros, así que pide que consten. Si mueves tus máquinas con vehículo propio, revisa también tu seguro de camión.
¿Necesita seguro una carretilla elevadora que no sale de la nave?
Necesita, como mínimo, que su responsabilidad civil esté cubierta, y puede necesitar además el seguro obligatorio. La ley ya no distingue entre vía pública y recinto privado: el hecho de la circulación existe con independencia del terreno. Si la carretilla pesa más de 25 kilos y su velocidad máxima de fabricación supera los 14 km/h, encaja en la definición de vehículo a motor del artículo 1 bis del Real Decreto Legislativo 8/2004. Mira la placa del fabricante. Las zonas restringidas de puertos y aeropuertos tienen una regla aparte, que exige un seguro o garantía equivalente. Los daños que cause al apilar o cargar son trabajo, y van a la responsabilidad civil de explotación de la empresa. Lo estudiamos contigo en seguros de maquinaria de obra.
¿Qué seguro necesita una grúa de obra?
Una grúa móvil autopropulsada circula por carretera y necesita su seguro obligatorio de vehículo, además de una responsabilidad civil de trabajos con capital alto para las maniobras de izado y una garantía de daños para la propia grúa. Una grúa torre no circula: se asegura por daños, incluido montaje y desmontaje, y su riesgo frente a terceros va a la responsabilidad civil de la obra. Las instrucciones técnicas de grúas exigen además seguro de responsabilidad civil a las empresas que las instalan y conservan: 600.000 euros por siniestro para las instaladoras de grúas torre (Real Decreto 836/2003) y 1.000.000 de euros para las conservadoras de grúas móviles (Real Decreto 837/2003). La carga izada no está cubierta salvo pacto. Mira el límite por siniestro en tu seguro de maquinaria de obra.
¿El seguro de la máquina cubre los daños a tuberías y cables enterrados?
Solo si tienes responsabilidad civil de trabajos y la póliza no los excluye. Romper una conducción de agua, gas, electricidad o fibra al excavar no es un hecho de la circulación, así que el seguro obligatorio no lo paga. Lo cubre la responsabilidad civil de explotación, y muchas pólizas ponen condiciones: haber pedido los planos de servicios afectados, aplicar una franquicia mayor o limitar el capital para estos daños. Lee también cómo trata los perjuicios que sufran terceros por el corte del suministro, que pueden superar con mucho el coste de la reparación. Si trabajas como subcontratista, comprueba si te ampara la póliza del contratista principal o el seguro de la obra. Es una exclusión que revisamos siempre en un seguro de maquinaria.
Ver todas las preguntas sobre seguros de maquinaria de obra
Otros seguros que te pueden interesar
 Seguros de obras y construcción El todo riesgo construcción cubre la obra en ejecución, que la póliza de la máquina deja fuera.
 Seguros de camión Para la góndola o el camión con el que trasladas las máquinas y para los volquetes.
 Seguros de tractor Si tu maquinaria es agrícola o forestal, con reglas y garantías propias.
 Seguros para pymes y empresas Para la nave, el almacén y la responsabilidad civil general de la empresa.
 Seguros de accidentes Pólizas colectivas para operadores y personal de obra.
Actualizado el .
Fuentes consultadas
- Real Decreto Legislativo 8/2004, de 29 de octubre, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 5/2025, de 24 de julio, por la que se modifican el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor y la Ley 20/2015 (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 836/2003, de 27 de junio, Instrucción técnica complementaria MIE-AEM-2 del Reglamento de aparatos de elevación y manutención, grúas torre para obras u otras aplicaciones (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto 837/2003, de 27 de junio, Instrucción técnica complementaria MIE-AEM-4 del Reglamento de aparatos de elevación y manutención, grúas móviles autopropulsadas (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Código Civil, artículos 1902 y 1903 (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de la póliza que contrates. Normas citadas, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026: artículos 1 bis, 2 y 3 del Real Decreto Legislativo 8/2004; disposición adicional primera y disposición transitoria de la Ley 5/2025; artículos 1902 y 1903 del Código Civil, e instrucciones técnicas de los Reales Decretos 836/2003 y 837/2003. Si tienes dudas sobre si una máquina concreta está obligada a asegurarse, revisa su ficha técnica y consúltanos.