

Bróker de seguros para pymes y empresas
Una pyme no se protege con una póliza, sino con un programa: un multirriesgo industrial o empresarial para naves, maquinaria y existencias, una responsabilidad civil de explotación, patronal y de producto, y piezas que se añaden según la actividad, como avería de maquinaria, pérdida de beneficios, transporte, accidentes de convenio, D&O, ciberriesgos o crédito. En Seguros Broker estudiamos tu empresa y pedimos condiciones a varias aseguradoras con los mismos capitales.
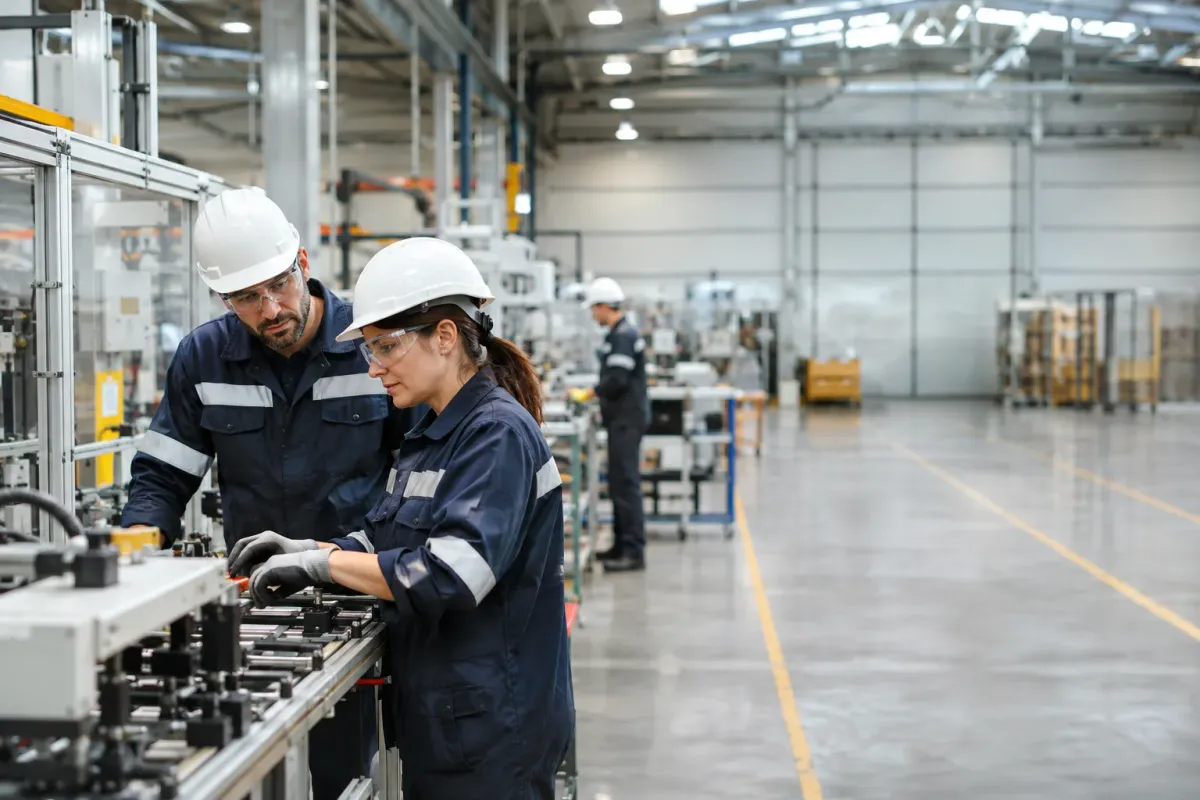
Un taller de mecanizado, una distribuidora de alimentación y una empresa de instalaciones tienen en común el tamaño, no los riesgos. La primera depende de tres máquinas que tardan meses en reponerse; la segunda, de un almacén lleno y de una flota; la tercera, de lo que sus operarios hacen en casa de los clientes. Por eso asegurar una empresa empieza por preguntarse qué siniestro la dejaría sin poder seguir, y no por un catálogo de pólizas.
Frente al seguro de comercios, que es un producto cerrado para locales y oficinas, los seguros de pyme se suscriben a medida: la aseguradora analiza la actividad, las protecciones y los capitales, y puede visitar las instalaciones antes de dar precio. A cambio, admite sumas más altas, franquicias negociadas y garantías que un paquete estándar no ofrece.
En esta página recorremos las pólizas que forman ese programa, qué cubre y qué deja fuera cada una, y las normas que conviene conocer. Si prestas servicios intelectuales, necesitarás además un seguro de RC profesional; si tu actividad es la construcción, mira los seguros de obras.
Pide un estudio de tu seguro para pymes
Déjanos tus datos y un asesor estudiará tu caso con varias aseguradoras y te llamará con las opciones. El formulario lo gestiona el servicio de solicitudes del grupo.
También puedes llamarnos al 917 567 108.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Seguros que componen el programa de una pyme
Cada póliza responde a una pregunta distinta: qué pasa si se daña lo que tengo, si daño a otros, si dejo de facturar o si no me pagan. Estas son las piezas reales, con lo que aporta cada una y lo que no resuelve.
Multirriesgo industrial o empresarial
Es la base de daños materiales. Asegura el continente (nave, oficinas, instalaciones fijas), el mobiliario, la maquinaria y las existencias frente a incendio, explosión, agua, fenómenos atmosféricos, robo y daños eléctricos. Incluye una responsabilidad civil básica que suele quedarse corta para una industria. No cubre por sí solo la rotura interna de máquinas ni la facturación perdida.
Para quién: Cualquier empresa con nave, almacén, taller o fábrica, sea propietaria o arrendataria.
Todo riesgo de daños materiales
Cambia la técnica: en vez de enumerar riesgos, cubre cualquier daño material súbito y accidental que no esté excluido. La póliza todo riesgo evita huecos entre garantías, a cambio de franquicias más altas y de una lectura atenta de las exclusiones.
Para quién: Empresas con capitales elevados, procesos complejos o varias ubicaciones que quieren una cobertura homogénea.
Responsabilidad civil general de la empresa
Póliza independiente que agrupa la RC de explotación, la patronal y la de producto, con ampliaciones como trabajos fuera de las instalaciones, daños a bienes de terceros confiados, contaminación accidental o retirada de productos. Se contrata con un límite por siniestro y año mucho mayor que el del multirriesgo. No cubre errores profesionales ni el coste de rehacer tu propio trabajo.
Para quién: Todas las empresas con plantilla, clientes en sus instalaciones, trabajos en casa de terceros o productos en el mercado.
Avería de maquinaria y equipos electrónicos
La avería de maquinaria paga la reparación o reposición de una máquina por rotura interna accidental. La de equipos electrónicos hace lo propio con servidores, equipos de control, de medida o de diagnóstico, y puede incluir la recuperación de datos. Ambas excluyen el desgaste y exigen mantenimiento conforme al fabricante.
Para quién: Industria, artes gráficas, alimentación, talleres y cualquier empresa cuya producción dependa de pocas máquinas críticas.
Pérdida de beneficios por paralización
Cubre el margen que la empresa deja de ganar y los gastos fijos que siguen venciendo mientras se recupera de un siniestro de daños cubierto. El seguro de lucro cesante se pacta con un periodo de indemnización y una franquicia en días. Puede extenderse a la avería de maquinaria y al siniestro de un proveedor o cliente clave. Sin daño material cubierto, no actúa.
Para quién: Empresas con costes fijos altos, plazos largos de reposición o clientes que no esperan.
Transporte de mercancías
Asegura el género durante el viaje, por carretera, mar o aire, por su valor real y con independencia de la responsabilidad del transportista. Se contrata por viaje o como póliza anual sobre el volumen de envíos. No cubre el embalaje inadecuado ni el vicio propio de la mercancía.
Para quién: Fabricantes, distribuidores, importadores y exportadores, usen flota propia o transporte contratado.
Accidentes de convenio y vida colectivo
Seguro colectivo que paga a los trabajadores o a sus familias los capitales por fallecimiento o invalidez que fije el convenio aplicable. Si el convenio lo exige y la empresa no lo contrata, o lo contrata con capitales desactualizados, responde ella de la diferencia. Lo detallamos en el seguro de accidentes de convenio.
Para quién: Toda empresa con trabajadores cuyo convenio colectivo incluya esta mejora.
Administradores y directivos (D&O)
Protege el patrimonio personal de administradores y directivos frente a reclamaciones por sus decisiones de gestión: gastos de defensa, fianzas e indemnizaciones. No cubre los actos dolosos ni las multas. Tiene su propia guía en seguro D&O.
Para quién: Sociedades con administradores que no son los únicos socios, con financiación ajena o con inversores.
Ciberriesgos, crédito y caución
Tres pólizas para riesgos que no dañan bienes físicos. El seguro de ciberriesgos responde ante ataques informáticos y fugas de datos. El seguro de crédito cubre el impago de clientes por insolvencia. El seguro de caución sustituye a los avales que piden las administraciones y algunos clientes para contratar.
Para quién: Empresas digitalizadas, las que venden a plazo a otras empresas y las que licitan o firman contratos con garantías.
Coberturas de los seguros de empresa, una a una
Estas son las garantías en las que se decide un siniestro industrial. En cada una indicamos el dato que conviene dejar por escrito en las condiciones particulares.
Continente, instalaciones y obras de adecuación
Estructura, cubiertas, cerramientos, instalaciones eléctricas, de climatización, de aire comprimido o de protección contra incendios. El capital es el coste de reconstruir, no el valor de mercado. Si eres arrendatario, declara las obras e instalaciones que has pagado y revisa qué te exige el contrato de alquiler.
Maquinaria, mobiliario y utillaje
Se asegura a valor de reposición a nuevo cuando la póliza lo permite, lo que evita el descuento por antigüedad. Los bienes en leasing o renting, los moldes y las máquinas de terceros en tus instalaciones necesitan mención expresa.
Existencias y mercancías
Materias primas, producto en curso y terminado. Como el almacén varía, existen fórmulas de capital flotante o de declaración periódica. Comprueba si se valoran a coste o a precio de venta y si están cubiertas las mercancías a la intemperie o en almacenes ajenos.
Incendio, explosión y riesgos extensivos
El núcleo del multirriesgo, ampliado a humo, impacto de vehículos, actos vandálicos, lluvia, viento, pedrisco y nieve. Las condiciones dependen de las medidas de protección declaradas: si la póliza recoge rociadores, detección o sectorización, deben existir y estar en servicio.
Robo y expoliación
Sustracción con fuerza o violencia de maquinaria, existencias y dinero, y desperfectos causados por los ladrones. Los metales, el combustible y los bienes en el exterior suelen llevar límites propios.
Responsabilidad civil de explotación
La RC de explotación cubre los daños personales y materiales a terceros durante la actividad, dentro y fuera de tus instalaciones. Revisa si incluye la responsabilidad por subcontratistas, la locativa y los daños a bienes sobre los que trabajas.
Responsabilidad civil patronal
La RC patronal atiende la reclamación civil de un trabajador accidentado o de sus familiares. El dato decisivo es el sublímite por víctima, que en muchas pólizas es muy inferior al límite general. Mira si se extiende a trabajadores cedidos por empresas de trabajo temporal y a subcontratados.
Responsabilidad civil de producto y retirada
La RC de producto cubre los daños que cause lo fabricado o entregado. Se completa con la de trabajos terminados para instaladores, con la unión y mezcla cuando tu producto se incorpora al de otro y con los gastos de retirada. Importa el ámbito territorial si exportas y la fórmula temporal de la póliza, a menudo claims made.
Pérdida de beneficios
La pérdida de beneficios se asegura sobre el margen bruto, con un periodo de indemnización elegido por la empresa.
Periodo de indemnización y franquicia temporal
El periodo debe abarcar reconstrucción, entrega de maquinaria y recuperación de clientes. La franquicia se expresa en días o en importe.
Proveedores, clientes y suministros
Extensiones que cubren tu paralización por un siniestro en las instalaciones de un proveedor o cliente designado, o por un corte de suministro.
Qué no cubren los seguros de una pyme
Las exclusiones cambian con cada póliza, pero hay un grupo que se repite y que conviene conocer antes del siniestro, porque casi todas tienen solución con otra garantía o con una declaración correcta.
Desgaste, corrosión y falta de mantenimiento
Los seguros de daños y de avería pagan hechos súbitos y accidentales. El deterioro gradual, la fatiga de materiales conocida o las revisiones obligatorias sin pasar dejan el siniestro fuera.
Actividad, procesos o ubicaciones no declarados
Una nueva línea de producción, el almacenamiento de inflamables, un segundo almacén o el subarriendo de parte de la nave son una agravación del riesgo que debe comunicarse. Si no consta, la indemnización puede reducirse.
Errores profesionales y perjuicios sin daño material
La responsabilidad civil general cubre daños personales y materiales y sus consecuencias. El perjuicio económico que causa un proyecto, un cálculo o un asesoramiento erróneos pertenece a la RC profesional.
El propio producto o trabajo defectuoso
La RC de producto paga el daño que tu producto causa a otros, no el coste de repararlo, sustituirlo o devolver su precio.
Contaminación gradual
Lo habitual es cubrir solo la contaminación accidental y repentina. Los vertidos lentos o continuados y las obligaciones de reparación medioambiental requieren una póliza específica.
Sanciones y recargo de prestaciones
Las multas no se aseguran. El recargo de prestaciones de la Seguridad Social por falta de medidas de seguridad tampoco: la ley lo declara no asegurable.
Ataques informáticos, impagos y vehículos
El multirriesgo no cubre el cifrado de datos ni el fraude digital, ni las facturas impagadas. Los vehículos necesitan su póliza: furgonetas, camiones o maquinaria de obra.
Tabla comparativa de qué póliza cubre cada siniestro
La tabla cruza situaciones reales con las cinco pólizas principales del programa. Sirve para ver de un vistazo que ninguna lo cubre todo y dónde están los huecos.
| Cobertura | Multirriesgo industrial | Avería de maquinaria | RC general | Pérdida de beneficios | Transporte de mercancías |
|---|---|---|---|---|---|
| Incendio o inundación en la nave | Sí | No | No | No | No |
| Robo de maquinaria o existencias | Sí | No | No | No | No |
| Rotura interna de una máquina | No | Sí | No | No | No |
| Daño a un visitante o a un cliente | Solo con RC básica incluida | No | Sí, explotación | No | No |
| Reclamación de un trabajador accidentado | Solo si incluye patronal | No | Sí, patronal | No | No |
| Daño causado por un producto ya entregado | No | No | Sí, producto | No | No |
| Facturación perdida tras un incendio | No | No | No | Sí | No |
| Facturación perdida por avería de una máquina | No | No | No | Solo con extensión | No |
| Mercancía dañada en el camión | No | No | No | No | Sí |
| Incendio que se propaga a la nave vecina | No | No | Sí | No | No |
| Inundación extraordinaria o terremoto | Consorcio | No | No | Consorcio | No |
¿Te ayudamos a elegir tu seguro para pymes?
Llámanos al 917 567 108 o escríbenos por WhatsApp al 644 325 160. Lunes a viernes de 9 a 21 y sábados de 10 a 14.
De qué depende el precio de los seguros de una pyme
No hay tarifa pública. Cada aseguradora valora el riesgo con la información que le das, y la calidad de esa información influye en el precio tanto como el riesgo mismo. Estos son los factores que más pesan en la prima.
Actividad y procesos
Lo que se fabrica o almacena y cómo: materiales combustibles, trabajos en caliente, polvo, disolventes o frío industrial cambian por completo la tasa de incendio.
Capitales asegurados
Valor de reconstrucción del continente, de reposición de la maquinaria y máximo de existencias. Ajustarlos evita el infraseguro y el pago de prima sobre valores que no existen.
Construcción y protecciones
Tipo de estructura y de cerramientos, sectores de incendio, rociadores, detección, vigilancia y distancia a otros riesgos. Las mejoras de protección son la forma más eficaz de abaratar el seguro.
Facturación, plantilla y mercados
La responsabilidad civil se tarifica sobre el volumen de ventas y el número de empleados. Exportar a determinados países encarece la RC de producto.
Límites, sublímites y franquicias
Un límite por siniestro más alto sube la prima; una franquicia mayor la baja.
Margen bruto y periodo de indemnización
En pérdida de beneficios, la prima depende del margen asegurado y de los meses de cobertura elegidos.
Historial de siniestros
Las aseguradoras piden la siniestralidad de los últimos años. Un historial limpio, o con medidas correctoras acreditadas, abre más mercado.
Qué dice la ley sobre los seguros de empresa
No hay un seguro general obligatorio para las empresas
Ninguna norma estatal impone a todas las empresas un multirriesgo o una responsabilidad civil. Las obligaciones son sectoriales. La más extendida viene de los convenios colectivos: el artículo 82.3 del Estatuto de los Trabajadores dispone que obligan a todos los empresarios y trabajadores incluidos en su ámbito, de modo que el seguro de accidentes o de vida que prevea tu convenio es exigible. A ello se añaden los seguros que imponga la normativa de tu actividad y el de circulación de cada vehículo.
Infraseguro, sobreseguro y regla proporcional
El artículo 30 de la Ley 50/1980, de Contrato de Seguro, establece que, si la suma asegurada es inferior al valor del interés en el momento del siniestro, la aseguradora indemniza el daño en la misma proporción en que aquella lo cubre, y permite pactar que la regla proporcional no se aplique. El artículo 27 fija la suma asegurada como límite máximo de la indemnización, y el 31 prevé que, si supera notablemente el valor real, solo se paga el daño efectivo.
Pérdida de beneficios en la Ley de Contrato de Seguro
El artículo 63 define el seguro de lucro cesante como el que indemniza la pérdida del rendimiento económico que se habría alcanzado de no producirse el siniestro, y admite contratarlo de forma autónoma o como pacto añadido a otro seguro. El artículo 66 permite al titular de una empresa asegurar la pérdida de beneficios y los gastos generales que siga soportando cuando quede paralizada total o parcialmente. Si el contrato tiene por objeto exclusivo la pérdida de beneficios, las partes no pueden predeterminar el importe de la indemnización (artículo 67).
Responsabilidad por productos, accidentes laborales y gestión
El artículo 135 del Real Decreto Legislativo 1/2007 hace a los productores responsables de los daños causados por los defectos de los productos que fabriquen o importen. En accidentes de trabajo, el artículo 164.2 de la Ley General de la Seguridad Social declara que el recargo de prestaciones por falta de medidas de seguridad no puede ser objeto de seguro alguno. Y el artículo 236 de la Ley de Sociedades de Capital hace responder a los administradores frente a la sociedad, los socios y los acreedores por actos contrarios a la ley o a los estatutos, o realizados incumpliendo los deberes del cargo, cuando medie dolo o culpa.
Transporte y riesgos extraordinarios
En el transporte nacional por carretera, el artículo 57 de la Ley 15/2009 limita la indemnización del porteador por pérdida o avería a un tercio del IPREM diario por kilogramo de peso bruto, razón por la que la mercancía de valor se asegura aparte. En catástrofes, el Consorcio de Compensación de Seguros indemniza los daños y, en los términos reglamentarios, las pérdidas pecuniarias derivadas (artículo 6 del Real Decreto Legislativo 7/2004), por las mismas sumas de tu póliza (artículo 8.2). El artículo 7 deja sin recargo, y por tanto sin esta cobertura, a las pólizas de transporte de mercancías.
Errores frecuentes al asegurar una pyme
Mantener los capitales del año en que se contrató. Maquinaria nueva, ampliaciones y subidas de costes de construcción dejan la póliza corta sin que nadie lo note hasta el siniestro.
Fiarse de la responsabilidad civil del multirriesgo. Su límite suele ser bajo y a menudo no incluye producto ni trabajos fuera de las instalaciones. Una empresa industrial necesita una póliza de RC propia.
Olvidar el sublímite por víctima en patronal. Un límite general alto con un sublímite por víctima escaso deja a la empresa pagando la diferencia en un accidente laboral grave.
Prescindir de la pérdida de beneficios. La póliza de daños reconstruye la nave, pero no paga nóminas, alquileres ni préstamos durante los meses de parada.
No revisar los capitales del seguro de convenio. Los convenios actualizan las cuantías. Si la póliza colectiva no se adapta, la empresa responde de la diferencia frente al trabajador o su familia.
Cómo comparar tu seguro para pymes con Seguros Broker
Analizamos tu actividad y tus riesgos
Qué haces, dónde, con qué instalaciones y plantilla, cuánto facturas, a quién vendes y qué convenio aplicas. Si ya tienes pólizas, las revisamos.
Fijamos capitales y límites
Valor de reconstrucción, maquinaria, existencias máximas, margen bruto y límites de responsabilidad civil acordes con tus contratos.
Pedimos condiciones a varias aseguradoras
Con la misma información para todas. Te presentamos las ofertas en un cuadro con coberturas, sublímites, franquicias y exclusiones, además de la prima.
Contratas y revisamos cada año
La contratación se formaliza con la correduría. En cada vencimiento conviene actualizar capitales y comunicar los cambios de actividad.
Preguntas frecuentes sobre seguros para pymes
¿Qué seguros son obligatorios para una pyme?
No existe un seguro de empresa obligatorio con carácter general. Las obligaciones nacen de tres fuentes. La primera, el convenio colectivo: si el tuyo prevé un seguro de accidentes o de vida para la plantilla, debes contratarlo, porque el artículo 82.3 del Estatuto de los Trabajadores hace que los convenios obliguen a todos los empresarios de su ámbito. La segunda, la normativa de cada actividad, estatal o autonómica, que impone responsabilidad civil a determinados sectores y profesiones. La tercera, los vehículos, que necesitan su seguro de circulación. A eso se suman las exigencias de clientes, arrendadores y entidades financieras, que son contractuales. En seguros para pymes repasamos cada póliza y cuándo te la pueden pedir.
¿Qué diferencia hay entre un seguro de comercio y un multirriesgo de pyme?
La diferencia está en el tipo de riesgo y en cómo se suscribe. El seguro de comercio es un producto empaquetado para locales y oficinas, con capitales moderados y tarifa casi automática. El multirriesgo industrial o empresarial se diseña para naves, fábricas, almacenes y empresas con varios centros: la aseguradora estudia la actividad, los procesos, las protecciones contra incendios y el valor de maquinaria y existencias, y a menudo visita el riesgo antes de aceptar. Admite capitales más altos, franquicias a medida y garantías como la avería de maquinaria o la pérdida de beneficios por margen bruto. Si tienes un local a pie de calle, mira los seguros de comercios; si fabricas, almacenas o distribuyes, los seguros para pymes.
¿Qué pasa si aseguro la nave o la maquinaria por menos de su valor?
Que en un siniestro cobrarás menos de lo que has perdido, aunque el daño sea parcial. El artículo 30 de la Ley de Contrato de Seguro establece que, si la suma asegurada es inferior al valor del interés en el momento del siniestro, la aseguradora indemniza el daño en la misma proporción en que aquella lo cubre. Es el infraseguro: con una nave asegurada por la mitad de su valor, un daño se paga a la mitad. La ley permite pactar que esta regla proporcional no se aplique, y muchas pólizas industriales incluyen márgenes de tolerancia, revalorización automática o capitales a primer riesgo. Revisa los valores cada año, sobre todo tras comprar máquinas o ampliar instalaciones. Más detalle en seguros para pymes.
¿Qué diferencia hay entre RC de explotación, patronal y de producto?
Cubren a personas distintas y momentos distintos. La RC de explotación responde de los daños a terceros mientras desarrollas la actividad: un visitante que se cae en la nave, un daño en casa del cliente durante un trabajo. La RC patronal cubre la reclamación de un trabajador, o de su familia, por un accidente laboral del que la empresa sea civilmente responsable. La RC de producto actúa después de la entrega, cuando lo que has fabricado, vendido o instalado causa un daño. Cada una tiene su límite y, a menudo, un sublímite por víctima. Una empresa que fabrica y tiene plantilla necesita las tres. Lo explicamos en seguros para pymes.
¿Cubre la RC patronal el recargo de prestaciones por falta de medidas de seguridad?
No, y no por decisión de la aseguradora sino porque la ley lo prohíbe. El artículo 164 de la Ley General de la Seguridad Social prevé que las prestaciones económicas por accidente de trabajo o enfermedad profesional se aumenten de un 30 a un 50 por ciento cuando la lesión se produce por falta de medidas de seguridad, y su apartado 2 dispone que ese recargo recae directamente sobre el empresario infractor y no puede ser objeto de seguro alguno. Cualquier pacto para cubrirlo es nulo. La responsabilidad civil patronal sí paga la indemnización civil de daños y perjuicios al trabajador y los gastos de defensa. Las sanciones administrativas tampoco se aseguran. Tenlo presente al valorar tus seguros de empresa.
¿Qué cubre la avería de maquinaria y en qué se diferencia de los daños eléctricos?
La avería de maquinaria cubre la rotura interna, súbita y accidental de una máquina: un error de manejo, un fallo de engrase, la entrada de un cuerpo extraño, un defecto de material, además de las causas eléctricas. Los daños eléctricos del multirriesgo se limitan a lo que provoca una sobretensión, un cortocircuito o la caída de un rayo en la instalación y los aparatos. Ninguna de las dos paga el desgaste, la corrosión, las piezas de vida limitada ni el mantenimiento. En avería de maquinaria suele pedirse una relación de equipos con su valor de reposición a nuevo y se aplica una franquicia por siniestro. Si una máquina parada detiene tu producción, valora añadir la pérdida de beneficios por avería en tus seguros de pyme.
¿Qué periodo de indemnización conviene en la pérdida de beneficios?
El tiempo que tu empresa tardaría de verdad en volver al nivel de ventas anterior, no solo en reparar el edificio. Tras un incendio hay que desescombrar, obtener licencias, reconstruir, pedir maquinaria con sus plazos de entrega, ponerla en marcha y recuperar clientes. Muchas empresas se quedan cortas porque piensan solo en la obra. La pérdida de beneficios indemniza durante el periodo pactado y deja de pagar al terminar, aunque sigas sin facturar. El artículo 65 de la Ley de Contrato de Seguro indica que, a falta de pacto, se indemnizan la pérdida de beneficios del periodo previsto en la póliza, los gastos generales que continúan y los gastos consecuencia directa del siniestro. Pide el cálculo con plazos reales de tus proveedores al comparar seguros para pymes.
¿Necesito un seguro de transporte si el transportista ya responde de la mercancía?
Sí, si el valor de lo que envías supera lo que el transportista está obligado a pagar. En el transporte nacional por carretera, el artículo 57 de la Ley 15/2009 limita la indemnización por pérdida o avería a un tercio del IPREM diario por cada kilogramo de peso bruto de mercancía. Para productos ligeros y caros, esa cifra queda muy lejos del valor real. Además, el porteador puede quedar exonerado en determinados supuestos. El seguro de transportes de mercancías cubre tu género por su valor, con independencia de quién tenga la culpa. Si haces envíos frecuentes, se contrata una póliza flotante que los ampara todos. Lo integramos en tu programa de seguros de empresa.
¿Cubre el multirriesgo de la empresa un ciberataque?
Por regla general, no. El multirriesgo y la avería de equipos electrónicos cubren daños materiales: un servidor quemado, un ordenador robado. Un ransomware que cifra los datos, un fraude por suplantación de identidad o una fuga de información de clientes no dañan ningún bien físico y quedan fuera, salvo extensiones limitadas. Tampoco los cubre la responsabilidad civil general, pensada para daños personales y materiales. Para eso existe el seguro de ciberriesgos, que combina la respuesta técnica al incidente, la pérdida de beneficios por la paralización de los sistemas y la responsabilidad frente a terceros por la brecha de datos. Es una pieza más del programa de seguros de una pyme.
¿Qué es el seguro de crédito y cuándo le interesa a una pyme?
Es el seguro que te indemniza cuando un cliente no te paga las facturas. El artículo 69 de la Ley de Contrato de Seguro lo define como aquel por el que la aseguradora se obliga a indemnizar las pérdidas finales que sufra el asegurado por la insolvencia definitiva de sus deudores. En la práctica, el seguro de crédito añade dos servicios: la clasificación previa de tus clientes, con un límite de riesgo para cada uno, y la gestión del recobro. No cubre el importe íntegro de la deuda, sino un porcentaje, ni las ventas a clientes sin clasificar o las facturas discutidas. Interesa a empresas que venden a plazo a otras empresas y concentran mucha facturación en pocos clientes. Consúltanos dentro de tu estudio de seguros para pymes.
Ver todas las preguntas sobre seguros para pymes
Otros seguros que te pueden interesar
 Seguros de comercios Si tu negocio es un local, una tienda o una oficina, el multirriesgo de comercio es más sencillo y suficiente.
 Seguros de responsabilidad civil profesional Para los errores de proyectos, cálculos o asesoramiento, y para el D&O de administradores y directivos.
 Seguros de ciberriesgos Cubre ataques informáticos, fugas de datos y la paralización de sistemas que el multirriesgo excluye.
 Seguros de accidentes El seguro colectivo de accidentes que exige tu convenio para la plantilla.
 Seguros de camión Los vehículos de la empresa y su carga necesitan pólizas propias.
Actualizado el .
Fuentes consultadas
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 2/2015, de 23 de octubre, texto refundido de la Ley del Estatuto de los Trabajadores (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 8/2015, de 30 de octubre, texto refundido de la Ley General de la Seguridad Social (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 1/2007, de 16 de noviembre, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 1/2010, de 2 de julio, texto refundido de la Ley de Sociedades de Capital (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Ley 15/2009, de 11 de noviembre, del contrato de transporte terrestre de mercancías (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
- Real Decreto Legislativo 7/2004, de 29 de octubre, texto refundido del Estatuto Legal del Consorcio de Compensación de Seguros (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Las coberturas descritas son las habituales del mercado; las que te aplican son las de las pólizas que contrates, con sus capitales, límites y exclusiones. Referencias a los artículos 27, 30, 31, 63, 66 y 67 de la Ley 50/1980, al artículo 82.3 del Estatuto de los Trabajadores, al artículo 164 de la Ley General de la Seguridad Social, al artículo 135 del Real Decreto Legislativo 1/2007, al artículo 236 de la Ley de Sociedades de Capital, al artículo 57 de la Ley 15/2009 y a los artículos 6, 7 y 8 del Real Decreto Legislativo 7/2004, en su redacción vigente consultada en el BOE el 10 de noviembre de 2026. Las obligaciones de tu convenio y de tu sector debes confirmarlas en su texto.