

Seguro de coche a terceros con lunas
El seguro a terceros con lunas añade al terceros básico una única garantía propia: la rotura de los cristales del coche. Cubre la reparación o la sustitución de parabrisas, luneta trasera y ventanillas, y en algunas pólizas el techo acristalado. No cubre faros, retrovisores ni la chapa. Es la ampliación con menos sobrecoste y la que antes se amortiza en coches con cámaras o sensores tras el parabrisas.
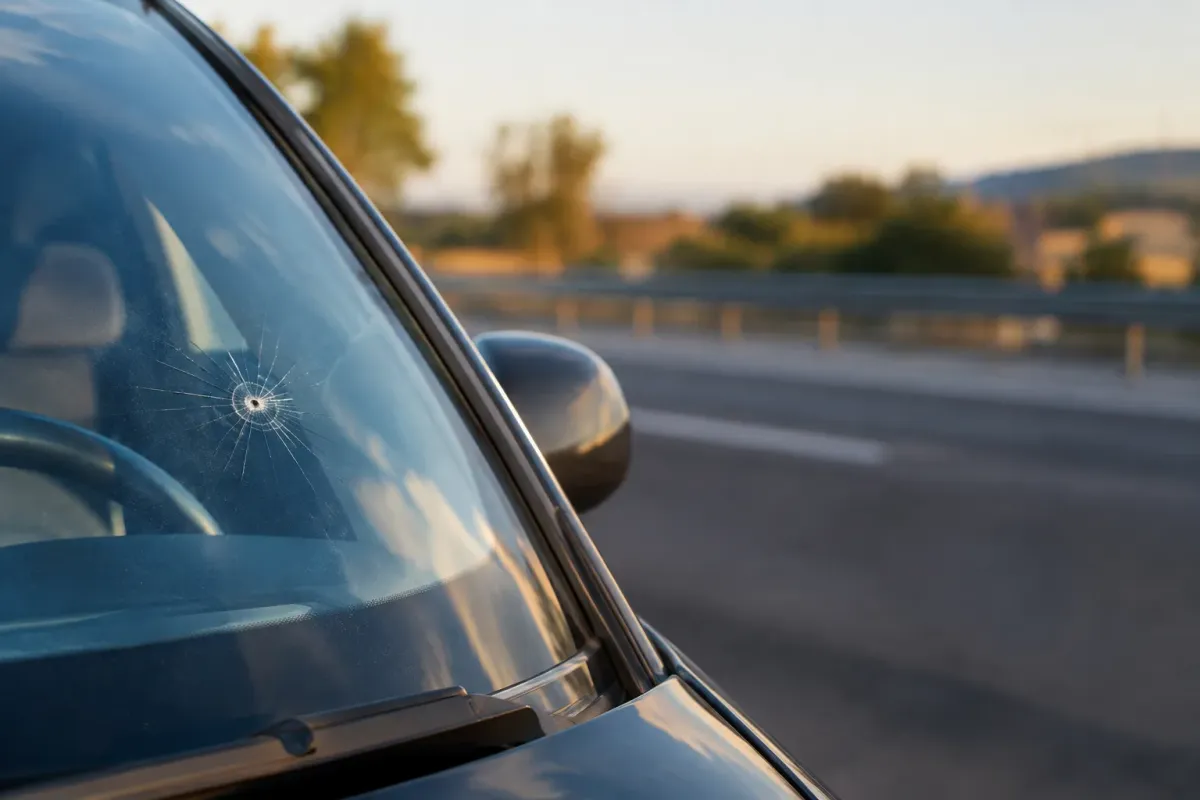
Un parabrisas ya no es solo un vidrio. En muchos coches actuales sostiene la cámara que lee las líneas del carril, el sensor de lluvia y el de luces, y cambiarlo obliga a recalibrar esos sistemas. Ese es el motivo por el que la garantía de lunas ha pasado de ser un extra menor a la primera ampliación que se plantea quien tiene un seguro a terceros.
Dentro del seguro de coche, esta modalidad mantiene intacto el planteamiento del terceros (paga lo que causes a otros, no lo que le pase a tu coche) con una sola excepción: los cristales. Conviene saber con precisión qué entiende la póliza por cristal, porque ahí están casi todas las discusiones.
Qué incluye el seguro a terceros con lunas
Además de las garantías del terceros básico (responsabilidad civil, defensa jurídica, accidentes del conductor y, según la oferta, asistencia), la póliza cubre la rotura de estas piezas, sea cual sea la causa: gravilla, granizo, un cambio brusco de temperatura o un intento de robo.
Parabrisas
Es la luna que más se rompe y la más cara. La garantía cubre el cristal y su montaje. Comprueba si la póliza habla de cristal original de la marca o de un equivalente homologado, porque no cuestan lo mismo ni todas las compañías ofrecen ambos.
Luneta trasera y ventanillas laterales
Incluye la luneta térmica con su resistencia y los cristales de las puertas y custodias. Son vidrios templados: no admiten reparación y, cuando se dañan, se sustituyen.
Reparación de impactos sin cambiar el cristal
Un impacto pequeño en el parabrisas, lejos del borde y fuera del campo de visión del conductor, puede sellarse con resina. Es rápido y conserva el cristal de origen. Muchas pólizas lo fomentan y algunas no lo computan como siniestro a efectos de bonificación; depende del contrato.
Calibración de cámaras y sensores, según la póliza
Tras sustituir un parabrisas con cámara hay que recalibrar las ayudas a la conducción. No todas las pólizas lo mencionan de forma expresa. Si tu coche lleva estos sistemas, pide que te confirmen por escrito que la calibración forma parte de la garantía.
Techo solar o panorámico, si figura
Unas compañías lo tratan como una luna más, otras lo excluyen y otras lo cubren con un límite. En coches con techo de cristal de gran superficie es la pregunta que hay que hacer antes de contratar.
Qué no entra en la garantía de lunas
Que sea de vidrio o transparente no lo convierte en luna a efectos del seguro. Y todo lo que no sea cristal sigue fuera, como en cualquier terceros.
Faros, pilotos e intermitentes
Son elementos de alumbrado, no lunas, y la gran mayoría de las pólizas los excluye de forma expresa. Un faro de tecnología led puede costar más que un parabrisas, así que no des por supuesta su cobertura.
Retrovisores y espejos
El espejo del retrovisor exterior y su carcasa quedan fuera salvo mención en contra. Lo mismo ocurre con las pantallas del interior y los cuadros de instrumentos.
Arañazos, picaduras y desgaste
La garantía exige rotura. Un parabrisas rayado por las escobillas o picado por los años no es un siniestro, aunque dificulte la visión.
Láminas, tintados y rótulos no declarados
Si añadiste un tintado o un vinilo después de comprar el coche y no consta en la póliza, lo normal es que se reponga el cristal y no el añadido.
La chapa dañada en el mismo suceso
Una granizada puede romper la luneta y abollar el capó. El cristal está cubierto; la carrocería, no. Tampoco lo que se lleve un ladrón tras romper una ventanilla, ni la cerradura que fuerce: eso pertenece a la garantía de robo.
Los daños propios y el robo del vehículo
Sigue siendo un terceros. Los daños propios por un accidente con culpa, el incendio y la sustracción del coche no están cubiertos.
Para quién encaja el terceros con lunas
Quien hace muchos kilómetros por autovía y carretera
La gravilla que proyectan otros vehículos es la primera causa de impactos en el parabrisas, y la exposición crece con la distancia recorrida.
Coches con asistentes de conducción y varios años
Un vehículo que ya no compensa asegurar a todo riesgo puede llevar un parabrisas cuya sustitución con calibración supone una factura seria.
Quien aparca en garaje y no teme el robo
Si el coche duerme a cubierto y su valor es moderado, los cristales pueden ser el único riesgo propio que merezca la pena trasladar a la aseguradora.
No encaja si el coche duerme en la calle y aún vale
Con un vehículo que conserva valor y pasa la noche en la vía pública, la diferencia de precio hasta el robo y el incendio suele ser pequeña en relación con lo que protege.
Calcula el precio de tu seguro de coche a terceros con lunas
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Diferencias con las modalidades vecinas
Frente al terceros básico
El terceros básico no paga ningún daño de tu coche. La versión con lunas hace una única excepción con los cristales, que son el siniestro propio más frecuente.
Frente al terceros ampliado
El terceros ampliado incluye las mismas lunas y suma robo e incendio. Si un ladrón rompe una ventanilla, con lunas cobras el cristal; con el ampliado, también la cerradura y los daños del intento.
Frente al todo riesgo con franquicia
En el todo riesgo con franquicia las lunas suelen ir como garantía aparte, a menudo sin franquicia, y además se cubren faros, retrovisores y chapa dentro de los daños propios.
De qué depende el precio del terceros con lunas
La base es la de un terceros, donde manda el perfil del conductor. Lo que cuesta añadir las lunas depende sobre todo del propio coche.
Modelo y equipamiento del parabrisas
Cámaras, sensores, proyección de datos sobre el cristal o parabrisas calefactable multiplican el coste de sustitución, y la aseguradora lo traslada a la prima.
Superficie acristalada
Un monovolumen o un coche con techo panorámico tienen más metros de vidrio expuestos que un utilitario.
Red de talleres y libertad de elección
Acudir a la red de cristalería de la compañía abarata la garantía. La libre elección de taller, cuando se ofrece, puede llevar un límite de importe.
Límites de la garantía
Hay pólizas sin tope y otras que limitan el capital anual o el número de sustituciones. Una oferta más barata puede serlo por esto.
Kilómetros y tipo de vía
Quien declara mucho uso por carretera tiene más probabilidad de impacto, y algunas compañías lo tienen en cuenta.
Caso práctico de un terceros con lunas
Carmen circula por una autovía detrás de un camión cuando una piedra golpea su parabrisas. El impacto es pequeño y está en el lado del acompañante: llama a su aseguradora, que la deriva a un taller de la red, donde lo sellan con resina en menos de una hora y sin cambiar el cristal. Meses después, una helada convierte otro impacto, esta vez junto al borde, en una grieta que cruza el vidrio. Ahora no hay reparación posible y se sustituye el parabrisas. Su coche lleva cámara de mantenimiento de carril, así que el taller la recalibra; Carmen había confirmado al contratar que la póliza lo incluía. En el mismo viaje, la gravilla le rompió también un faro antiniebla. Esa pieza la pagó ella.
Preguntas frecuentes sobre el seguro a terceros con lunas
¿Dar un parte de lunas me hace perder la bonificación?
En muchas pólizas no, pero no es una regla universal. La bonificación premia sobre todo la ausencia de accidentes con culpa, y buena parte de las aseguradoras deja fuera de ese cómputo las roturas de cristales, en especial las reparaciones de impactos. Otras sí las cuentan a partir de cierto número de partes en un mismo año, o las tienen en cuenta al decidir la prima de renovación. La respuesta está en las condiciones de tu contrato, en el apartado que regula el sistema de bonificación. Pregúntalo al comparar tu seguro de coche, sobre todo si conduces mucho por carretera.
¿Puedo circular con el parabrisas rajado hasta que lo cambien?
No conviene, y puede acarrearte problemas. El parabrisas forma parte de la estructura del coche y colabora en el despliegue correcto del airbag del acompañante, de modo que una grieta reduce la seguridad en caso de accidente. Además, una fisura en el campo de visión del conductor es un defecto que la inspección técnica valora y que un agente puede denunciar. Avisa a tu aseguradora cuanto antes: la Ley de Contrato de Seguro da siete días para comunicar un siniestro, y un impacto pequeño atendido pronto suele poder repararse, mientras que una grieta que crece obliga a sustituir el cristal.
¿La garantía de lunas cubre el techo panorámico?
Depende de cómo defina la póliza las lunas. Hay contratos que incluyen de forma expresa el techo solar y el panorámico, otros que los excluyen y otros que los cubren hasta un importe máximo. No hay un criterio común en el mercado, y el precio de un techo de cristal de gran tamaño hace que la diferencia importe. Antes de contratar, busca en las condiciones la definición de lunas y la lista de piezas incluidas. Si el techo no aparece nombrado, pide confirmación por escrito. Ten en cuenta que los techos de material plástico o de lona no se consideran cristal.
¿Tengo que ir al taller de lunas que diga la aseguradora?
Según la póliza. Muchas compañías prestan esta garantía a través de una red de cristalerías con las que tienen acuerdo, y en ese caso no adelantas dinero: el taller concertado factura directamente a la aseguradora. Otras permiten elegir taller, a veces con un límite de importe o con el pago por reembolso contra factura. Si para ti es importante que monten el cristal de la marca del coche, o que el trabajo se haga en el concesionario, compruébalo antes de firmar, porque es una de las diferencias reales entre ofertas con el mismo nombre.
Otras modalidades del seguro de coche
Actualizado el .
Fuentes consultadas
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, artículo 16 (texto consolidado, BOE) (consultada el 10 de noviembre de 2026)
Descripción de las garantías habituales del mercado; las que te aplican, incluida la lista de cristales cubiertos, son las de la póliza que contrates. Normas consultadas en el BOE el 10 de noviembre de 2026.